Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Budgetplanung: die häufigsten Fehler und wie du sie vermeidest
Passend dazu: Sparen im Alltag: die häufigsten Fehler und wie du sie vermeidest
Passend dazu: Weihnachtsbudget: die häufigsten Fehler und wie du sie vermeidest
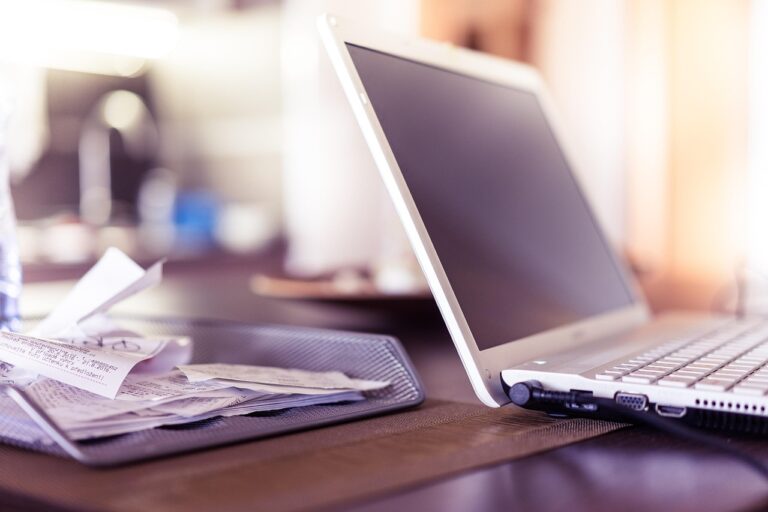
Disclaimer Dieser Artikel ist allgemeine Information zur Haushaltsplanung und keine persönliche Finanzberatung. Was für deine Lage passt, hängt von Einkommen, Schulden, Familie und Rücklagen ab, und dafür ersetzt ein Text keine Beratung durch eine Fachperson. Das ist keine Beratung, sondern wie ich es sehe. Einleitung Kalter Kaffee, Laptop, Kontoauszug offen. Genau so sieht der Moment aus, in dem viele merken, dass das Geld schon Mitte des Monats weg ist, ohne dass ein einzelner Kauf groß auffällt. Die häufigsten Fehler bei der Budgetplanung sind selten spektakulär. Meist sind es Dauerbuchungen, die niemand mehr sieht, und Beträge, die man im Kopf auf ungefähr gerundet hat. Wer das weiß, kann es in einem Abend sortieren, nicht in einem Jahr. Der Einstieg bleibt nüchtern. Nimm die Kontoauszüge der letzten drei Monate und markiere jede Buchung, die sich wiederholt: Miete, Strom, Versicherungen, Streaming, Handyvertrag. Die Summe dieser Fixkosten ist die Zahl, die du zuerst kennen musst, weil sie festlegt, wie viel vom Gehalt überhaupt frei bleibt. Einer der häufigsten Fehler ist der Jahresbeitrag, der einmal im Jahr mit einem Schlag abgebucht wird und deshalb in keinem Monat auffällt. Wer ihn durch zwölf teilt und jeden Monat diesen Betrag auf ein Extrakonto legt, erlebt die Abbuchung nicht als Schock. Genau an dieser Stelle setzt der Hauptteil an: bei den Dauerbuchungen und bei dem Geld, das nach den Fixkosten tatsächlich übrig bleibt. Heikel wird es bei schwankendem Einkommen. Wer als Freelancer mal drei gute Monate hat, rechnet das Ergebnis oft wie ein festes Gehalt und merkt erst im Frühjahr, dass die Steuer nicht zurückgelegt ist. Die 50-30-20-Regel, die das Nettogehalt grob in Fixkosten, Wünsche und Rücklagen teilt, taugt hier als Startpunkt, nicht als Gesetz. Bei hohen Mieten, etwa in München, kippt das Verhältnis oft schnell in Richtung Fixkosten, und dann hilft nur, die Wunschposition ehrlich zu kürzen. Bei mir stand auf dem ersten Zettel damals ein Abo, das ich seit Monaten nicht benutzt hatte.
Passend dazu: Jahresplanung: die häufigsten Fehler und wie du sie vermeidest
Warum Häufigsten Fehler?
Beim häufigsten Fehler fehlt Überblick. Die meisten Haushaltspläne scheitern nicht an Gier oder Leichtsinn, sondern daran, dass wichtige Posten schlicht fehlen. Wer seine Fixkosten, also alle Ausgaben, die jeden Monat gleich abfließen, noch nie vollständig aufgelistet hat, kennt den Rest des Monats nur halb, weil Versicherung, Handyabo und Fitnessstudio still weiter abfließen. Ein Jahresbeitrag taucht nur einmal im Jahr auf und wird deshalb am häufigsten übersehen. Im Oktober steht dann plötzlich eine Abbuchung auf dem Kontoauszug, mit der niemand gerechnet hat. Ein Blick in die Kontoauszüge der letzten drei Monate findet die meisten dieser Posten in wenigen Stunden. Budgetplanung klingt nach Tabellen und Zwang. Dabei geht es eigentlich um Überblick, und der beginnt mit einer Liste. Schreib alle Beträge auf, die jeden Monat am selben Tag abfließen, und zieh sie vom Nettoeinkommen ab. Was übrig bleibt, ist dein frei verfügbarer Rest, und genau diese Zahl solltest du kennen, bevor du einen Kauf überhaupt planst. Wer den Rest kennt, muss weniger im Kopf rechnen. Die Fixkosten selbst sind meist planbar, die Ausgaben dazwischen nicht, und genau dort rutscht der Überblick weg. Ein Jahresbeitrag teilst du durch zwölf und legst den Teilbetrag jeden Monat zur Seite. Gegen vergessene Posten hilft eine Liste. Der häufigste Fehler wird kleiner, wenn du Posten einmal vollständig notierst und jedes Quartal gegen die Kontoauszüge prüfst. Für Lebensmittel und Tanken eignet sich die Umschlagmethode: pro Kategorie ein Umschlag, pro Monat ein fester Betrag Bargeld. Wenn der Umschlag leer ist, ist der Monat für diese Kategorie gelaufen. Bei reiner Kartenzahlung fehlt das Bargeld als Bremse, und dann hilft nur eine Zahl, die du jede Woche gegen dein Konto prüfst, bevor du den nächsten Einkauf machst. Abos sind die zweite große Falle: Sie verlängern sich automatisch, oft um einen Monat oder ein Jahr. Notier dir das Kündigungsdatum direkt neben dem Betrag, dann fällt der Verlängerungstermin nicht unter den Tisch.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | Preis | ||
|---|---|---|---|---|
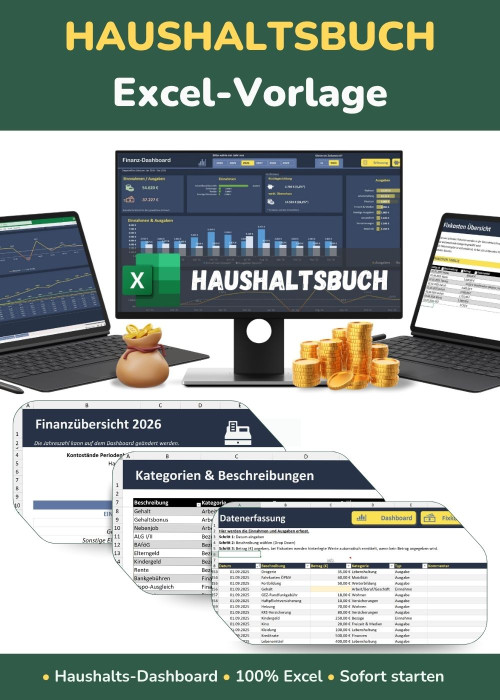
| Excel Haushaltsbuch | Haushaltsbuch für alle Einnahmen nutzen | 24,90 € | Ansehen | |
| Trading-Code Praxiskurs | Fixkosten vollständig in einer Liste erfassen | Ansehen | ||
| immocation XL Tool-Paket | Abos und Mitgliedschaften jeden Monat prüfen | Ansehen | ||
| Günstigster PreisNur Bares ist Wahres Starterpaket | Sparziel nach jeder Quartalsbilanz anpassen | 9,99 € | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten. · inkl. MwSt · Stand kann abweichen
Die häufigsten Fehler bei Einnahmen und Ausgaben
Zwölf Monatsspalten reichen. Drei Zeilen darunter für Einnahmen, Ausgaben und Rücklagen decken das Wichtigste ab, und wer das Blatt jeden Monat ehrlich ausfüllt, sieht Fehler, bevor sie sich summieren.
Haushaltsbuch für alle Einnahmen nutzen
Nach Gefühl rechnet man selten richtig. Zu den häufigsten Fehlern gehört, dass Erstattungen und Nebeneinnahmen gar nicht erst auftauchen, weil sie nur im Kopf stattfinden. Trag jeden Zahlungseingang mit Datum, Quelle und Betrag in ein festes Buch ein, sobald er auf dem Konto liegt, und lass Gehalt, Kostenerstattung vom Arzt, Pfandrückzahlung und Honorare aus Nebenjobs auf derselben Seite landen. Am Ende jeder Woche gleichst du zehn Minuten lang Buch und Kontoauszug ab, dann fällt eine fehlende Zahlung innerhalb von Tagen auf und nicht erst am Monatsende, wenn die Lücke schon groß ist. Mit Spalten für Eingang, Quelle und Haken für den Abgleich kommst du aus, das Layout ist Nebensache.
Fixkosten vollständig in einer Liste erfassen
Schreib alle Fixkosten auf eine Seite. Pro Zeile kommen Name des Anbieters, Betrag, Fälligkeitstag, Zahlweg und Kündigungsfrist, und zwar für Miete, Strom, Internet, Versicherungen und Mitgliedsbeiträge gleichermaßen. Den häufigsten Fehler machen Menschen bei Jahres- und Halbjahresbeiträgen, weil sie im Kopf nur die Monatsbeträge haben. Teile jeden Jahresbetrag durch zwölf und lege den Wert monatlich zurück. Wer die Summe unten in die Tabelle schreibt, sieht den monatlichen Fixkostenblock in einer Zahl.
Puffer für Unvorhergesehenes einplanen
Plane den Puffer vor allen anderen Ausgaben ein. Die häufigsten Fehler passieren dort, wo der Notgroschen im Girokonto liegt, weil er dort jeden Monat ein kleines Stück schrumpft, bevor die Waschmaschine überhaupt kaputtgeht. Lege ein eigenes Tagesgeldkonto nur dafür an. Richte per Dauerauftrag am Tag nach dem Gehaltseingang eine feste Summe ein, die du nicht sehen musst. Jahresbeiträge für Versicherungen legst du als Zwölftel zurück, dann fällt die Abbuchung im Dezember nicht mehr auf.
Weiterlesen: Haushaltsbuch: die häufigsten Fehler und wie du sie vermeidest.
Tipp
„Achte beim Haushaltsbuch auf ein handliches Format wie Din A5, damit du es neben dem Kaffee am Küchentisch aufschlagen kannst. Eine Übersicht mit maximal acht Kategorien bleibt im Alltag eher aktuell als eine Tabelle mit dreißig Zeilen.“
Welche Ausgaben du am häufigsten übersiehst
Der Kontoauszug zeigt es zuerst. Oft steht bei diesen Posten nur ein Kürzel des Anbieters, und genau deshalb fällt die Zeile niemandem auf, bis man sie über ein Jahr zusammenrechnet.
Abos und Mitgliedschaften jeden Monat prüfen
Einmal im Monat reicht. Schreib dir alle Streaming-, Software- und Fitnessabos mit Abbuchungstag, Monatsbetrag und Kündigungsfrist in eine Tabelle, dann siehst du auf einen Blick, was dich wirklich kostet. Der häufigste Fehler ist das Probeabo, das still in ein bezahltes übergeht, deshalb trägst du das Enddatum zwei Wochen vorher im Kalender ein. Fitnessverträge laufen oft zwölf Monate, und die Kündigung muss meist schriftlich mit Frist eingehen. Steht ein Abo ohne Nutzung zwei Monate in der Liste, ist es meist das erste, das weg kann.
Kleinbeträge am Kassenbon sichtbar machen
Kleinbeträge fallen kaum auf. Den häufigsten Fehler machen viele, wenn sie Bons nur in einer Schublade sammeln und nie zusammenzählen. Thermopapier verblasst oft schon nach wenigen Monaten, deshalb fotografierst du den Bon am besten direkt nach dem Kauf oder legst ihn in eine Klarsichthülle. Lege pro Kategorie ein Blatt an, etwa für Bäcker und Drogerie. Wer am letzten Freitag im Monat zehn Minuten einplant, sieht sofort, welche Kategorie den Rest des Budgets frisst.
Tipp
„Kleinbeträge unter einer Schwelle, die du selbst festlegst, werden oft nicht eingetragen, obwohl sie sich im Monat summieren. Ein Beleg-Ordner für Kassenbons macht diese Summen sichtbar, ohne dass du jeden Kauf einzeln analysieren musst.“
Schluss mit Rätselraten bei festen Kosten
Ein Blatt mit zwölf Monatsspalten reicht. Jede feste Ausgabe bekommt dort eine eigene Zeile mit Betrag, Fälligkeitstag und dem Datum der letzten Abbuchung, damit du nicht erst am Monatsende merkst, wo das Geld geblieben ist.
Versicherungen als Monatsrücklage einplanen
Die Jahresrechnung kommt immer überraschend. Teile den Jahresbeitrag durch zwölf und lege jeden Monat genau diesen Betrag beiseite, ohne ihn anzufassen. Ob Keramik-Sparbüchse, Umschlag oder separates Tagesgeldkonto, ist egal, solange das Geld dort liegen bleibt. Wer erst bei der Rechnung spart, macht den häufigsten Fehler: Die Rücklage muss schon stehen, wenn der Beitrag fällig wird. Viele Versicherer verlangen für monatliche Zahlung einen Ratenzuschlag, deshalb lohnt es sich, den Jahresbeitrag im Vertrag nachzusehen, bevor du den Monatsbetrag festlegst.
Jährliche Rechnungen in zwölf Teile teilen
Wer den Jahresbetrag durch zwölf teilt. Der Monatsbetrag wandert als feste Zeile in dein Haushaltsbuch, und zwar an den Platz der Rechnung, nicht erst dorthin, wenn das Geld schon fehlt. Beim häufigsten Fehler fehlt am Ende das Geld, weil die Rate nur im Kopf steht und nicht auf dem Konto. Überweise den Monatsbetrag am ersten Tag auf ein separates Tagesgeldkonto, dann bleibt er nicht im Alltagsgeld hängen. Am Ende steht im Haushaltsbuch jeden Monat dieselbe Zahl, und die Rechnung im Dezember ist nur noch ein Häkchen.
Tipp
„Jährliche Posten wie Versicherungen oder Kfz-Steuer sind der häufigste Grund für plötzliche Engpässe. Lege für jeden großen Jahresposten ein eigenes Fach im Buch an, damit du den Stand jederzeit siehst.“

So verhinderst du Impulskäufe am Monatsende
Ein Abo, das am 28. abgebucht wird, fällt im Alltag kaum auf. Am Monatsende summieren sich dann genau solche kleinen Beträge, die man zwischen zwei Gehältern nicht mehr zuordnen kann.
Umschlagmethode mit Bargeld nutzen
Am Monatsanfang füllst du die Umschläge. Die Beträge leitest du aus den Kontoauszügen der letzten drei Monate ab, indem du Lebensmittel, Freizeit und Kleidung einzeln zusammenzählst und einen Durchschnitt bildest, den du dann verteilst. Beschrifte jeden Umschlag mit Kategorie und Betrag, zum Beispiel mit einem Edding auf festem Briefumschlag aus Papier. Beim häufigsten Fehler wandert Geld vom Kleidungs-Umschlag in den Freizeit-Topf, weil der Monat noch lang ist. Gegen den Fehler hilft eine feste Regel: Ein leerer Umschlag bleibt bis zum nächsten Monatsersten leer, auch wenn im Portemonnaie noch Scheine stecken.
Wunschliste mit Wartezeit führen
Schreib jeden Wunsch sofort auf. Notiere in einer Tabelle oder Notizapp das Datum, den Gegenstand, den Preis und einen Satz dazu, wofür du ihn brauchst, denn beim Aufschreiben merkst du oft selbst, dass der Grund fehlt. Bei Kleinkram reichen sieben Tage, bei größeren Anschaffungen setzt du 30 Tage an. Den häufigsten Fehler machen viele am Ende der Frist: Sie verschieben den Wunsch einfach um weitere Wochen. Wenn du ihn nach Ablauf nicht vermisst hast, streichst du ihn ohne schlechtes Gewissen.
Monatsende mit Kontoauszug gegenprüfen
Der Abgleich dauert etwa zwanzig Minuten. Lege Kontoauszug und Haushaltsbuch am letzten Tag nebeneinander und geh jede Buchung einzeln durch. Beim häufigsten Fehler schaust du nur auf die Endsumme, und darin gehen ein doppelt abgebuchtes Abo oder eine Barabhebung ohne Eintrag unter. Markiere jede passende Zeile grün, unklare gelb und alles ohne Gegenstück rot. Nach dem Abgleich liegt ein Blatt mit vielleicht drei roten Zeilen vor dir, und genau dort setzt du an.
Tipp
„Eine Wunschliste mit fester Wartezeit trennt Bedürfnis von Lust. Viele Käufe verlieren nach einigen Tagen an Reiz, ohne dass du auf etwas Sinnvolles verzichten musst.“
Wann du deine Budgetplanung regelmäßig überprüfst
Ein Umsatzexport der Bank hat meist drei Spalten: Datum, Betrag und Verwendungszweck. Wer diese Liste einmal im Monat durchgeht, erkennt Abweichungen, bevor sie sich zu einem echten Problem summieren, und genau dort setzen die folgenden Tipps an.
Monatliche Rückschau im Haushaltsbuch
Am Monatsende reicht eine halbe Stunde. Lege Plan und Ist-Werte jeder Kategorie nebeneinander, Zeile für Zeile, und rechne die Differenz aus. Den häufigsten Fehler macht, wer nur auf den Kontostand schaut, denn der Saldo verschluckt Ausreißer in einzelnen Töpfen, die im Plan längst aufgefallen wären. Dagegen hilft eine feste Zeile pro Kategorie, nicht die Summe. Notiere dir zum Schluss eine einzige Erkenntnis, etwa dass Lebensmittel jeden Monat über Plan liegen und der Puffer für Gäste fehlt, und lege sie neben das Budget für den nächsten Monat.
Sparziel nach jeder Quartalsbilanz anpassen
Drei Monate reichen als Takt. Hol dir dafür die Kontoauszüge der letzten drei Monate und addier die tatsächlichen Eingänge aufs Netto. Teile die Summe durch drei, dann hast du deinen Monatsdurchschnitt. Der häufigste Fehler ist, das Sparziel nach dem Kontostand im Moment festzulegen, denn ein gut gefüllter Monat täuscht darüber hinweg, ob das Einkommen wirklich trägt. Schreib die neue Summe auf die Pinnwand und ändere den Dauerauftrag im Banking-Tool gleich mit, sonst läuft der alte Betrag weiter.
Tipp
„Plane einen festen Termin für die Rückschau, etwa am ersten Sonntag im Monat. Ohne feste Zeit wird die Überprüfung schnell verschoben, und der Überblick geht verloren.“
Was davon wirklich zählt
Zuerst die Fixkosten-Liste. Alles andere baut darauf auf, weil du ohne sie nicht weißt, wie groß der Puffer sein muss. Beim ersten Durchgang fallen dir Posten auf, die du vergessen hast, und das kostet mehr Abende, als man denkt. Am meisten überrascht hat mich die Versicherungs-Rücklage, weil sie im Alltag unsichtbar bleibt, bis die Jahresrechnung kommt.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Wie viele Kategorien brauche ich für ein Haushaltsbuch?
Für den Start reichen meist sechs bis acht Kategorien wie Wohnen, Strom, Versicherungen, Lebensmittel, Mobilität, Freizeit und Rücklagen. Mehr Kategorien machen das Buch unübersichtlich, weniger verschleiern oft wichtige Posten. Nach zwei oder drei Monaten erkennst du, welche Kategorien du zusammenlegen oder aufteilen solltest.
Was kostet ein Haushaltsbuch?
Der Preis hängt vor allem von Format, Einband und Seitenzahl ab. Ein schlichtes Buch mit Leinenrücken kostet meist weniger als ein Modell mit Monatsübersicht und Rücklagenseiten. Die aktuellen Preise findest du bei den Produktempfehlungen im Beitrag.
Welches Haushaltsbuch ist am besten für Anfänger?
Für Einsteiger eignet sich ein Format wie Din A5 mit Monatsübersicht, weil es handlich ist und trotzdem genug Platz bietet. Ein fester Einband aus Leinen oder Pappe hält den Alltag besser aus als dünnes Papier. Achte außerdem auf Seiten für Rücklagen, damit Jahresposten sichtbar bleiben.
Wie oft sollte ich mein Budget überprüfen?
Ein monatlicher Abgleich von Kontoauszug und Haushaltsbuch ist die Basis. Zusätzlich lohnt sich alle drei Monate eine größere Rückschau, bei der du Sparziele und Kategorien anpasst. Nach einem Umzug, einem neuen Job oder einem Familienzuwachs solltest du das Budget sofort überarbeiten.
Wie lege ich einen Notgroschen an?
Lege einen festen Betrag pro Monat auf ein separates Tagesgeldkonto oder in eine Sparbüchse, bevor du den Rest verplanst. Der Notgroschen sollte nur für echte Notfälle wie Reparaturen oder Arztkosten genutzt werden. Trage jede Entnahme im Haushaltsbuch ein, damit du den Stand jederzeit kennst.
Unser neuer Beitrag: Jahresplanung: die häufigsten Fehler und wie du sie vermeidest
Das könnte dich auch interessieren
- Haushaltsbuch: die häufigsten Fehler und wie du sie vermeidest
- Notgroschen aufbauen: Diese Fehler bremsen dein Polster
- Budget planen: Diese 5 Fehler sprengen dein Haushaltsgeld
- Fixkosten senken: Diese Fehler kosten dich jeden Monat Geld
- Schulden abbauen: Diese Fehler halten dich in der Falle
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag ist allgemeine Information und keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders – prüfe die Angaben vor einer Entscheidung selbst.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.