Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Notgroschen: die häufigsten Fehler und wie du sie vermeidest
Passend dazu: Notgroschen aufbauen: Schritt-für-Schritt-Plan
Passend dazu: Haushaltsbuch: die häufigsten Fehler und wie du sie vermeidest
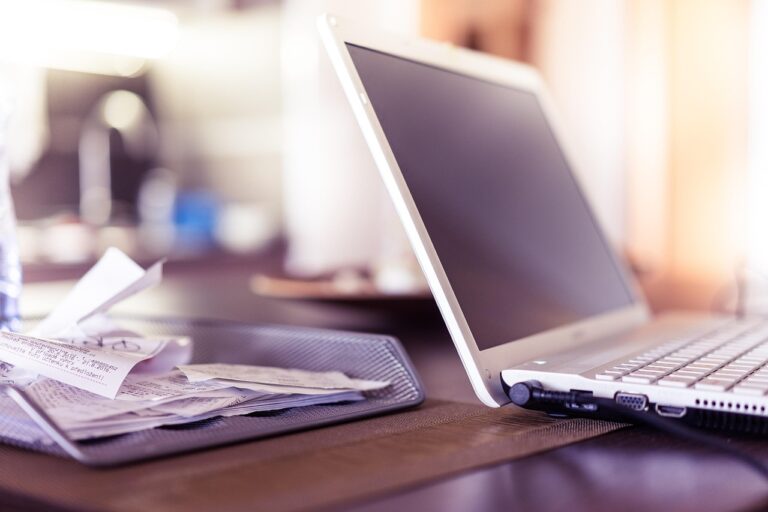
Disclaimer Dieser Text ist allgemeine Information und keine Finanz- oder Anlageberatung. Ich bin Betriebswirt und arbeite seit Jahren selbstständig, aber deine Fixkosten, dein Einkommen und deine Absicherung sind anders als meine. Prüfe vor jeder Entscheidung, was zu deiner Situation passt. Einleitung Spätsommer-Licht auf dem Küchentisch. Daneben liegt der Kontoauszug, und die häufigsten Fehler beim Notgroschen fangen genau hier an. Ein Puffer, der still schrumpft, fällt nicht auf, weil er nie als Ausgabe im Kalender steht, sondern nur als kleine Lücke zwischen Gehalt und Dauerauftrag, die man irgendwann für normal hält. Als Faustregel gelten drei bis sechs Monatsausgaben, bei Selbstständigen oft eher mehr. Gemeint sind die laufenden Fixkosten plus das, was du zum Leben brauchst, nicht dein Bruttogehalt. Am Anfang steht die Rechnung. Wer den Puffer nur an der Miete ausrichtet, macht den wohl häufigsten Fehler. Die Miete ist nur ein Teil, denn Strom, Internet, Versicherungen und Handyvertrag laufen weiter, auch wenn du sie nie im Kopf hast. Jahresbeiträge gehören dazu, und die rechnest du am besten auf den Monat um: Jahresbeitrag geteilt durch zwölf. Schau dir die letzten drei Kontoauszüge an und markiere jede Abbuchung, die jeden Monat oder jedes Quartal wiederkommt. Die umgerechneten Beträge ergeben zusammen deinen echten Monatsbedarf. Anschließend legst du den Betrag als eigenen Dauerauftrag an, am besten am Tag nach dem Gehaltseingang. Der Hauptteil nimmt sich die Fehler einzeln vor, von der falsch gerechneten Rücklage bis zum Griff ans Notfallgeld. Ein Puffer entsteht nicht über Nacht. Bei den meisten dauert es Monate, nicht Tage, bis die Summe steht. Genau deshalb kippt der Notgroschen oft nicht am Wissen, sondern an der Geduld, wenn der Kontostand einmal knapp wird und der Puffer die einzige Reserve ist. Die häufigsten Fehler vermeidest du mit wenigen festen Regeln, und die erste lautet: Vorab definierst du, was ein Notfall ist. Jobverlust oder eine ausgefallene Heizung im Winter zählen dazu, ein Urlaub nicht. Ein separates Tagesgeldkonto hält den Puffer sichtbar getrennt vom Alltagsgeld, und die gesetzliche Einlagensicherung schützt dein Guthaben bei deutschen Banken bis zu einem festen Betrag je Einleger. Als ich 2019 gekündigt habe, hätte ich mir diese Regel gewünscht. Wer als Angestellter mit Ausstiegsgedanken spielt oder als Selbstständiger ohne festes Gehalt arbeitet, braucht den Puffer am dringendsten.
Warum Häufigsten Fehler?
Der häufigste Fehler ist die Reihenfolge. Wer erst spart, was am Monatsende übrig bleibt, hat meistens nichts übrig. Am Willen liegt es dabei selten. Eine KFZ-Versicherung, eine Haftpflicht oder die Nebenkostenabrechnung kann einmal im Jahr fällig werden und trifft dann den Kontostand wie eine Überraschung, obwohl sie seit Monaten feststeht. Teile den Jahresbetrag durch zwölf und überweise diese Summe jeden Monat auf dein Rücklagenkonto, direkt nach dem Gehaltseingang. Das ist der Hebel, den die meisten Rücklagen tatsächlich brauchen. Ein Notgroschen ist kein Luxus. Er ist dein Puffer für die Waschmaschine, die ohne Vorwarnung den Geist aufgibt, oder für die Nachzahlung, mit der niemand gerechnet hat. Als Faustregel gilt ein Betrag, der deine monatlichen Fixkosten drei bis sechs Monate lang deckt. Berechne ihn aus den Fixkosten, nicht aus dem Gehalt, denn Miete, Versicherungen und Abos sind die Posten, die ohne Zutun weiterlaufen. Ein eigenes Konto hilft dabei, denn Geld auf dem Girokonto wirkt schnell wie frei verfügbares Geld. Genau daran scheitern viele Rücklagen, nicht an der Höhe. Das Haushaltsbuch macht Zahlungen sichtbar. Es führt alle Posten zusammen, vom Strom bis zum Streaming-Abo. Ob es in Beige, Grau oder Anthrazit im Regal steht, ist reine Geschmackssache und ändert am Ergebnis nichts. Du brauchst es aber regelmäßig, sonst bleibt es ein hübsches Heft ohne Wirkung. Ist die Kategorienliste einmal angelegt, dauert die monatliche Pflege meist nur etwa zwanzig Minuten, selbst bei vielen Konten. Ein weiterer häufiger Fehler sind vergessene Abos, die sich oft automatisch um ein Jahr verlängern. Die Kündigungsfrist steht im Vertrag, nicht im Kopf, deshalb lohnt ein Quartalsblick auf alle Kontoauszüge, bei dem du jede wiederkehrende Zahlung markierst. Die sechs Stolpersteine, die danach kommen, bauen genau auf dieser Übersicht auf.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | ||
|---|---|---|---|
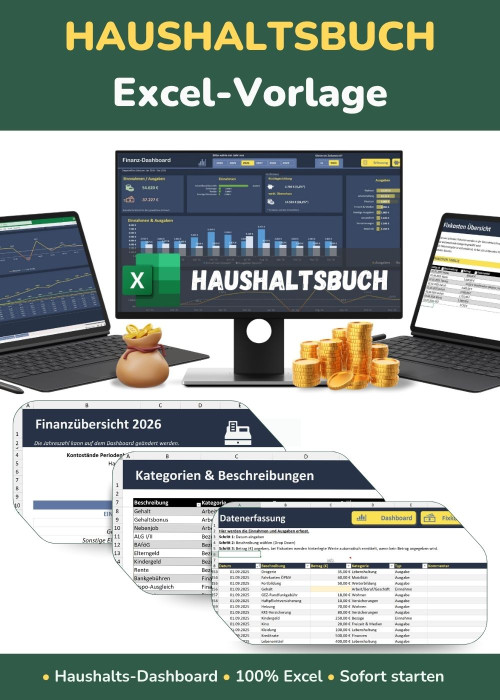
| Excel Haushaltsbuch | Fixkosten vollständig in einer Liste erfassen | Ansehen | |
| Trading-Code Praxiskurs | Reserve in einer abschließbaren Kassette trennen | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten.
Warum verschwindet dein Notgroschen ohne klaren Überblick?
Drei Konten, zwei Abos, eine Kreditkarte. Das wirkt auf den ersten Blick übersichtlich, summiert sich aber schnell zu einem Geflecht aus Abbuchungen, Vorauszahlungen und Daueraufträgen, in dem dein Notgroschen irgendwann nur noch als Zahl auf dem Tagesgeldkonto existiert, während der Rest längst woanders verteilt ist.
Fixkosten vollständig in einer Liste erfassen
Schreib alle Fixkosten auf eine Seite. Dazu gehören Miete, Strom, Internet, Handy, Versicherungen und jedes Abo, auch wenn es nur einmal im Jahr abgebucht wird. Die Kontoauszüge der letzten drei Monate liefern die Beträge. Gerade bei Jahresbeiträgen machen viele den häufigsten Fehler: Sie fehlen auf der Liste. Teile den Jahresbetrag durch zwölf und lege jeden Monat genau diese Summe auf ein Tagesgeldkonto zurück, dann steht die Abbuchung nicht im Minus.
Kontoauszüge wöchentlich gegen die Liste prüfen
Leg dir einen festen Termin, etwa freitags nach der Arbeit, und reserviere dafür 15 Minuten. Geh jede Buchung des Kontos Zeile für Zeile durch und trage sie in dein Haushaltsbuch ein oder hake sie ab, wenn du sie schon erfasst hast. Eine Abbuchung, die du nicht zuordnen kannst, prüfst du sofort am Verwendungszweck, denn bei Lastschriften steht dort oft nur der Name eines Anbieters. Nur einmal im Monat draufzuschauen ist der häufigste Fehler, weil Probemonate und Abos oft still verlängert werden und dann schon Wochen vergangen sind. Wer wöchentlich prüft, sieht eine fremde Lastschrift rechtzeitig, denn für eine Rückbuchung ohne Begründung hast du bei SEPA-Lastschriften acht Wochen Zeit.
Tipp
„Achte bei Haushaltsbüchern auf eine feste Kategorien-Liste mit höchstens acht Feldern. Mehr Kategorien führen dazu, dass du nach wenigen Wochen aufhörst einzutragen.“
So richtest du Umschläge für deine Reserve ein
Ein DL-Umschlag misst 110 mal 220 Millimeter und reicht für Bargeld plus einen Zettel mit dem Verwendungszweck. Jeder Umschlag bekommt genau einen Zweck und einen festen Betrag, sonst wird aus dem Fach schnell eine Restkasse.
Bargeld-Umschläge mit festen Beträgen befüllen
Beschrifte jeden Umschlag einzeln. Genau das macht das System aus: Ein Umschlag für Lebensmittel, einer für Mobilität, einer für Freizeit und einer für Rücklagen, jeweils ein DIN-lang-Umschlag, und jeder bekommt zu Monatsbeginn den Betrag, den du dafür realistisch angesetzt hast. Nach dem Befüllen wird nicht mehr umgelegt, auch wenn ein Umschlag früh leer ist. Den häufigsten Fehler begehen Einsteiger, wenn der Lebensmittelumschlag am 20. leer ist und Geld aus dem Freizeitumschlag rüberwandert. Gegen das Umschichten hilft ein eigener Umschlag für Unvorhergesehenes, den du bewusst klein hältst. Am ersten Tag des Monats liegt dann das gesamte Budget in Scheinen auf dem Tisch, und du siehst auf einen Blick, was noch da ist.
Reserve in einer abschließbaren Kassette trennen
Lege die Reserve getrennt ab. Wähle eine Stahlkassette mit Zylinderschloss und mindestens einem Millimeter Wandstärke, weil dünnwandige Blechmodelle sich mit einem Schraubendreher aufhebeln lassen. Der häufigste Fehler ist, den Schlüssel am selben Bund wie Karte und Haustürschlüssel zu tragen, dann greifst du im Alltag genauso schnell zu wie sonst. Bewahre den Schlüssel an einem anderen Ort auf, etwa in einem Schreibtischfach. Wer den Schlüssel bei einer vertrauten Person hinterlegt, braucht einen Grund, um die Kassette zu öffnen.
Tipp
„Beschrifte jeden Umschlag mit Zweck und Monatsbetrag, dann wird er im Alltag nicht zweckentfremdet. Ein Bargeldbetrag ohne klare Bezeichnung rutscht schneller in den Einkauf.“
Jahresausgaben gehören von Anfang an in deinen Plan
Eine Domain, ein Hosting-Jahresvertrag oder die Berufshaftpflicht werden meist einmal im Jahr abgebucht, und genau diese Posten fehlen in den meisten Monatsbudgets. Wer sie erst sieht, wenn die Rechnung kommt, bezahlt sie aus dem Polster, das eigentlich für den nächsten Monat gedacht war.
Jahreszahlungen auf einen Jahresplaner übertragen
Jahresausgaben tauchen selten von allein auf. Versicherungen, Mitgliedsbeiträge und Steuern haben feste Fälligkeitsmonate, die du mit dem genauen Betrag in eine Tabelle mit zwölf Spalten einträgst, sodass im Februar keine Abbuchung überrascht. Teile jeden Jahresbetrag durch zwölf und lege die Monatsrate jeden Monat beiseite. Den häufigsten Fehler sieht man bei Leuten, die nur die nächste Fälligkeit im Kopf haben, bis der Betrag schon vom Konto gelaufen ist.
Monatlich einen Anteil für Jahreskosten sparen
Trag jede Jahresrechnung mit Datum ein. Versicherungsbeiträge, Kfz-Steuer, Domain-Verlängerungen und Software-Abos fallen oft gleichzeitig im Quartal an und reißen dann ein Loch in den Monat, das im Alltag nicht sichtbar war. Teile den Jahresbetrag durch zwölf und überweise diesen Betrag jeden Monat auf ein separates Unterkonto. Wer nur mit dem Kontostand plant, macht den häufigsten Fehler. Auf dem Girokonto bleibt dann nur noch das Geld übrig, über das du tatsächlich frei verfügen kannst.
Tipp
„Trage jede Zahlung, die nur einmal im Jahr fällig wird, mit Monat und Betrag ein. Die häufigste Lücke entsteht bei Beiträgen, die im Kalender schlicht nicht auftauchen.“
Wie du Impulskäufe bremst, bevor sie dein Polster angreifen
Die gesetzliche Widerrufsfrist im Onlinehandel beträgt 14 Tage, und genau diese Zeit lässt sich als Bremse nutzen. Die folgenden Schritte kosten nichts und dauern jeweils wenige Minuten, zwingen dich aber, jeden Kauf einmal bewusst zu prüfen, bevor das Geld weg ist.
Wunschliste mit Wartefrist führen
Schreib jeden Wunsch sofort auf. Notiere dazu den Preis und das Problem, das der Kauf lösen soll, denn genau diese Angaben prüfst du nach Ablauf der Frist noch einmal. Für kleine Dinge reichen zwei Wochen. Bei größeren Anschaffungen setzt du vier bis sechs Wochen an, weil sich der erste Impuls in dieser Zeit meist deutlich legt. Den häufigsten Fehler machen viele beim Datum: Die Frist lebt nur im Kopf und verlängert sich still, bis der Kauf doch passiert. Trag den Ablauf deshalb in den Kalender ein und streich den Wunsch, wenn er bis dahin verblasst ist.
Bargeldbudget im Portemonnaie statt Karte
Lege den Betrag einmal fest. Am Monatsanfang hebst du eine feste Summe für Essen gehen, Kino und Kleinkram ab und steckst sie in ein beschriftetes Kuvert, das nur für Freizeit im Portemonnaie liegt. Die Karte bleibt im Fach, ist also nicht die erste Wahl, wenn der Impuls kommt, weil dafür Geld in der Hand fehlt. Nachfüllen am Automaten ist der häufigste Fehler, weil die Grenze dann sofort verschwindet. Wenn das Kuvert nach zehn Tagen leer ist, endet der Monat dort, nicht am Girokonto.
Tipp
„Lege für Käufe über einem selbst gewählten Betrag eine feste Wartefrist fest, zum Beispiel bis zum nächsten Einkauf. Bargeld im Portemonnaie macht Ausgaben sichtbarer als eine Karte.“

Schluss mit Unsicherheit: Wo deine Reserve wirklich hingehört
Null Tage Kündigungsfrist zählt zuerst. Wer das Geld im Ernstfall binnen eines Werktags braucht, sollte es nicht in einer Anlage mit mehrmonatiger Bindung parken, auch wenn der Zinssatz dort verlockender aussieht.
Reserve auf ein getrenntes Tagesgeldkonto legen
Trenne die Reserve vom Alltag. Das Konto sollte ohne Karte, ohne Zugang zur Banking-App auf dem Startbildschirm und ohne Verknüpfung zum Girokonto laufen, denn genau dieser Abstand verhindert, dass du bei jeder kleinen Lücke im Monat hineingreifst. Wer die Reserve auf drei bis sechs Monatsausgaben auslegt, hat für einen Jobverlust oder eine kaputte Waschmaschine einen festen Puffer. Den häufigsten Fehler machen viele, wenn das Tagesgeld bei derselben Bank liegt und die App auf dem Startbildschirm klebt, weil dann ein Fingerwisch reicht. Zurück aufs Girokonto geht das Geld meist in ein bis zwei Werktagen, und genau diese Wartezeit schützt dich.
Ordner für Kontoauszüge und Sparbelege
Ein DIN-A4-Ordner reicht. Lege zwölf Register an, eines pro Monat, und beschrifte sie mit dem Monatsnamen. Dahinter gehören Sparbelege wie Zinsbescheinigungen und Depotauszüge, je Kalenderjahr in einen eigenen Abschnitt, denn zur Steuererklärung findest du dann alles sofort. Gegen den häufigsten Fehler, Auszüge ungelesen abzuheften, hilft ein Abgleich am Monatsende. Wer den Saldo kurz gegen die Zahlen hält, sieht Abbuchungen ohne passenden Beleg sofort, auch Monate später.
Tipp
„Trenne die Reserve räumlich vom Alltagskonto, auch wenn sie bei derselben Bank liegt. Ein separates Konto mit eigenem Namen macht Entnahmen bewusster.“
Welche der häufigsten Fehler kosten dich am meisten?
Die Kündigungsfrist steht bei vielen Abos nicht auf der Startseite, sondern im Kleingedruckten, oft mit vier Wochen zum Monatsende. Die Fehler, die später am meisten Geld kosten, passieren meist genau dort, wo niemand hinschaut.
Reserve nach Bauchgefühl statt Fixkosten festlegen
Rechne, statt zu schätzen. Schreib alle Fixkosten untereinander auf, die auch dann laufen, wenn kein Kunde zahlt. Beim häufigsten Fehler fehlen die Jahresposten wie Kfz-Versicherung oder Steuervorauszahlung, weil sie nur einmal im Jahr abgebucht werden. Teile jede Jahressumme durch zwölf und rechne den Betrag monatlich mit. Bei schwankenden Aufträgen nimmst du eher sechs Monate als Polster, bei festem Gehalt reichen oft drei, weil die Reserve dann nur Ausfälle wie eine Kündigung oder Krankheit abfangen muss.
Kein Ziel und kein Datum für die Reserve
Wer keinen Betrag und kein Datum festlegt, spart ins Leere. Der häufigste Fehler bei der Reserve ist nicht zu wenig Sparen, sondern ein Ziel, das nur im Kopf existiert und dort bei der nächsten unerwarteten Reparatur einfach verschwindet. Drei bis sechs Monatsausgaben gelten als übliche Richtgröße, bei schwankendem Einkommen eher am oberen Ende. Schreib den Betrag und einen konkreten Stichtag auf einen Zettel, teile die Summe durch die Monate bis dahin und überweise diesen Monatsbetrag am Zahltag auf ein separates Tagesgeldkonto ohne Karte. Hänge den Zettel mit dem aktuellen Stand an den Kühlschrank, dann siehst du beim Einkauf sofort, ob du hinterherhinkst.
Tipp
„Richte die Höhe der Reserve an deinen Fixkosten aus, nicht an einem Wunschbetrag. Ein sichtbarer Plan an der Wand hilft, den Fortschritt im Blick zu behalten.“
Was davon wirklich zählt
Die Auszüge bringen am meisten. Eine Liste veraltet, wenn ein Abo still verlängert wird oder die Handyrechnung steigt, und genau das fällt erst im Auszug auf. Den Jahresplaner würde ich zuerst streichen, wenn du nur wenige Jahreszahlungen hast. Ehrlich gesagt kostet die Wochenprüfung am Anfang Überwindung, und in den ersten Monaten wirkt sie wie Buchhaltung für Erwachsene, bis sie zur Routine wird. Wer das nach ein paar Wochen aufgibt, hat trotzdem mehr gewonnen als ohne jede Liste.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Wie viel Geld sollte ich für meinen Notgroschen zurücklegen?
Eine feste Summe hängt von deinen monatlichen Fixkosten ab und nicht von einer Pauschale. Rechne deine Fixkosten für einen Monat zusammen und lege den Zielbetrag danach fest. Passende Hilfsmittel findest du bei den Produktempfehlungen im Beitrag.
Was kostet ein gutes Haushaltsbuch?
Der Preis hängt vor allem von Größe, Material und Ausstattung ab, nicht von der Funktion. Ein schlichtes A5-Buch mit Kategorien aus Papier ist meist günstiger als eine Ausgabe mit Leineneinband. Den aktuellen Preis findest du bei den Produktempfehlungen im Beitrag.
Wie fange ich an, wenn ich noch keinen Überblick habe?
Sammle zuerst deine letzten Kontoauszüge und markiere alle wiederkehrenden Abbuchungen. Danach trägst du die Fixkosten in eine Liste ein und ergänzt Schritt für Schritt die variablen Ausgaben. So entsteht ein Überblick, ohne dass du alles auf einmal lösen musst.
Welche Ausgaben vergisst man beim Notgroschen am häufigsten?
Jahresbeiträge, Versicherungen mit Halbjahres- oder Jahreszahlung und Reparaturen am Auto oder an der Wohnung tauchen im Alltag selten auf. Trage sie mit Fälligkeitsmonat in einen Plan ein, damit sie nicht unerwartet kommen.
Ist ein Sparbuch für den Notgroschen sinnvoll?
Ein Sparbuch trennt die Reserve sichtbar vom Alltag, weil du jede Ein- und Auszahlung nachvollziehst. Prüfe vorher Zinsen und Kündigungsfristen. Denn beides unterscheidet sich je nach Anbieter deutlich.
Wie oft sollte ich mein Haushaltsbuch aktualisieren?
Eine wöchentliche Runde reicht meistens, damit Abbuchungen nicht untergehen. Trage Barausgaben am selben Tag ein, solange du dich noch genau erinnerst.
Das könnte dich auch interessieren
- Haushaltsbuch: die häufigsten Fehler und wie du sie vermeidest
- Unterlagen ordnen: die häufigsten Fehler und wie du sie vermeidest
- Weihnachtsbudget: die häufigsten Fehler und wie du sie vermeidest
- Sparen im Alltag: die häufigsten Fehler und wie du sie vermeidest
- Notgroschen aufbauen: So schaffst du die erste 3.000 Euro
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag ist allgemeine Information und keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders – prüfe die Angaben vor einer Entscheidung selbst.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.