Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Haushaltsbuch: die häufigsten Fehler und wie du sie vermeidest
Passend dazu: Kosten senken: die häufigsten Fehler und wie du sie vermeidest
Hinweis: Das ist keine Finanzberatung, sondern wie ich das Thema einordne, aus meiner Arbeit mit Zahlen im eigenen Online-Business. Deine Ausgaben, Schulden und Ziele sind anders. Bei größeren Entscheidungen hilft ein Gespräch mit einer unabhängigen Beratung. Sonntagmorgen, Kaffee neben dem Notizbuch. Der Blick auf den Kontostand ist endlich klar, und genau dieses Bild verkaufen Haushaltsbücher gern. Die häufigsten Fehler kommen allerdings erst danach, wenn der Schwung nachlässt und das Buch zur Ablage wird. Meist liegt das nicht an fehlender Disziplin, sondern an zu feinen Kategorien und an einer Erfassung, die sich nicht in den Wochenablauf einfügt. Wer jede Kleinigkeit einzeln notiert, hat nach wenigen Wochen eine Pflicht mehr im Kopf als einen Überblick. Der Start braucht wenig. Ein DIN-A5-Heft mit 148 mal 210 Millimetern passt in jede Tasche und reicht für mehrere Monate, wenn du nur Summen pro Kategorie einträgst und die Belege danach in einen Umschlag legst. Lege dafür vier Kategorien an: Fixkosten, Alltag, Ausnahmen und Rücklage. Wer jeden Kaffee einzeln auf Kategorien verteilt, bricht die Pflege meist schneller ab, als ihm lieb ist. Das reicht, weil du am Monatsende nur noch Summen addierst. Das Problem liegt meist woanders. Ein weiterer der häufigsten Fehler ist der Blick nur auf Karte und Bargeld, obwohl Daueraufträge, Abos und Lastschriften oft den größeren Teil der Ausgaben binden. Ein Abo, das nach der Probezeit still weiterläuft, taucht im Kontoauszug mit dem Verwendungszweck des Anbieters auf und lässt sich dort mit einem Blick finden. Lege deshalb einmal im Monat den Kontoauszug neben dein Heft und trage jede wiederkehrende Abbuchung in die Fixkosten ein. Der Hauptteil geht diese Stellen einzeln durch, vom Abo bis zur Jahresrechnung.
Warum Häufigsten Fehler?
Der häufigste Fehler ist das Vergessen. Die meisten Ausgaben laufen über Karte, Handy oder Dauerauftrag, und kaum jemand trägt jeden Kaffee von Hand nach. Ein Blick in die Kontoauszüge der letzten drei Monate zeigt meist mehr als erwartet: Abos, die nach einem Probemonat still weiterlaufen, und Kleinbeträge, die man kaum registriert. Genau dort fließt Geld ab, weil jeder einzelne Posten harmlos wirkt. Erst die Monatssumme verrät, wo es hakt. Der Rahmen fehlt meist. Wer ohne Kategorien startet, macht den häufigsten Fehler: Er schreibt Beträge auf, ohne sie auszuwerten. Acht bis zwölf Kategorien reichen für die meisten Haushalte: Wohnen, Strom, Versicherungen, Abos, Essen, Mobilität, Freizeit und ein Puffer für Unvorhergesehenes. Trenne Fixkosten, also Miete und Versicherungen, von variablen Ausgaben wie Essen und Freizeit. Nur der variable Teil lässt sich im Alltag steuern. Ein Wochen-Check von zehn Minuten am Sonntag reicht für den Überblick. Liegt es sichtbar auf dem Schreibtisch, trägt man am Abend eher ein, weil man beim Vorbeigehen daran denkt. Papier verlangt mehr Disziplin. Eine App rechnet automatisch, das Buch nicht, und bei mehreren Konten wird Papier schnell mühsam. Dafür sieht man auf Papier sofort, wenn die Woche leer geblieben ist, und genau das ist der Vorteil. Die Summe am Monatsende rechnest du besser zweimal nach. Ein häufiger Rechenfehler: Zwischensummen werden nicht übertragen, und dann stimmt die Bilanz nicht. Ein Buch im Format A5 misst 148 mal 210 Millimeter, also etwa wie ein Schreibblock, und passt in fast jede Tasche. Anthrazit, Grau und Naturweiß wirken ruhig. Das Buch bleibt auf dem Schreibtisch ein Begleiter und wird kein Blickfang.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | ||
|---|---|---|---|
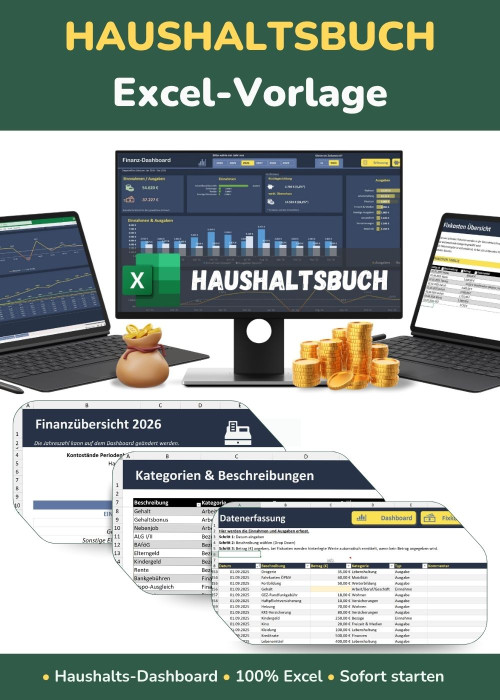
| Excel Haushaltsbuch | Monatliches Sparziel fest einplanen | Ansehen | |
| Trading-Code Praxiskurs | Quittungen im Belegordner sammeln | Ansehen | |
| Millionär Mindset Audio Paket | Papierbuch mit Spalten für Einnahmen | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten.
Ohne Ziel verliert das Haushaltsbuch schnell an Wirkung
A5 misst 148 mal 210 Millimeter und passt damit in fast jede Tasche. Für alle Tipps in diesem Abschnitt gilt dasselbe Prinzip: Du legst vorher fest, wofür das Geld stehen soll, und prüfst jeden Monat, ob die Zahlen noch dazu passen.
Monatliches Sparziel fest einplanen
Zuerst kommt das Sparziel. Lege vor Monatsbeginn eine feste Summe fest und schreibe sie als eigene Zeile ganz oben ins Buch, noch bevor die erste Ausgabe steht. Am Zahltag überweist du genau diesen Betrag auf ein separates Tagesgeldkonto, sodass er für den Alltag gar nicht mehr verfügbar ist. Der häufigste Fehler ist, das Ziel erst am Monatsende aus dem Rest abzuleiten, denn dann bleibt meist nichts übrig. Ob der Plan trägt, siehst du am Monatsende direkt am Kontostand des Sparkontos.
Kategorien mit festen Obergrenzen setzen
Begrenze dein Haushaltsbuch auf acht Kategorien. Wohnen, Essen, Mobilität, Freizeit, Abos, Kleidung und ein Topf für Unvorhergesehenes reichen für die meisten Haushalte. Gib jeder Kategorie ein festes Monatsbudget, und zwar aus den Ausgaben der letzten drei Monate abgeleitet, nicht aus dem, was du dir für einen guten Monat wünschst. Wer Fixkosten und Sparrate in denselben Topf wie den Wocheneinkauf wirft, macht den häufigsten Fehler, und dann wird jeder Einkauf zur Schuldfrage. Trag Fixkosten vorab ein, verteil den Rest auf die Kategorien und prüf am Monatsende nur die Abweichungen.
Tipp
„Ein Ziel wirkt nur, wenn es vor Monatsbeginn steht und sichtbar im Buch vermerkt ist. Achte bei der Wahl des Formats auf eine Monatsübersicht mit genug Platz für Summen.“
Belege und Kontoauszüge gehören sofort ins Buch
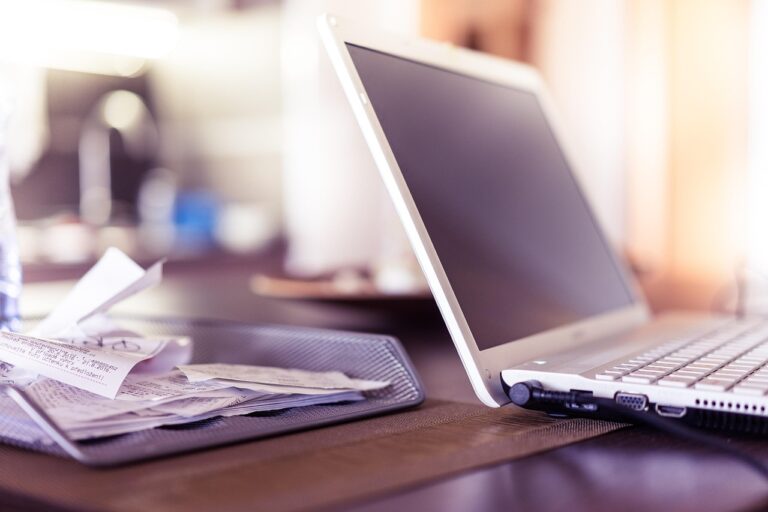
Ein Kassenbon aus Thermopapier verliert seine Schrift, wenn er in der Sonne liegt oder in der Jackentasche gegen den Schlüssel reibt. Genau solche Zettel brauchst du aber, wenn das Finanzamt nachfragt, deshalb lohnt es sich, Belege von Anfang an sauber abzulegen.
Quittungen im Belegordner sammeln
Heb den Bon sofort ab. Ein Ordner mit zwölf Fächern, eins pro Monat, reicht für ein Einzelunternehmen völlig aus, und du findest jeden Beleg ohne Suchen wieder, wenn du Kaufdatum und Betrag direkt auf den Bon schreibst. Bons aus Thermopapier verblassen unter Licht und Wärme, oft schon nach einigen Monaten. Wer Bons lose in der Jackentasche sammelt, macht den häufigsten Fehler: Sie landen vor der Steuererklärung in einem Haufen. Zehn Jahre musst du Buchungsbelege aufbewahren, und ein Ordner im Regal übersteht das problemlos.
Kontoauszüge monatlich mit dem Buch abgleichen
Einmal im Monat genügt. Setz dich dafür in den ersten Tagen hin, wenn die Lastschriften durch sind. Nimm den Kontoauszug und hake jede Buchung im Buch einzeln ab, nicht nur die Summe. Der häufigste Fehler ist, nur den Endsaldo zu vergleichen, denn zwei falsche Buchungen können sich gegenseitig aufheben und fallen dann niemandem auf. Abbuchungen, die du nicht erwartest, kannst du bei einer SEPA-Basislastschrift innerhalb von acht Wochen ohne Begründung zurückholen.
Tipp
„Der häufigste Fehler ist, Belege erst am Monatsende zu sortieren, dann fehlen oft die Hälfte. Ein Ordner mit Monatsfächern verhindert das zuverlässig.“

Bargeldausgaben bleiben im Buch oft unsichtbar
Ein DIN-A5-Heft aus dem Schreibwarenladen reicht als Bargeld-Kladde völlig aus. Genau dort landen die Ausgaben, die sonst zwischen Bäcker, Parkautomat und Trinkgeld verschwinden, weil sie auf keinem Kontoauszug auftauchen und niemand sie beim Monatsende nachrechnet.
Wochenbudget in beschriftete Umschläge aufteilen
Teile das Wochenbudget in Umschläge auf. Pro Kategorie gibt es einen eigenen Umschlag, etwa für Lebensmittel, Café und Freizeit. Beschrifte jeden Umschlag mit dem Betrag, den du am Montag hineinlegst, und hol Geld nur aus diesem Umschlag, wenn du bezahlst. Beim häufigsten Fehler wandert Geld still aus dem Nachbarumschlag in den leeren. Dagegen hilft die Regel, dass ein leerer Umschlag bis zum nächsten Zahltag leer bleibt, und ein Blick in die Umschläge zeigt dir, wo das Geld gelandet ist.
Kleinbeträge sofort am Kiosk notieren
Notier den Betrag sofort. Das gilt für Kaffee, Brötchen und den Schokoriegel an der Kasse, also für alles, was du nebenbei kaufst und sofort wieder vergisst. Am besten schreibst du es in die Notiz-App auf dem Handy oder in ein Mini-Notizbuch im Format A7, das in die Jackentasche passt. Wer erst am Monatsende nachträgt, begeht den häufigsten Fehler, denn dann fehlen genau die kleinen Käufe, die sich über Wochen zu einer größeren Summe addieren. Fünf Minuten am Abend genügen, dann stehen die Bons aus dem Portemonnaie als Zahlen auf dem Handy.
Tipp
„Bargeld verschwindet im Buch am leichtesten, weil keine Abbuchung es sichtbar macht. Notiere deshalb jede Barzahlung noch am gleichen Tag.“
Die häufigsten Fehler liegen oft bei falschen Kategorien
Ein 20-Watt-Netzteil reicht fürs Handy. Wer dasselbe Gerät für den Laptop kauft, wundert sich später, dass der Akku über Nacht kaum zulegt, und hält das Netzteil für defekt, obwohl es nur zur falschen Leistungsklasse gehört.
Fixkosten und variable Ausgaben trennen
Nimm drei Kontoauszüge zur Hand. Geh jede Buchung durch und markiere sie als fix, wenn sie jeden Monat in ähnlicher Höhe abgebucht wird, und als variabel, wenn Betrag und Zeitpunkt schwanken. Miete, Versicherungen und Abos gehören fast immer dazu. Bei den häufigsten Fehlern landet die Jahresrechnung der Versicherung im falschen Topf. Teile den Jahresbetrag durch zwölf und zähle ihn zu den Fixkosten, dann siehst du am Monatsende, was wirklich frei bleibt.
Jährliche Ausgaben auf zwölf Monate verteilen
Jährliche Posten fallen gebündelt an. Teile die Kfz-Steuer durch zwölf. Legst du den Monatsanteil jeden Monat auf ein separates Tagesgeldkonto, liegt das Geld bereit, wenn der Bescheid kommt, und wird nicht für den Wocheneinkauf ausgegeben. Vermeide den häufigsten Fehler und rechne Geschenke und Urlaub nicht erst im November ein. Prüfe die Liste jedes Jahr neu gegen den Bescheid, sobald sich ein Betrag ändert, sonst stimmt die Rücklage bald nicht mehr.
Tipp
„Mische fixe und variable Kosten nie in einer Zeile, sonst siehst du nicht, wie viel Spielraum wirklich bleibt.“
Feste Zeiten schlagen spontane Eintragungen
Ein A5-Kalender misst 14,8 mal 21 Zentimeter, und auf dieser Fläche passt eine Wochenansicht mit Stundenraster nur, wenn die Spalten schmal bleiben. Wer Termine erst einträgt, wenn sie anfallen, verliert schneller den Überblick, als ihm lieb ist. Feste Zeitblöcke für Kundenarbeit, Verwaltung und Pausen geben dir dagegen einen Rahmen, in den sich das Spontane einordnen lässt.
Wöchentlicher Kurzcheck am Sonntag
Sonntags reichen zwanzig Minuten. Dabei gehst du nur zwei Dinge durch, die offenen Rechnungen mit Zahlungseingang und den Kalender der kommenden Woche, sonst wird aus dem Check schnell eine Stunde. Den häufigsten Fehler machst du mit einem Termin, den du nur im Kopf hast. Lege den Termin auf Sonntag, 18 Uhr. Mit dem Timer auf 25 Minuten bleibt der Check kurz, und dann klappst du den Laptop zu.
Fester Stift und Platz für das Buch
Am Abend fehlt meist der Stift. Viele machen den häufigsten Fehler: Buch und Stift liegen in verschiedenen Räumen. Lege das Buch auf den Küchentisch oder neben das Kopfkissen, und binde den Stift mit einer kurzen Schnur an den Einband, damit er nicht unter dem Sofa verschwindet. Ein Gelschreiber mit 0,5 Millimeter Strichstärke bleibt beim Schreiben dünn und gut lesbar. Sobald der Blick auf den Nachttisch fällt, dauert der Eintrag kaum länger als eine Minute.
Tipp
„Lege Buch und Stift an einen festen Platz in der Wohnung, etwa neben die Küchenuhr. Was sichtbar liegt, wird häufiger ausgefüllt.“
Papier oder Tabelle: Wähle das Format, das du nutzt
A5 passt in die Tasche. Ob du Ausgaben mit dem Stift festhältst oder in einer Tabelle sammelst, entscheidet vor allem, wie oft du sie wirklich ansiehst.
Papierbuch mit Spalten für Einnahmen
Trag jede Zahlung sofort ein. Ein Buch mit zwei Spalten reicht: links die Einnahmen mit Datum, Kunde oder Plattform und Betrag, rechts die Ausgaben mit Kategorie und Betrag. Im A5-Format mit festem Einband passt die Doppelseite noch auf den Schreibtisch. Wer am Monatsende nachträgt, macht den häufigsten Fehler. Dann suchst du Beträge aus Mails und Kontoauszügen zusammen, und das kostet an einem Sonntagabend schnell eine Stunde. Jeden Freitag zehn Minuten reichen, dann stimmen die Spalten bis zum Monatsende.
Monatsübersicht als Wandkalender
Hänge den Kalender auf Augenhöhe. Die Mitte des Blatts sitzt dann etwa 1,50 Meter über dem Boden, sodass dein Blick beim Vorbeigehen automatisch auf die nächste Frist fällt. Ein Monatsblatt im Format DIN A2 reicht für Rechnungsläufe, Steuertermine und Kundenabgaben, wenn du pro Tag nur ein Stichwort einträgst. Zwei Farben reichen: Eine für Geld, die andere für Abgaben und Steuern. Viele machen dabei den häufigsten Fehler: Sie schreiben Fälligkeiten erst am Stichtag hin, und dann kommt die Erinnerung zu spät.
Tipp
„Das beste Format ist das, das du an sieben Tagen der Woche zur Hand hast. Achte auf ein Buch mit Spalten für Einnahmen und Ausgaben, dann bleibt die Übersicht klar.“

Was davon wirklich zählt
Den Belegordner würde ich zuerst weglassen. Quittungen sammeln klingt ordentlich, bringt aber erst etwas, wenn du sie irgendwann auch wieder anschaust. Wer nur eine Sache angeht, sollte den monatlichen Abgleich der Kontoauszüge mit dem Buch angehen, weil er am schnellsten zeigt, wo das Geld wirklich hingeht, und die Umschläge erst Sinn ergeben, wenn du diesen Überblick schon hast. Ehrlich gesagt kostet der Abgleich in den ersten Monaten Nerven, weil sich zeigt, wie viele kleine Posten man nicht notiert hat.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Wie viel Zeit braucht ein Haushaltsbuch pro Woche?
Für die meisten reichen wenige Minuten pro Woche, wenn du Belege und Bargeld laufend sammelst. Den großen Abgleich machst du dann einmal im Monat mit Kontoauszug und Buch.
Welches Haushaltsbuch eignet sich für Anfänger?
Ein A5-Format mit Monatsübersicht und Platz für Kategorien ist für den Start meist ideal. Achte auf einen stabilen Einband aus Leinenoptik, denn das Buch wird oft in die Hand genommen.
Was kostet ein gutes Haushaltsbuch?
Der Preis hängt vor allem von Format, Einband und Seitenzahl ab. Den aktuellen Preis findest du bei den Produktempfehlungen im Beitrag, dort stehen die passenden Modelle.
Muss ich wirklich jede Kleinigkeit notieren?
Für einen ersten Überblick reicht es, alle Ausgaben über einer selbst gesetzten Grenze festzuhalten und Kleinbeträge in einer Sammelzeile zu bündeln. Nach etwa einem Monat siehst du, welche Kategorie den meisten Spielraum frisst.
Ist ein digitales Haushaltsbuch besser als Papier?
Digitale Tabellen rechnen Summen automatisch und lassen sich leicht sortieren. Papier zwingt dich dagegen zu einem bewussteren Hinschauen, was vielen Einsteigern beim Dranbleiben hilft.
Weiterlesen: Budgetplanung: die häufigsten Fehler und wie du sie vermeidest
Neu im Blog: Unterlagen ordnen: die häufigsten Fehler und wie du sie vermeidest
Unser neuer Beitrag: Notgroschen: die häufigsten Fehler und wie du sie vermeidest
Neu im Blog: Jahresplanung: die häufigsten Fehler und wie du sie vermeidest
Das könnte dich auch interessieren
- Budget planen: Diese 5 Fehler sprengen dein Haushaltsgeld
- 52-Wochen-Challenge: Diese Fehler bremsen dein Sparen
- Geld sparen: Diese 1 teuren Fehler machen fast alle
- Haushaltsbuch führen: Vorlage, Tools und Zubehör
- Weihnachtsgeld sparen statt ausgeben: So klappt's
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag ist allgemeine Information und keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders – prüfe die Angaben vor einer Entscheidung selbst.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.