Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Sparen im Alltag: die häufigsten Fehler und wie du sie vermeidest
Passend dazu: Kosten senken: die häufigsten Fehler und wie du sie vermeidest
Hinweis: Das ist keine Finanz- oder Steuerberatung, sondern meine allgemeine Einordnung. Welche Konten, Verträge und Tarife zu deiner Situation passen, solltest du selbst prüfen oder mit einer unabhängigen Beratung besprechen. — Kaffee, Kontoauszug, ein ruhiger Samstagmorgen. Sparen im Alltag scheitert selten an großen Entscheidungen, sondern an Kleinbeträgen, die niemand mehr richtig sieht. Ein Probemonat, der still in ein Abo übergeht, ist dafür das klassische Beispiel. Ich habe diesen Mechanismus lange bei mir selbst übersehen. Wer seine Kontoumsätze nur grob überfliegt, zahlt diese kleinen Posten oft monatelang, bevor er sie überhaupt bemerkt, und genau dort beginnt das eigentliche Sparen. Der Check selbst ist schnell erledigt: Teile die Umsätze in Fixkosten, Abos und spontane Käufe auf, und notiere bei jedem Abo das Kündigungsdatum, nicht nur den Preis. Lebensmittel laufen oft nebenbei. Ein Teil davon landet im Müll, weil Packungen nach dem Mindesthaltbarkeitsdatum reflexartig weggeworfen werden. Dabei markiert das MHD nur die Frist, bis zu der der Hersteller Geschmack und Qualität garantiert, und Nudeln, Reis oder Konserven sind danach meist noch in Ordnung. Bei Hackfleisch und Fisch gilt dagegen das Verbrauchsdatum, das du unbedingt einhalten solltest. Der Kühlschrank sollte auf 7 °C oder kälter stehen, sonst verderben Lebensmittel schneller als nötig. Wer ohne Einkaufsliste losgeht, greift außerdem häufiger zu Fertigprodukten, die schnell in der Tonne landen, wenn niemand sie rechtzeitig isst. Die Gegenmittel sind unspektakulär. Ein eigenes Konto für Fixkosten, auf das am Gehaltstag automatisch ein fester Betrag wandert, macht den Rest sichtbar und schützt vor dem Griff zur Karte. Beim Strom lohnt sich der Vergleich fast immer, weil der Grundversorger meist teurer ist als ein Neukundentarif, und der Wechsel selbst läuft meist ohne Unterbrechung. Sparen im Alltag heißt also weniger Verzicht und mehr Sichtbarkeit: Wer genau weiß, was jeden Monat abfließt, entscheidet bewusster. Wer wenig Fixkosten hat, braucht das eigene Konto nicht zwingend. Die folgenden Abschnitte gehen die Fehler einzeln durch, damit du beim nächsten Kontoauszug weißt, woran du bist.
Sparen im Alltag, das Wichtigste vorab
Sparen im Alltag scheitert selten an einer großen Entscheidung, meist an Abbuchungen, die niemand mehr bewusst wahrnimmt. Ein Streaming-Abo, ein Fitnessstudio, das seit Monaten keiner besucht, ein Handytarif mit Datenreserve, die nie anfällt: Jeder Posten wirkt harmlos, zusammen ergeben sie oft den Betrag, der am Monatsende fehlt. Dazu kommt der Verbrauch im Haushalt. Viele Geräte ziehen im Standby zwischen einem und zehn Watt, rund um die Uhr, ohne dass jemand es merkt. Ein Steckdosen-Messgerät zeigt dir in wenigen Minuten, welches Gerät nachts still weiterläuft. Überblick kommt vor jeder Kürzung. Nimm die Abbuchungen der letzten drei Monate und sortiere sie in Kategorien wie Wohnen, Mobilität, Essen, Abos und Freizeit, dann liegt das Bild an einem Abend auf dem Tisch. Achte besonders auf Jahresposten: Versicherungen, Mitgliedschaften und Domains werden nur einmal im Jahr abgebucht und fehlen deshalb fast immer im Gefühl für den Monat. Teile sie durch zwölf und trage den Betrag monatlich ein, dann erscheint der echte Preis. Bargeld verschwindet dagegen gern aus jeder Liste, weil keine Abbuchung es festhält. Notiere Barausgaben eine Woche lang separat, bevor du entscheidest, ob sie überhaupt ein Problem sind. Verträge kommen danach dran. Viele Abos verlängern sich automatisch um ein Jahr, wenn du die Kündigungsfrist verpasst, und genau dort verschenkt man am ehesten Geld. Trag jede Frist mit Datum in den Kalender ein, am besten zwei Wochen vor Ablauf. Ein Budget funktioniert nur als feste Obergrenze pro Kategorie, nicht als Vorsatz. Bei der Umschlag-Methode steckst du den Betrag für Essen oder Freizeit als Bargeld in einen Umschlag, und wenn er leer ist, ist der Monat für diese Kategorie vorbei. Die Methode passt schlecht zu reinen Kartenzahlern, dort brauchst du stattdessen eine Tabelle mit Monatsgrenzen. Ein Haushaltsbuch in Beige, Sand oder Holz fällt im Wohnzimmer kaum auf und liegt deshalb eher offen herum; das hilft mehr als jede App, die du nach zwei Wochen nicht mehr öffnest. Beim Sparen im Alltag zählt am Ende, was du wiederholst.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | Preis | ||
|---|---|---|---|---|
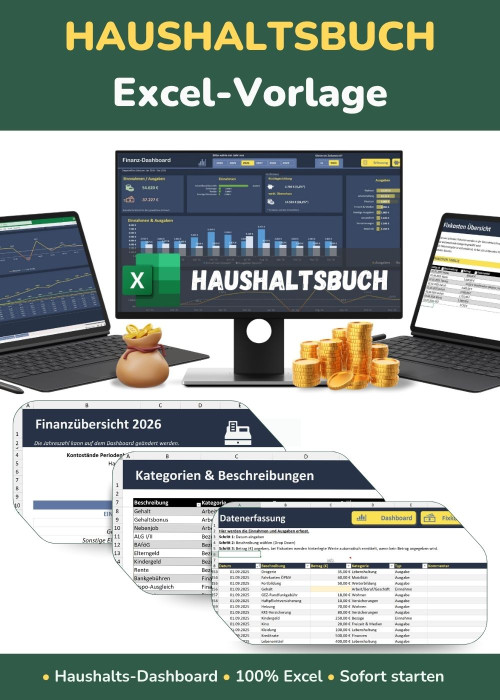
| Excel Haushaltsbuch | Haushaltsbuch für alle Ausgaben führen | 24,90 € | Ansehen | |
| Günstigster PreiseBook Komplettpaket "Deine Finanzen in 7 Tagen" | Kontoauszüge monatlich mit Farben ordnen | 19,95 € | Ansehen | |
| Trading-Code Praxiskurs | Bargeldausgaben in einem Kassenbuch festhalten | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten. · inkl. MwSt · Stand kann abweichen
Sparen im Alltag scheitert oft am fehlenden Überblick
Zwölf Zeilen reichen. Eine einfache Tabelle mit je einem Eintrag pro Dauerposten, also Miete, Handy, Versicherungen und Abos, zeigt dir in etwa einer Viertelstunde, wo dein Geld im Monat tatsächlich hängen bleibt, und die Überraschung am Monatsende fällt meist deutlich kleiner aus.
Haushaltsbuch für alle Ausgaben führen
Sparen im Alltag braucht erst mal Zahlen. Schreib jede Ausgabe am selben Tag in ein Ringbuch, ob Bargeld, Karte oder Online-Abo, und teile sie in feste Kategorien wie Wohnen, Essen und Freizeit, weil du nur so nach vier Wochen siehst, wo das Geld tatsächlich hingeht. Sechs bis acht Kategorien reichen. Fixkosten wie Miete und Versicherungen trägst du einmal im Monat ein, Kassenbons sammelst du in einem Umschlag. Der häufigste Fehler sind Abos, die still vom Konto abgebucht werden und im Kopf nicht vorkommen. Lege deshalb einmal pro Woche den Kontoauszug neben das Buch und gleiche beide ab, bis die Liste mit dem Konto übereinstimmt.
Kontoauszüge monatlich mit Farben ordnen
Farbe zeigt dir die Löcher. Im Online-Banking markierst du jede Abbuchung in einer Pastellfarbe, die du einer festen Kategorie zuordnest, etwa Wohnen, Essen, Abos, Mobilität und Freizeit, und gehst dabei den Monat einmal komplett durch. Beim ersten Mal dauert das länger. Genau hier scheitert Sparen im Alltag oft, weil kleine Abos unbemerkt durchrutschen. Dann färbst du jede Buchung, auch die kleinsten Beträge, und die Lücken im Monat fallen dir sofort auf, ohne dass du etwas zusammenrechnen musst.
Bargeldausgaben in einem Kassenbuch festhalten
Notier jede Barzahlung sofort. Ein DIN-A6-Heft mit Spalten für Datum, Betrag und Zweck reicht völlig aus. Gerade beim Sparen im Alltag entscheidet der Zeitpunkt des Eintrags, nicht die Ordnung des Hefts. Beim Bäcker, am Kiosk oder am Parkautomaten fallen Beträge an, die im Kopf kaum hängen bleiben. Zahlst du fast nur mit Karte, brauchst du das Heft nicht, bei täglichen Barkäufen blätterst du nach vier Wochen durch eine Seite voller Kleinbetrags-Einträge, die du nie als Ausgabe gespürt hättest.
Tipp
„Ein Haushaltsbuch mit festen Kategorien und Seiten für jeden Monat hilft mehr als ein Notizbuch ohne Struktur. Achte auf ein stabiles Format wie A5 mit Ringbindung, damit du es bequem neben dem Kontoauszug aufschlagen kannst.“
Wer spontan einkauft, zahlt am Ende drauf
Vierzehn Tage Widerrufsrecht gelten im Onlinehandel. Wer ein Gerät bestellt, prüft die Rückgabe selten, und genau dort liegt der Haken: Porto, Verpackung und die Zeit, bis das Geld zurückkommt, werden bei Spontankäufen gern vergessen.
Einkaufsliste vor jedem Supermarktbesuch schreiben
Gegen Impulskäufe hilft ein Zettel. Schreib die Liste direkt am Kühlschrank, nicht unterwegs aus dem Gedächtnis, und trag nur ein, was im Fach tatsächlich fehlt und wie viel davon. Sortiere die Liste nach Abschnitten des Markts: Obst, Kühlregal, Trockenware, Haushalt. Wer Sparen im Alltag ernst nimmt, streicht Artikel, die nicht auf dem Zettel stehen, bevor sie im Wagen landen. Der Zettel klebt am besten an der Kühlschranktür, dort wo du die leere Milchpackung siehst.
Vorräte in Glasbehältern sichtbar machen
Sparen im Alltag beginnt im Vorratsschrank. Fülle Mehl, Nudeln und Hülsenfrüchte in Gläser mit Schraubdeckel und klebe ein Etikett mit dem Kaufdatum darauf. Ein Liter fasst etwa ein halbes Kilo Mehl, Nudeln brauchen je nach Form mehr Platz. Neue Ware füllst du hinten nach, die älteste Tüte wandert nach vorn, sodass das Mehl mit dem frühesten Datum zuerst verbraucht wird. Mit einem Blick siehst du, ob noch Reis da ist, bevor du im Laden doppelt zugreifst.
Tipp
„Schreibe die Liste nicht aus dem Kopf, sondern nach einem kurzen Blick in den Vorratsschrank. Glasbehälter mit beschrifteten Etiketten zeigen auf einen Blick, was noch da ist.“

Abos und Verträge regelmäßig auf den Prüfstand stellen
Die Kündigungsfrist steht meist im Kleingedruckten, oft drei Monate vor Ablauf des Vertrags. Wer den Termin verpasst, zahlt bei vielen Jahresabos still weiter, weil sich der Vertrag um weitere zwölf Monate verlängert.
Abo-Liste mit Kündigungsfristen anlegen
Trag jedes Abo in eine Tabelle. Vier Spalten reichen: Anbieter, Betrag im Monat, Mindestlaufzeit und die Kündigungsfrist mit dem Datum, an dem sie wirklich greift. Beim Sparen im Alltag zeigt die Liste schnell Beträge, die längst niemand mehr nutzt. Viele Verträge verlängern sich automatisch um weitere zwölf Monate, wenn du nicht rechtzeitig schreibst, und oft muss die Kündigung schriftlich und mit einer Frist von etwa drei Monaten zum Laufzeitende eingehen. Ein Termin im Kalender zwei Wochen vor dem Kündigungstermin reicht dafür.
Kündigungstermine im Kalender rechtzeitig eintragen
Automatische Verlängerung kostet oft Geld. Viele Verträge laufen um ein volles Jahr weiter, wenn du die Frist auch nur um einen einzigen Tag verpasst, und der Stichtag liegt meist ein bis drei Monate vor dem Laufzeitende. Rechne den Termin rückwärts vom Vertragsende aus, nicht vom Abschluss. Zwei Wochen davor trägst du die Erinnerung ein. Gerade beim Sparen im Alltag zählt jeder Monat, den ein vergessenes Abo still weiterläuft.
Tipp
„Notiere bei jedem Vertrag die Kündigungsfrist direkt in der Abo-Liste, nicht erst dann, wenn die Verlängerung schon läuft. Ein Wandplaner mit Jahresübersicht macht die Fristen auf einen Blick sichtbar.“
Stromfresser im Haushalt finden und abschalten
Eine Mehrfachsteckdose mit Kippschalter ist der unscheinbarste Helfer in diesem Abschnitt. Ein Gerät im Standby zieht rund um die Uhr Strom, auch wenn das Display dunkel bleibt, und genau dieser Dauerverbrauch steckt in Dingen, die du kaum bemerkst.
Standby-Geräte mit schaltbarer Steckdosenleiste stoppen
Abschalten heißt hier wirklich trennen. Im Standby ziehen Fernseher je nach Alter einige Watt, eine Spielkonsole im Ruhemodus liegt oft deutlich darüber, und der Router läuft ohnehin rund um die Uhr, auch nachts, wenn du ihn gar nicht brauchst. Stell die Leiste so auf, dass du den Schalter ohne Bücken erreichst, und prüfe vorher die Belastbarkeit, denn eine übliche Schuko-Leiste ist für 3680 Watt ausgelegt. Am häufigsten rutscht die Konsole im Ruhemodus durch, dort läuft sie weiter und lädt Updates nach; vorher im Menü komplett herunterfahren, dann erst den Schalter drücken. Beim Smart-TV kann nach dem Trennen die Uhrzeit verloren gehen, und ein Blick auf den Stromzähler nach vier Wochen zeigt dir, was Sparen im Alltag wirklich bringt.
Energieverbrauch mit einem Messgerät ermitteln
Messen statt schätzen. Du steckst das Messgerät zwischen Steckdose und Verbraucher, und auf dem Display erscheint sofort der Wert in Watt, den das Gerät gerade zieht. Den Verbrauch rechnest du dann aus: Watt mal Stunden, geteilt durch 1000, ergibt Kilowattstunden. Im Jahr ergeben fünf Watt Dauerverbrauch rund 44 Kilowattstunden. Fürs Sparen im Alltag misst du Kühlschränke mindestens 24 Stunden, da sie im Takt anspringen, und fest verdrahtete Geräte wie Herd oder Heizung bleiben außen vor, denn das Messgerät passt nur zwischen Stecker und Steckdose.
Tipp
„Achte bei Steckdosenleisten auf einen Schalter, der alle angeschlossenen Geräte gleichzeitig vom Netz trennt. Das funktioniert nur, wenn die Leiste robust verarbeitet ist und die Schalter gut zu erreichen sind.“
Mit Umschlägen Budgets klar begrenzen, statt zu hoffen
Ein DL-Umschlag misst 110 × 220 Millimeter und passt in jede Schublade. Genau dieses Format reicht für eine Kategorie pro Umschlag, etwa Lebensmittel, mit dem Betrag, den du dir für den Monat vorgenommen hast.
Bargeld-Umschläge für Alltagsausgaben nutzen
Schreib pro Kategorie einen Umschlag. Für Sparen im Alltag beschriftest du jeden Umschlag mit Kategorie und Wochenbetrag, etwa Lebensmittel, Drogerie oder Café. Wenn der Umschlag leer ist, ist für diese Woche Schluss, und das gilt anders als bei der Karte, wo niemand mitzählt. Der häufigste Fehler ist, Restgeld aus dem Lebensmittel-Umschlag in den Café-Topf zu schieben. Dagegen hilft nur eine Regel, die du aufschreibst und sichtbar ans Fach klebst: Restgeld bleibt bis Sonntag drin.
Sparziel in einer sichtbaren Spardose sammeln
Greifbarer Fortschritt hält dich dran. Nimm ein Einmachglas mit Schraubdeckel, etwa einen Liter groß, und klebe außen fünf gleichmäßige Striche aus Kreppband, jeder steht für ein Fünftel deines Ziels. Stell es aufs Schlüsselbrett, dort siehst du es jeden Tag, wenn du die Wohnung verlässt. Der häufigste Fehler beim Sparen im Alltag ist ein Glas ohne festen Einzahlungstag, weil das Geld dann zwischen Umschlag und Glas hin und her rutscht. Lege deshalb einen festen Tag fest, etwa den Zahltag, und wandere mit dem Rest des Monatsbudgets direkt ins Glas, bevor du ihn anderswo ausgibst.
Tipp
„Lege die Umschläge in einen festen Ordner oder eine Box, damit du sie jeden Monat wiederfindest. Schreibe den Betrag außen auf den Umschlag, dann siehst du ohne Rechnen, wie viel noch übrig ist.“
Was davon wirklich zählt
Die Abo-Liste bringt am meisten, und zwar aus einem einfachen Grund: Du sitzt einmal ein paar Abende daran, und danach wirkt sie jeden Monat, ohne dass du dran denken musst, bis eine Abbuchung kommt, die du längst vergessen hattest. Das Kassenbuch würde ich zuerst streichen, weil Bargeld bei mir kaum noch vorkommt und ich es nach ein paar Wochen ohnehin schleifen ließ. Die Glasbehälter helfen nur, wenn du die Vorräte wirklich durchgehst. Wer das ehrlich angeht, braucht für die ersten Wochen mehr Disziplin, als die aufgeräumten Fotos vermuten lassen.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Was kostet ein gutes Haushaltsbuch?
Der Preis hängt vor allem von Größe, Material und Ausstattung ab, etwa von Ringbindung, Kategorieseiten und Papierqualität. Aktuelle Preise findest du bei den Produktempfehlungen im Beitrag. Ein einfaches Modell reicht für den Start oft völlig aus.
Wie lange sollte ich ein Haushaltsbuch führen?
Mindestens einen vollen Monat, besser zwei, damit du unterschiedliche Ausgabenphasen wie Feiertage oder Reparaturen erkennst. Danach kannst du die Kategorien anpassen. Wichtig ist, dass du jede Ausgabe möglichst am selben Tag einträgst.
Was ist der typische Sparfehler im Alltag?
Ein häufiger Fehler sind wiederkehrende Abbuchungen, die man nicht mehr bewusst wahrnimmt, etwa Abos, Mitgliedschaften oder Versicherungen. Dazu kommen spontane Einkäufe ohne Liste. Beides lässt sich mit einem monatlichen Kontocheck schnell eingrenzen.
Lohnt sich ein Umschlagsystem auch, wenn ich mit Karte zahle?
Ja, denn ein Umschlagsystem funktioniert auch digital, etwa mit getrennten Konten oder Unterkategorien in deiner Banking-App. Bargeld-Umschläge bieten aber den Vorteil, dass du Grenzen direkt siehst und sie dich eher bremsen.
Wie erkenne ich Stromfresser ohne Fachwissen?
Ein Strommessgerät zwischen Steckdose und Gerät zeigt dir die Leistung im Betrieb und im Standby an. Schau dir zuerst Fernseher, Router, Spielkonsolen und ältere Kühlgeräte an. Schon ein schaltbarer Stecker kann Standby-Verbrauch zuverlässig vermeiden.
Das könnte dich auch interessieren
- 20 Geld Sparen im Alltag Ideen die du nicht verpassen darfst
- Sparen im Alltag: Diese Denkfehler kosten dich Geld
- Geld sparen im Alltag: 33 easy Spartipps, die wirklich wirken
- Sparen im Alltag: 20 einfache Hebel
- gutscheine sammeln: so holst du dir bares geld zurueck
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag ist allgemeine Information und keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders – prüfe die Angaben vor einer Entscheidung selbst.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.