Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Jahresplanung: die häufigsten Fehler und wie du sie vermeidest
Hinweis vorab: Dieser Artikel ist allgemeine Information und ersetzt keine Anlage-, Steuer- oder Rechtsberatung. Das ist keine Beratung, sondern wie ich das Thema einordne. Prüfe konkrete Entscheidungen zu Versicherungen, Vorsorge oder Steuern mit einer Fachperson, die deine Unterlagen kennt. Tee in der Hand, Kalender offen. Der Plan steht am ersten Januar, und die häufigsten Fehler kommen erst danach. Die meisten Jahresplanungen scheitern nicht an fehlender Disziplin, sondern an Annahmen, die von Anfang an nicht stimmen. Typisch ist der Monat, in dem alles gleich viel kostet und alles gleich regelmäßig reinkommt. Die Realität sieht anders aus: Jahresbeiträge für Haftpflicht, Software-Abos oder Domains fallen in einem einzigen Monat an, und dann fehlt das Geld, das im Plan nie vorgesehen war. Der Gegenzug ist unspektakulär. Liste alle Posten auf, die nicht jeden Monat anfallen, und teile den Jahresbetrag durch zwölf, dann legst du jeden Monat ein Zwölftel zurück. Das ist die Methode, die verhindert, dass die Kfz-Versicherung im November das Konto leerräumt. Plane außerdem einen Puffer ein, der mindestens einen durchschnittlichen Monat abdeckt, weil kleine Posten, die niemand notiert hat, sich über das Jahr häufiger summieren als die eine große Rechnung. Ein Quartals-Check mit vier Terminen im Jahr zeigt, ob die Annahmen noch stimmen. Der Hauptteil zeigt, wo genau die häufigsten Fehler ansetzen und welcher Handgriff dagegen hilft, vom vergessenen Jahresbeitrag bis zum Ziel ohne Messgröße. Für wen lohnt sich das? Wer festes Gehalt hat und seine Fixkosten kennt, braucht den Plan vor allem als Gewohnheit. Wer als Freelancer oder Creator arbeitet, rechnet besser mit dem schwächsten Monat des letzten Jahres als mit dem Durchschnitt, sonst steht die Planung auf einer Zahl, die im Sommer nicht mehr trägt. Aus meiner eigenen Zeit mit schwankenden Umsätzen kenne ich genau diesen Moment, in dem der Plan zu optimistisch war. Der Plan ersetzt keine Rücklage, er zeigt dir nur früher, wo sie fehlt. Die häufigsten Fehler entstehen selten aus Faulheit, meist aus einer Rechnung, die nur im besten Fall aufgeht.
Warum Häufigsten Fehler?
Der Fehler sitzt im Kopf. Der häufigste Fehler bei der Jahresplanung ist, dass jährlich fällige Kosten nur im Gedächtnis stattfinden und nie auf dem Papier. Miete, Strom und Handyvertrag ziehen jeden Monat ab und fallen deshalb auf, die Jahresrechnung für die Kfz-Versicherung oder ein Jahres-Abo dagegen kommen einmal und reißen dann ein Loch in ein Budget, das eigentlich stabil war. Manche Kfz- und Haftpflichtverträge werden jährlich oder halbjährlich fällig, und die Kündigungsfristen stehen im Vertrag. Teile jeden Jahresbetrag durch zwölf, dann hast du die Monatsrate, die du zur Seite legen musst. Notier dir daneben den Monat, in dem die Zahlung fällig wird.
Das Gegenmittel ist unspektakulär. Lege für die Jahreskosten ein eigenes Unterkonto oder einen Sparbereich an und überweise dorthin jeden Monat die errechnete Zwölftel-Rate, am besten am Tag nach dem Gehalt. Das funktioniert nur, wenn das Geld auf einem getrennten Konto liegt, sonst fließt es im Alltag ab. Bei Abos hilft ein Blick in die Kontoauszüge der letzten zwölf Monate, weil dort jede Abbuchung steht, die du vergessen hast. Probemonate, die still in ein Jahresabo übergehen, gehören zum häufigsten Fehler im Alltag, weil niemand den Abschluss im Kalender hat. Setz dir zusätzlich eine Erinnerung ein paar Wochen vor jeder Kündigungsfrist.
Das System ist Geschmackssache. Ein Wandkalender passt, wenn du visuell arbeitest, bringt aber nichts, wenn er hinter der Tür hängt. Ein Haushaltsbuch eignet sich, wenn du lieber schreibst, und verlangt dafür etwas Disziplin beim Eintragen. Das Werkzeug ist zweitrangig, solange du den Plan regelmäßig öffnest. Geburtstage trägst du mit Datum und Budget ein, Weihnachten bekommt einen eigenen Posten im Herbst. Wer die Rate gleich zu Beginn jedes Monats prüft, merkt schnell, ob der Betrag noch zu den Verträgen passt, die tatsächlich laufen, und kann nachsteuern, bevor im Dezember ein Loch entsteht.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | Preis | ||
|---|---|---|---|---|
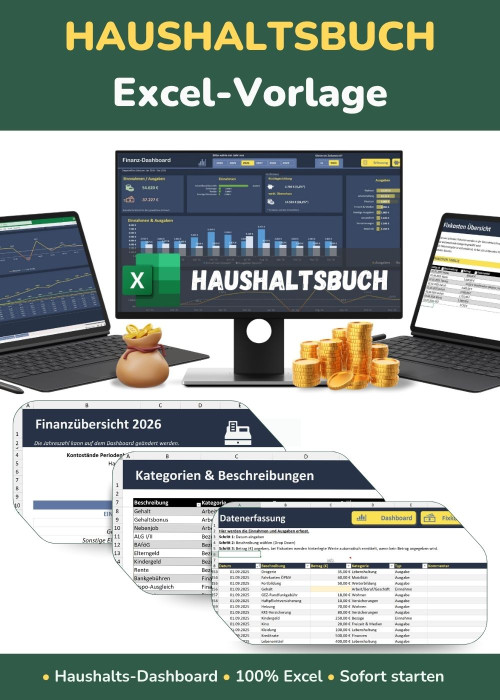
| Excel Haushaltsbuch | Fixkosten als Liste mit Jahressumme | 24,90 € | Ansehen | |
| Trading-Code Praxiskurs | Sparziele mit festem Datum festhalten | Ansehen | ||
| Günstigster PreiseBook Komplettpaket "Deine Finanzen in 7 Tagen" | Belege nach Monat und Kategorie ordnen | 19,95 € | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten. · inkl. MwSt · Stand kann abweichen
Wer ohne Zahlen plant, verliert schnell den Überblick
Drei Spalten in einer Tabellenkalkulation reichen für den Anfang: Einnahmen, Fixkosten, Rücklage. Wer sie jede Woche ausfüllt, merkt früh, wo das Geld zwischen den Rechnungen hängen bleibt.
Fixkosten als Liste mit Jahressumme
Trag Miete, Versicherungen und Abos ein. Pro Zeile stehen ein Posten, der Monatsbetrag und daneben die Jahressumme, also Monatsbetrag mal zwölf. Der häufigste Fehler ist, dass nur die Monatsbeträge im Kopf bleiben, obwohl die Kfz-Versicherung, die Haftpflicht oder der Jahresbeitrag eines Abos einmal im Jahr mit einem großen Betrag vom Konto abgeht und dort kaum jemand damit rechnet. Dagegen hilft ein Durchgang durch die Kontoauszüge der letzten zwölf Monate. Abos, die du seit Monaten nicht nutzt, fallen dir beim Abtippen sofort auf, und genau dort lässt sich am schnellsten etwas sparen.
Sparziele mit festem Datum festhalten
Schreib jedes Sparziel auf. Dazu gehören ein Betrag und ein festes Datum, zum Beispiel eine Urlaubskasse für Ende Juni. Teil den Betrag durch die Monate bis dahin, dann hast du die Rate, die du jeden Monat zur Seite legen musst. Der häufigste Fehler ist ein Ziel ohne Datum, weil es dann nie dringend wird und still von einem Monat in den nächsten rutscht. Richte den Dauerauftrag direkt nach dem Gehaltseingang ein, bevor das Geld im Alltag verschwindet.
Unregelmäßige Ausgaben im Familienkalender notieren
Seltene Kosten fehlen im Monatsplan. Hänge im Flur einen großen Wandkalender auf und setze Geschenke, Kfz-Steuer und Reparaturen mit Fälligkeitsmonat und Betrag hinein, bevor sie dich im Dezember überraschen. Wer die Jahressumme durch zwölf teilt, kennt die monatliche Rücklage. Beim häufigsten Fehler steht nur der Betrag im Kalender, ohne Monat, und dann bleibt die Rücklage aus. Am Monatsende reicht ein Blick an die Wand, und du weißt, welcher Betrag im Folgemonat schon reserviert ist.
Weiterlesen: Budgetplanung: die häufigsten Fehler und wie du sie vermeidest.
Tipp
„Ein Haushaltsbuch mit Jahresübersicht und Monatsseiten sorgt dafür, dass Fixkosten monatlich und als Summe sichtbar bleiben. Achte bei der Auswahl auf festen Einband und lesbare Schrift, damit du den Plan wirklich öfter aufschlägst.“
Die häufigsten Fehler bei Jahresausgaben vermeidest du so
Eine Domain läuft ein Jahr. Danach verlängert der Anbieter sie automatisch, und die Rechnung landet oft in einem Postfach, das du nicht mehr täglich öffnest, bis die Abbuchung auf deinem Konto schon steht.
Jährliche Beiträge rechtzeitig eintragen
Jährliche Beiträge fallen kaum auf. Kfz-Versicherung, Vereinsmitgliedschaft und Domain-Verlängerung werden einmal im Jahr abgebucht, und genau dort liegt einer der häufigsten Fehler: Man rechnet nur mit dem Monatsbudget. Trag jeden Betrag mit Fälligkeitsdatum in eine Jahresübersicht ein, am besten in einer Tabelle mit Spalten für Vertrag, Betrag, Fälligkeit und Kündigungsfrist. Die Kündigungsfrist wird oft übersehen, sie liegt je nach Vertrag bei vier Wochen bis drei Monaten vor dem Vertragsende. Setz dir zwei bis vier Wochen vor jeder Abbuchung eine Erinnerung, dann siehst du rechtzeitig, ob sich ein Tarifwechsel lohnt.
Kleine Abos im Blick behalten
Trag jeden Dienst ein. Schreib neben jeden Namen den Betrag, den Abbuchungstag und die Kündigungsfrist, die im Vertrag oder in den AGB steht. Viele Anbieter verlängern sich automatisch um einen Monat oder ein Jahr, wenn du nicht rechtzeitig kündigst. Unter den häufigsten Fehlern steht das Vergessen einer Kündigung ganz oben. Ein fester Termin im Kalender, etwa der erste Samstag im Monat, reicht meist, damit du die Liste einmal im Monat durchgehst.
Kontoführung und Gebühren im Jahreskalender planen
Gebühren verschwinden selten von allein. Wer Kontoführung und Kartenbeiträge erst im Kontoauszug entdeckt, hat den Termin zur Kündigung meist schon verpasst. Den häufigsten Fehler machst du, wenn du Termine nicht vorher festhältst. Schreib dir die Fälligkeit jeder Gebühr vier Wochen vor dem Abbuchungstag in einen Schreibtischkalender, dazu die Kündigungsfrist der Karte, denn bei manchen Anbietern endet sie Wochen vor dem Stichtag. Am Stichtag entscheidest du dann in Ruhe, ob die Karte bleibt oder geht.
Tipp
„Lege für jede Jahreszahlung einen eigenen Eintrag mit Fälligkeitsdatum an, bevor du das Monatsbudget verteilst. Ein Kalender mit klarer Monatsaufteilung hilft dir, diese Termine nicht zu verpassen.“

Mit einer Reserve scheitert kaum ein Sparplan
Die folgenden Tipps zeigen dir, wie du zuerst einen Puffer aufbaust, bevor Geld in Fonds wandert.
Puffer für Unerwartetes früh einplanen
Zuerst kommt der Puffer. Lege vor der ersten Sparrate einen festen Betrag für Reparaturen und Arztkosten beiseite, und zwar bevor du das Restbudget verteilst. Den häufigsten Fehler sieht man bei Sparplänen ohne Polster: Fällt die Waschmaschine aus, steckt das Geld schon im Sparplan, und du verkaufst Anteile oder rutschst in den Dispo. Am Zahltag richtest du einen Dauerauftrag auf ein eigenes Tagesgeldkonto ein, noch vor Miete und Sparplan. Als Richtwert gelten drei bis sechs Monatsausgaben, die du über deine Fixkosten ermittelst.
Urlaubszeit mit weniger Einkommen einkalkulieren
Trag Urlaub und Flauten als eigene Zeilen in deinen Jahresplan ein. Dazu legst du eine Tabelle mit zwölf Monatszeilen an, mit Spalten für erwartete Einnahmen, feste Kosten, Reisebudget und Rücklage, und setzt die Einnahmen der schwachen Monate bewusst niedriger an als deinen Schnitt. Der häufigste Fehler ist, Urlaub aus dem laufenden Monatseinkommen zu bezahlen, sodass der Sparplan genau in dieser Zeit ausgesetzt wird. Wer stattdessen jeden Monat ein Zwölftel der geplanten Reisekosten auf ein separates Konto schiebt, reist ohne Lücke im Sparplan. Gleiche Summe, nur verteilt sich die Belastung auf zwölf Monate statt auf eine Abbuchung im August.
Tipp
„Ein Puffer funktioniert am besten, wenn er physisch getrennt vom Alltagsgeld liegt, etwa in einer verschließbaren Metallkassette. Entscheidend ist ein fester Monatsbetrag, den du nicht antastest.“
So hältst du dein Budget auch im Alltag im Griff
Ein Unterkonto pro Ausgabenart. Getrennte Töpfe für Fixkosten, Alltag und Rücklagen machen sichtbar, wo das Geld im Monat tatsächlich hängen bleibt, bevor der Kontostand dich überrascht.
Wochenkasse mit beschrifteten Umschlägen
Zerleg das Monatsbudget in Wochenbeträge. Dafür teilst du den Betrag für Lebensmittel und Freizeit durch 4,33, weil ein Monat im Schnitt so viele Wochen hat. Pro Kategorie ein C6-Umschlag (114 × 162 mm), außen mit Betrag und Woche beschriftet, damit du beim Öffnen sofort siehst, was noch übrig ist. Beim häufigsten Fehler wird das Budget vor den Fixkosten verteilt, und der Umschlag für Lebensmittel ist am dritten Wochenende leer. Gegenmittel: Fixkosten zuerst abziehen, den Rest erst dann auf die Umschläge verteilen.
Wochenrückblick jeden Sonntag eintragen
Sonntags reichen zehn Minuten. Geh den Kontoauszug der letzten sieben Tage Zeile für Zeile durch und trag jede Kartenzahlung, jede Abbuchung und jede Barabhebung ins Haushaltsbuch ein. Der häufigste Fehler ist, Beträge aus dem Gedächtnis nachzutragen, denn dann fehlen genau die kleinen Posten, die am Monatsende die Lücke erklären. Trag nur ein, was auf dem Auszug steht, und lass Bargeld aus der Brieftasche in einer eigenen Zeile landen. Nach vier Wochen zeigt dir die Liste, welche Kategorie still am meisten frisst.
Tipp
„Wochenumschläge aus festem Papier mit klarer Beschriftung halten die Beträge sichtbar und lassen sich leicht sortieren. Achte auf Umschläge mit stabilem Rücken, damit sie auch nach Monaten noch gut aussehen.“
Belege sauber sortieren spart dir später viel Suche
Thermopapier verblasst, wenn es Licht und Wärme abbekommt, und viele Kassenbons sind nach wenigen Monaten nur noch ein weißer Streifen. Wer seine Belege deshalb gleich nach dem Kauf fotografiert und in festen Ordnern ablegt, muss im Frühjahr nicht mehr jeden Zettel aus dem Schuhkarton fischen.
Belege nach Monat und Kategorie ordnen
Sofort ablegen spart dir die Suche. Ein Ordner pro Jahr mit zwölf Monatsfächern und Registern für Miete, Strom und Versicherungen reicht dafür völlig aus, und jede Rechnung landet am Eingangstag im passenden Fach. Schuhkartons voller Kassenbons ohne Datum sind der häufigste Fehler, weil du dann jeden Zettel einzeln aufklappen musst. Zehn Jahre Aufbewahrung gelten in Deutschland für Buchungsbelege, deshalb zahlt sich die feste Struktur von Anfang an aus. Wer jede Rechnung als PDF mit Datum, Anbieter und Betrag im Dateinamen speichert, findet sie auch Jahre später per Suche wieder.
Digitale Belegfotos sauber benennen
Benenne jede Datei gleich beim Speichern. Setze das Rechnungsdatum im Format JJJJ-MM-TT an den Anfang, danach die Kategorie und den Anbieter, zum Beispiel 2024-03-14_Versicherung_Haftpflicht.pdf, weil sich so alle Dateien automatisch chronologisch sortieren. Leerzeichen ersetzt du durch Unterstriche, Umlaute schreibst du als ae, oe, ue. Gerade wenn du den Namen stehen lässt, den die Scan-App mit Scan_0042.pdf vorgibt, machst du den häufigsten Fehler. Ein Suchbegriff wie Versicherung 2024 bringt dann genau die eine Datei oben in die Liste.
Tipp
„Ein Ordner mit Registern für Monate und Kategorien ist übersichtlicher als lose Stapel. Ein kompakter Dokumentenscanner spart dir Zeit, wenn du Belege regelmäßig digital ablegst.“

Was davon wirklich zählt
Das Problem war selten die Miete. Meistens waren es Beiträge, die einmal im Jahr abbuchen, und Kosten, die man im Monatsblick schlicht übersieht. Deshalb würde ich bei den jährlichen Beiträgen anfangen. Dort trifft die Lücke im Monatsbudget am härtesten, weil ein Betrag, der nur einmal im Jahr kommt, das Konto in einem Monat leerziehen kann, und ein einziger Eintrag im Kalender reicht, um sie abzufangen. Der erste Durchgang kostet dich einen Abend, und du wirst beim Sortieren Abos entdecken, die du längst vergessen hattest.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Was kostet ein gutes Haushaltsbuch?
Der Preis hängt vor allem von Format, Papier und Einband ab. Ein stabiler Leineneinband kostet meist mehr als eine einfache Broschur. Die aktuellen Preise findest du bei den Produktempfehlungen im Beitrag.
Wie plane ich mein Haushaltsbudget für das ganze Jahr?
Starte mit den Fixkosten und trage sie mit Jahressumme ein. Danach ergänzt du jährliche Zahlungen, Geschenke und einen festen Puffer. Zum Schluss verteilst du den Rest auf die Monate.
Welches Haushaltsbuch eignet sich für Anfänger?
Für Einsteiger eignet sich ein Buch mit Jahresübersicht und einer Seite pro Monat. Es sollte im A5-Format kompakt genug sein, um es überall mitzunehmen. Achte auf eine übersichtliche Kategorieeinteilung.
Wie oft sollte ich meine Jahresplanung überprüfen?
Ein kurzer Check pro Monat reicht meist aus, um Abweichungen früh zu erkennen. Einmal im Quartal lohnt sich eine größere Überarbeitung. Passe die Planung an, wenn sich Einkommen oder Fixkosten ändern.
Wie erkenne ich, dass mein Sparziel unrealistisch ist?
Ein Sparziel ist unrealistisch, wenn du es seit mehreren Monaten nicht erreichst, obwohl du alle Ausgaben notierst. Prüfe dann, ob der Betrag zu hoch oder der Zeitraum zu kurz gewählt ist. Passe Ziel oder Frist an, statt die Planung aufzugeben.
Lohnt sich ein Wandkalender neben dem Haushaltsbuch?
Ein Wandkalender eignet sich gut für Termine wie Zahlungsfristen, die du auf einen Blick sehen willst. Das Haushaltsbuch bleibt für die genauen Beträge zuständig. Beide zusammen decken Überblick und Details ab.
Das könnte dich auch interessieren
- Budgetplanung: die häufigsten Fehler und wie du sie vermeidest
- Haushaltsbuch: die häufigsten Fehler und wie du sie vermeidest
- Kosten senken: die häufigsten Fehler und wie du sie vermeidest
- Notgroschen: die häufigsten Fehler und wie du sie vermeidest
- Aktien 2026: Diese Fehler machen fast alle Einsteiger
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag ist allgemeine Information und keine Anlage-, Steuer- oder Rechtsberatung. Jede Situation ist anders – prüfe die Angaben vor einer Entscheidung selbst.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.