Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Finanzen im Blick: Taschenrechner und Planer fürs Homeoffice
Warum Taschenrechner und Planer?
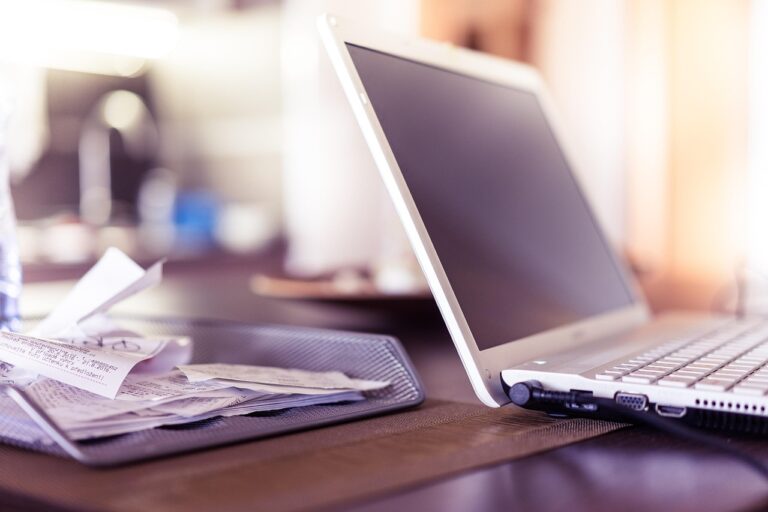
Taschenrechner und Planer schließen eine Lücke, die im Homeoffice schnell entsteht. Ohne festen Gehaltszettel auf dem Schreibtisch trägt man Ausgaben oft im Kopf, und genau dort gehen Beträge verloren. Ein Rechner, der Mehrwertsteuer und Prozente direkt verarbeitet, zeigt dir bei jedem Beleg sofort, wie viel netto und brutto tatsächlich auf der Rechnung steht. Die Formel dahinter ist simpel: Brutto ist Netto mal 1,19 bei 19 Prozent, und mal 1,07 bei 7 Prozent. Das spart Kopfrechnen und Rückfragen, vor allem bei Eingangsrechnungen von Dienstleistern. Der Planer macht Fixkosten sichtbar. Dazu gehören Versicherungen, Mobilfunk, Software-Abos und die Coworking-Miete, also alles, was jeden Monat gleich abgebucht wird. Jährliche Posten wie eine Kfz-Versicherung oder ein Domain-Abo tauchen auf dem Kontoauszug nur einmal auf, und genau hier passiert es: Sie kommen überraschend. Wer den Jahresbetrag durch zwölf teilt und jeden Monat einen Zwölftel auf ein separates Konto legt, hat die Rechnung schon bezahlt, bevor sie kommt. Bei einem Sparziel rechnest du umgekehrt: Zielbetrag geteilt durch Monate ergibt die Rate. Der Planer verstaubt oft. Viele tragen die Fixkosten am Monatsanfang ein und vergessen den Rest, bis die nächste Abbuchung überrascht. Gegenmittel ist ein fester Termin: einmal pro Woche, etwa 15 Minuten, Kontoauszug neben den Planer legen, alle Posten abhaken und die Summe mit dem Stand auf dem Konto vergleichen. Beim Taschenrechner passiert ein anderer Fehler. Wer 19 Prozent auf einen Bruttobetrag aufschlägt, landet bei einer zu hohen Summe. Brutto geteilt durch 1,19 ergibt den Nettobetrag. Bei Graphit, Weiß und hellem Eichenholz fügen sich Rechner, Ordner und Planer zu einem ruhigen Arbeitsplatz zusammen, an dem man die Vorlagen eher wirklich pflegt.Die Top-Auswahl im Vergleich
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten.Welche Taschenrechner und Planer sparen dir Zeit?
A5 passt in fast jeden Rucksack. Bei Planern lohnt der Blick auf die Heftung, denn eine Fadenheftung klappt auch bei vollen Seiten flach auf, während geklebte Rücken bei täglichem Gebrauch schneller aufreißen.
Tischrechner mit großem Display
Auf dem Schreibtisch zählt vor allem die Stellenzahl. Ein Tischrechner mit zwölf Stellen zeigt Beträge wie 1.234.567,89 ohne Verkürzung an, während viele Taschenrechner für die Hosentasche schon bei acht Stellen eng werden. Feste Tasten mit klarem Druckpunkt lassen dich blind tippen, ohne auf den Monitor zu schielen. Prüf vor dem Kauf die Tastenhöhe, denn flache Tasten ermüden bei langen Zahlenreihen schneller. Steht das Gerät neben dem Laptop, greifst du für Taschenrechner und Planer nicht mehr zum Handy.
Solar-Taschenrechner für den Laptop-Platz
Am Laptop-Platz reichen meist vier Grundrechenarten. Ein Solar-Taschenrechner kommt ohne Batteriewechsel aus, solange genug Licht aufs Display fällt, und das reicht bei Tageslicht vom Fenster. Oben über dem Display sitzt meist die Solarzelle, bei den meisten Taschenrechnern und Planern. Wer das Gerät in die Schublade legt, nimmt der Zelle das Licht und verlässt sich am Ende auf die kleine Knopfzelle als Reserve. Lege ihn griffbereit neben die Tastatur, dann bleibt die Reserve unangetastet.
Taschenrechner mit Mehrwertsteuer-Taste
Gerade bei Rechnungen zählt jeder Schritt. Ein Taschenrechner und Planer mit Mehrwertsteuer- und Prozenttasten rechnet Netto und Brutto direkt um, du musst also keine Zwischenergebnisse auf Papier notieren oder im Kopf halten. Dahinter steckt nur eine einfache Formel. Netto mal 1,19 ergibt Brutto, Brutto geteilt durch 1,19 ergibt Netto. Häufig passiert der Fehler, 19 Prozent von 119 abzuziehen, dann landet man bei 96,39 statt bei 100.
Tipp
„Achte auf ein großes Display mit mindestens 10 Stellen, damit du lange Beträge ohne Verrutschen kontrollieren kannst. Eine Mehrwertsteuer-Taste ist im Alltag praktischer als reine Grundrechenfunktionen."
So behältst du Fixkosten am Schreibtisch im Blick
Ein 100-GB-Tarif läuft oft unbemerkt weiter. Solche Posten sammeln sich über das Jahr, und weil jede einzelne Abbuchung klein wirkt, fällt die Summe kaum jemandem auf, bis der Kontoauszug einmal vollständig vor dir liegt.
Wochenplaner für Fixkosten an der Wand
Zwei Spalten reichen für den Anfang völlig. Links steht das Datum der Abbuchung, rechts der Betrag und der Name des Vertrags, bei Versicherungen zusätzlich die Kündigungsfrist in Tagen oder Monaten. Genau diese Kündigungsfrist fehlt auf den meisten selbst gebauten Plänen, und dann merkst du erst im Januar, dass ein Abo sich still verlängert hat. Eine magnetische Tafel mit Wochenraster macht daraus ein Bild: Jede Woche bekommt eine eigene Spalte, und farbige Magnete markieren, was fällig wird. Mit einem Taschenrechner und Planer am Arbeitsplatz rechnest du die Monatssumme einmal nach, bevor du die Tafel aufhängst.
Monatsübersicht als Tischkalender
Termine wandern vom Handy auf Papier. Ein Tischkalender mit großer Monatsübersicht zeigt dir alle 31 Tage gleichzeitig, und genau das unterscheidet ihn von einer App, die du erst öffnen musst. Trag Miete, Strom, Internet und Versicherungen ein. Pro Kategorie nimmst du eine eigene Farbe, Wohnen etwa Blau und Verträge Rot. Am Monatsende addierst du die Beträge mit Taschenrechner und Planer und vergleichst die Summe mit dem Kontoauszug, bevor die nächste Abbuchung kommt.
Farbige Haftnotizen für Abbuchungen
Haftnotizen kosten kaum etwas. Nimm zwei Farben, die sich vom Bildschirm und vom Planer deutlich abheben: ein gedämpftes Gelb für Abbuchungen der nächsten zwei Wochen und ein Hellblau für alles, was du noch prüfen willst, etwa eine Preiserhöhung oder ein Abo, das du nicht mehr brauchst. Schreib auf jeden Zettel Abbuchungsdatum, Dienst und Betrag und klebe ihn an den Monitorrand oder auf die Seite des Planers, auf der dieser Monat steht. Gegen das Vergessen hilft ein fester Termin: Am ersten Werktag des Monats gleichst du die Zettel mit dem Taschenrechner und Planer ab. Das Gelb rückt jeden Monat ein Stück nach oben, bis die Abbuchung durch ist und der Zettel abgezogen werden kann.
Tipp
„Plane Fixkosten wie Miete, Strom und Internet in einer eigenen Farbe ein, damit sie sich von spontanen Ausgaben abheben. Ein Planer mit Monatsspalten zeigt dir schnell, wann Zahlungen zusammenfallen."

Diese 2 Vorlagen machen Ausgaben übersichtlich
Zwölf Monatsspalten, eine Ausgabenkategorie pro Zeile. Die beiden Vorlagen unten musst du nicht selbst bauen, sondern nur kopieren und an deine Kategorien anpassen, dann siehst du in der Summenzeile am Monatsende sofort, wo dein Geld geblieben ist.
Haushaltsbuch A5 mit Monatsspalten
Fixkosten zuerst eintragen. Miete, Versicherungen, Handyvertrag und Sparrate stehen fest, bevor der erste Einkauf kommt, und genau deshalb gehören sie in die oberste Zeile jeder Monatsspalte. Mit 148 mal 210 Millimetern passt das A5-Format in fast jede Schublade und bleibt trotzdem übersichtlich. Pro Monat reicht eine Doppelseite als Taschenrechner und Planer, links Einnahmen, rechts Ausgaben. Der häufigste Fehler sind Barausgaben, die am Monatsende fehlen, weil der Kassenbon im Portemonnaie verschwindet; sammle die Belege deshalb in einem Umschlag und trage sie jeden Sonntag nach.
Ordner mit Registern für Kontoauszüge
Monatsweise abgelegt findest du jeden Kontoauszug in Sekunden wieder. Ein schmaler A4-Ordner mit zwölf Registern, Januar bis Dezember, reicht für ein Jahr meist aus, solange du die Auszüge flach einlegst. Falten rächt sich im Ordner. Gefaltete Auszüge lassen sich nach ein paar Monaten nicht mehr sauber einordnen, deshalb lohnt sich pro Blatt eine Klarsichthülle. Neben dem Taschenrechner und Planer hat der Ordner auf dem Schreibtisch seinen Platz. Am letzten Tag des Monats wandert der Auszug direkt ins passende Register.
Tipp
„Wähle ein Haushaltsbuch mit festem Einband und Monatsspalten, weil lose Blätter schnell verloren gehen. Eine Kategorie für Sparen gehört von Anfang an in die Vorlage."
Sparziele sichtbar machen statt im Kopf zu tragen
Ein DIN-A4-Blatt misst 21 mal 29,7 Zentimeter und passt mit einem Magneten genau an die Kühlschranktür. Wer den Stand jeden Tag vor Augen hat, muss sich weniger merken, und daran hängt bei vielen Sparzielen mehr als am reinen Willen.
Sparthermometer als Wandposter
Hänge es neben die Kühlschranktür. Die Skala teilst du in zehn gleich große Abschnitte und beschriftest jeden Strich mit dem Betrag, den du bis dahin erreicht haben willst. Viele setzen das Ziel zu hoch, dann bleibt die Skala nach zwei Monaten leer und man gibt auf. Trag den Fortschritt einmal im Monat mit einem Filzstift ein, am besten am Tag der Gutschrift. Wer den Stand regelmäßig mit dem Taschenrechner und Planer gegenprüft, merkt früh, wenn die Linie stillsteht.
Sparschwein aus Keramik als Schreibtisch-Deko
Gespart wird am Schreibtisch. Ein schlichtes Keramik-Sparschwein, meist mit einem Gummistopfen am Boden zum Entleeren, bleibt verschlossen, und genau das macht es zum Erinnerungsstück: Jede Münze hörst du beim Fallen. Mindestens 27 Millimeter Schlitzbreite brauchst du, sonst bleibt die Zwei-Euro-Münze mit 25,75 Millimetern Durchmesser schräg im Hals stecken. Lege einen Zettel mit Sparziel und Wochenbetrag daneben und hake jede Einzahlung ab, dann bleibt dein Taschenrechner und Planer genauso sichtbar wie das Schwein. Solange es zu ist, siehst du den Stand nicht, also trägst du jeden Monat den Betrag auf dem Zettel nach.
Zielkarten für den Notgroschen
Schreib den Zielbetrag drauf. Die gängige Faustregel nennt drei bis sechs Monatsausgaben, und diese Summe rechnest du vorher im Taschenrechner aus. Auf die Karte gehören das Enddatum, die feste Monatsrate und ein Kästchen für jede einzelne Einzahlung, das du nach dem Überweisen abhakst. Taschenrechner und Planer gehören zusammen, weil der eine die Summe liefert und der andere zeigt, wann die nächste Rate fällig ist. Nach einem Jahr zeigt die Karte zwölf Häkchen, und die Ecken sind vom Daumen schon weich.
Tipp
„Lege Sparziele dorthin, wo du sie täglich siehst, etwa an die Wand über dem Schreibtisch. Ein sichtbares Ziel wirkt eher als eine Zahl in der App, die du nie öffnest."
Belege sortieren, bevor der Papierstapel wächst
Ein A4-Ordner mit 8 cm Rücken. Mehr Ausstattung braucht es am Anfang nicht, aber ein Stapel ohne Kategorie wird schneller unübersichtlich, als man denkt, und die Quittung von März findest du im Juni nur noch mit viel Suchen.
Belegmappe mit Fächern für Quittungen
Zwölf Fächer, ein Monat je Fach. Die Mappe nimmt Quittungen nach Eingangsmonat auf, und du legst jeden Beleg am Tag des Eingangs in das passende Fach, nicht erst am Monatsende. Thermopapier verblasst oft nach wenigen Monaten, und die Mappe rettet dann nur das Papier, nicht die Schrift, deshalb fotografierst du solche Bons vorher. Schreib auf jeden Beleg Datum und Betrag, bevor er ins Fach wandert. Am Monatsende zählst du die Summen im Taschenrechner und Planer zusammen und trägst sie dort ein.
Schreibtisch-Organizer für Rechnungen
Offene Rechnungen kommen in ein Fach, erledigte in ein zweites, und beide Stapel liegen griffbereit neben dem Rechner. Achte beim Kauf darauf, dass die Fächer für DIN-A4-Blätter ausgelegt sind, also mindestens 24 Zentimeter breit und etwa 30 Zentimeter tief, sonst knickst du die Belege jedes Mal. Für den Anfang reichen drei bis vier Fächer aus festem Karton oder Holz, wenn du nach Monat oder Fälligkeit sortierst. Ein häufiger Fehler ist ein Ablagesystem ohne Datum: Leg neue Rechnungen immer vorne ein, dann siehst du die älteste Zahlungsfrist zuerst. Wer seine Belege jeden Freitag zehn Minuten mit dem Taschenrechner und Planer abgleicht, hat am Monatsende selten einen Stapel, der nicht mehr zu sortieren ist.
Tipp
„Eine Ablage mit Fächern nach Monaten verhindert, dass Quittungen zwischen Büromaterial verschwinden. Achte auf eine Größe, die zu deinem Ordner-Format passt."
Was davon wirklich zählt
Überrascht hat mich, dass die unauffälligsten Helfer am meisten bringen. Wenn du nur eine Sache angehst, dann den Wochenplaner für deine Fixkosten an der Wand, weil du dort Abbuchungen siehst, bevor sie dich ärgern. Der Haken: Der Planer verstaubt schnell, wenn du ihn nicht jede Woche kurz abhakst, und diese Gewohnheit braucht ein paar Wochen Geduld. Die Haftnotizen eignen sich gut als Ergänzung, ersetzen den Planer aber nicht. Den Solar-Rechner und die Mehrwertsteuer-Taste würde ich weglassen, bis du regelmäßig Rechnungen schreibst.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Welcher Taschenrechner eignet sich für Umsatzsteuer-Berechnungen?
Ein Modell mit Mehrwertsteuer-Taste und Prozentfunktion rechnet Netto und Brutto direkt um. Ein Display mit 10 oder 12 Stellen zeigt auch größere Beträge übersichtlich. Achte außerdem auf eine stabile Tastatur, damit du Eingaben sicher kontrollierst.
Wie fange ich ein Haushaltsbuch im Homeoffice an?
Lege zuerst Spalten für Einnahmen, Fixkosten, variable Ausgaben und Sparen an. Trage Fixkosten einmal im Monat ein, damit sie vollständig sind. Danach reicht es, Alltagskäufe einmal pro Woche nachzutragen.
Welche Farben passen zu einem ruhigen Finanz-Schreibtisch?
Graphit, Weiß und helles Eichenholz bilden eine zurückhaltende Farbwelt, die sich gut kombinieren lässt. Vermeide zu viele Akzentfarben, damit Rechner, Planer und Ordner als Einheit wirken. So bleibt der Arbeitsplatz übersichtlich.
Wie viel kostet ein guter Taschenrechner für das Büro?
Der Preis hängt vor allem von Display, Funktionen und Marke ab, eine pauschale Zahl wäre hier nur geraten. Ein einfaches Modell mit Grundfunktionen unterscheidet sich deutlich von einem Tischrechner mit Steuertasten. Den aktuellen Preis findest du bei den Produktempfehlungen im Beitrag.
Reicht eine Tabelle am Computer oder brauche ich einen Papierplaner?
Eine Tabellenvorlage am Computer rechnet Summen automatisch, eignet sich aber schlecht, um Fortschritte im Alltag zu sehen. Ein Papierplaner auf dem Schreibtisch erinnert dich dagegen täglich an deine Ziele. Viele kombinieren beides: Die Tabelle für Zahlen, der Planer für den Überblick.
Wie oft sollte ich mein Haushaltsbuch aktualisieren?
Eine feste Zeit pro Woche hält die Übersicht stabil, etwa jeden Freitag rund 10 Minuten. Fixkosten trägst du am besten direkt nach Eingang der Rechnungen ein. So verlierst du keine Abbuchung aus dem Blick.
Das könnte dich auch interessieren
- Budget planen: So behältst du deine Ausgaben im Griff
- Budgetplaner 2027: Planer im Überblick
- 10 Geld Sparen Plan Ideen die du ausprobieren solltest
- Schulden abbauen: Der 10-Schritte-Plan zur Schuldenfreiheit
- Haushaltsbuch-Apps im Vergleich: Diese lohnen sich 2026
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag dient ausschließlich der Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Zahlen und Konditionen können sich ändern – bitte vor einer Entscheidung selbst prüfen.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.