Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Budgetplaner 2027: Planer im Überblick
Hinweis vorab: Das ist keine Finanz- oder Anlageberatung, sondern meine Einordnung, wie du Budgetplaner nach Aufwand und Kosten sortieren kannst. Welcher Planer zu deinem Einkommen und deinen festen Verpflichtungen passt, entscheidest du selbst. Spätsommerlicht auf dem Küchentisch, Kopf frei. Genau dieses Gefühl soll ein Budgetplaner 2027 bringen, und zwar ohne Tabellen-Basteln bis Mitternacht. Am Monatsende stellt dir der Kontostand Fragen, auf die du keine Antwort hast, und an dieser Lücke bleiben viele Planungsversuche hängen, bevor sie richtig begonnen haben. Ein Planer soll diese Lücke schließen. Eine verbreitete Faustregel teilt das Nettoeinkommen in 50 Prozent Fixkosten, 30 Prozent Wünsche und 20 Prozent Rücklagen. Wer den Plan an diesen Anteilen ausrichtet, sieht schnell, wo die Fixkosten schon mehr als die Hälfte ausmachen. Als Ausgangspunkt taugt sie, eine Pflicht ist sie nicht. Der Einstieg kostet selten Geld. Eine Tabelle oder die Kategorien deiner Banking-App reichen für den Anfang, und ein Budgetplaner 2027 muss nicht mehr können als das. Bei der Umschlagmethode legst du das Geld für jeden Posten bar in einen eigenen Umschlag, und ist der Umschlag leer, ist für diesen Bereich Schluss. Der häufigste Fehler ist ein Planer mit dreißig Kategorien, den du nach zwei Wochen nicht mehr öffnest. Zehn Kategorien genügen meistens. Jahresbeiträge wie Versicherungen sollten gesondert auftauchen, sonst verschwinden sie im Monatsschnitt und niemand merkt, wie viel das Jahr über zusammenkommt. Die Form bestimmt den Aufwand. Ein Papierplaner kostet dich vor allem ein paar Minuten am Abend, weil du jede Ausgabe selbst einträgst, und genau das bringt viele dazu, ihre Zahlen überhaupt wieder anzusehen. Eine Tabelle wie in Google Sheets ist kostenlos und lässt sich genau an deine Kategorien anpassen, verlangt aber, dass du die Formeln einmal sauber aufbaust. Apps mit Kontoanbindung sparen das Eintippen, doch dafür gibst du einem Drittanbieter Einblick in deine Umsätze. Im Hauptteil findest du die Planer deshalb nach diesem Unterschied sortiert, und jeder Eintrag nennt dir, was der Planer kostet und was du dafür an Daten hergibst.
Budgetplaner 2027, worauf es ankommt
Der Budgetplaner 2027 zeigt Lücken. Die liegen selten bei Miete und Versicherung, die du ohnehin im Kopf hast. Sie stecken in Kleinbeträgen, die einzeln harmlos wirken: der Kaffee auf dem Weg und ein Streamingabo, das seit Jahren läuft, ohne dass du es nutzt. Ein Planer, der alles an einem Ort sammelt, macht diese Posten sichtbar. Nach zwei oder drei Monaten erkennst du die Muster. Die Jahresübersicht mit zwölf Monatsspalten zeigt Schwankungen auf einen Blick. Beim Budgetplaner 2027 entscheiden drei Punkte. Das Format entscheidet, ob du ihn wirklich mitnimmst. Ein A6-Heft passt in die Jackentasche, ein A5-Heft liegt bequem auf dem Schreibtisch. Ein Planer, den du nicht täglich dabeihast, bleibt schnell leer, egal wie hübsch er aussieht. Für das tägliche Eintragen eignet sich eine Wochenseite mit Platz für sieben Tage, für die Bilanz taugt eine Monatsübersicht. Acht bis zwölf feste Kategorien reichen meist, mehr macht die Monatsbilanz zäh. Eine schmale Spalte für das Warum hilft bei Ausreißern, etwa bei der Reparatur, die du nicht eingeplant hast. Bei der Farbe reicht eine ruhige Palette aus Grau, Beige und Schwarz, damit mehrere Planer zusammen im Regal stimmig wirken. Der häufigste Fehler sind Jahresposten. Versicherungen, Domains und Abos mit jährlicher Abbuchung tauchen nur einmal auf und treffen dich unvorbereitet. Das Gegenmittel ist simpel: Teil den Jahresbetrag durch zwölf und trage jeden Monat ein Zwölftel davon als Rücklage ein. Dann trifft dich die Abbuchung nicht unvorbereitet. Die Monatsbilanz rechnest du in wenigen Minuten: Einnahmen minus Fixkosten minus Alltagsausgaben, der Rest kommt auf das Sparkonto oder in die nächste Rücklage. Der Einstieg kostet einen Abend, die Gewohnheit braucht Monate, nicht Tage. Wer sieben Tage lang jede Ausgabe notiert, sieht danach ziemlich genau, wo der größte Abfluss liegt, und zwar ohne Kategorie-Tabelle.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | ||
|---|---|---|---|
| Trading-Code Praxiskurs | Wochenplaner A5 für die Handtasche | Ansehen | |
| Excel Haushaltsbuch | Jahresplaner mit Quartalsübersicht | Ansehen | |
| Millionär Mindset Audio Paket | Spardose mit Zählwerk für Monatsziele | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten.
Welcher Planer passt zu deinem Alltag?
A5 misst 21 mal 14,8 Zentimeter. Ob dir dieses Format reicht oder ob du eher zu A4 greifst, entscheidet sich weniger am Papier als daran, wie viel Platz du pro Tag wirklich brauchst, und das klärst du am schnellsten, indem du eine Woche lang nur die Termine notierst, die tatsächlich anfallen.
Wochenplaner A5 für die Handtasche
Schreib gleich nach dem Bezahlen. Ein Wochenplaner im A5-Format mit 148 mal 210 Millimetern passt in die meisten Handtaschen und zwingt dich nicht zu einer App, die du nach zwei Wochen wieder löschst. Pro Tag reicht eine Zeile mit Datum, Betrag und Kategorie, Fixkosten notierst du einmal im Monat oben auf die Seite. Wer am Sonntag alles auf einmal nachträgt, vergisst die kleinen Beträge, und gerade bei Kaffee, Bäcker und Lieferdienst summiert sich das am schnellsten. Für einen Budgetplaner 2027 reicht ein Papier mit 80 Gramm pro Quadratmeter, auf dem der Kugelschreiber nicht durchdrückt.
Wandkalender mit Monatsübersicht fürs Büro
Ein Blick auf den Monat reicht. Im Format DIN A2, also rund 42 mal 59 Zentimeter, passt jede Fixkosten-Position mit Betrag und Fälligkeitstag in eine eigene Zeile, und genau das unterscheidet ihn vom Handy-Kalender, in dem Zahlungen schnell im Scrollen untergehen. Pro Monat trägst du dort Miete, Versicherungen, Abos und Steuerzahlungen ein, am besten mit Bleistift oder einem Folienstift, damit du Änderungen wieder wegwischen kannst. Hänge ihn auf Augenhöhe neben den Schreibtisch, nicht hinter die Tür, denn was du beim Vorbeigehen siehst, vergisst du nicht so schnell. Häufiger Fehler: Der Kalender bleibt leer, weil er zu weit weg hängt, und dann fehlt die Gewohnheit. Wer den Budgetplaner 2027 jeden Monatsersten mit dem Kontoauszug abgleicht, sieht Abweichungen, bevor sie sich als Dispo auf dem Konto zeigen.
Jahresplaner mit Quartalsübersicht
Der Jahresplaner zeigt dir Lücken. Trage auf jeder Quartalsseite alle Zahlungen ein, die nicht jeden Monat anfallen: Kfz-Versicherung, Kfz-Steuer, Nebenkosten-Nachzahlung und Geschenke im Dezember. Wer die Jahressumme einer Versicherung durch zwölf teilt, legt jeden Monat einen festen Betrag zurück, sodass die Rechnung im Quartal kein Loch in den Kontostand reißt. Am häufigsten rutscht ein Termin durch, wenn du den Betrag erst einträgst, sobald der Bescheid im Briefkasten liegt. Gegenmittel: Trage Fälligkeiten zwei Wochen vor dem Termin ins Quartal ein, damit der Budgetplaner 2027 dir die Summe pro Monat zeigt.
Tipp
„Bei Wochenplanern lohnt sich der Blick auf das A5-Format, weil es in Tasche und Rucksack passt. Achte außerdem darauf, dass die Seiten ausreichend Platz für Ausgabenlisten bieten.“

Die Umschlagmethode teilt dein Geld sauber auf
Ein DL-Kuvert: 110 mal 220 Millimeter, passt in jede Schublade. Wer den Lohn am Zahltag direkt auf diese Umschläge verteilt, sieht sofort, welcher Topf schrumpft, bevor der Monat es ihm zeigt.
Bargeld-Umschläge für feste Ausgaben
Teile dein Haushaltsgeld am Monatsersten auf. Für jede feste Ausgabe kommt ein eigener Umschlag, beschriftet mit Miete-Puffer, Lebensmittel oder Mobilität. Wenn du mit dem Budgetplaner 2027 deine Fixkosten kennst, rechnest du die Summen pro Umschlag einmal sauber aus und hebst genau diesen Betrag in bar ab. Der häufigste Fehler ist, Geld zwischen den Umschlägen hin und her zu schieben. Dagegen hilft eine feste Regel: Umschläge werden nur am Monatsbeginn befüllt, und Geld wandert nie zurück in einen anderen. Am 20. des Monats zeigt dir der halbleere Mobilitäts-Umschlag mehr als jede App-Auswertung.
Umschläge für Freizeit und Notfallpuffer
Zwei Umschläge reichen oft schon, einer für Freizeit und einer für den Notfallpuffer. Lege dafür im Budgetplaner 2027 pro Monat einen festen Betrag fest, den du am Zahltag in Bargeld abhebst oder auf ein eigenes Unterkonto überweist. Beschrifte jeden Umschlag mit Zweck und Betrag, damit du beim Kinobesuch nicht aus Versehen den Notfall-Topf anfasst. Der häufigste Fehler ist, den Notfallpuffer für Freizeit zu plündern, bis im Ernstfall nichts mehr da ist. Wenn der Freizeit-Umschlag am Monatsende leer ist, bleibt er leer, und der Puffer wächst nur, wenn du ihn bewusst nicht anrührst.
Tipp
„Beschrifte die Umschläge eindeutig und nutze Materialien, die einen Monat aushalten. Ein Set mit gleicher Farbwelt hilft dir, die Kategorien auf einen Blick zu unterscheiden.“
Monatsbilanz mit dem Budgetplaner 2027 ziehen
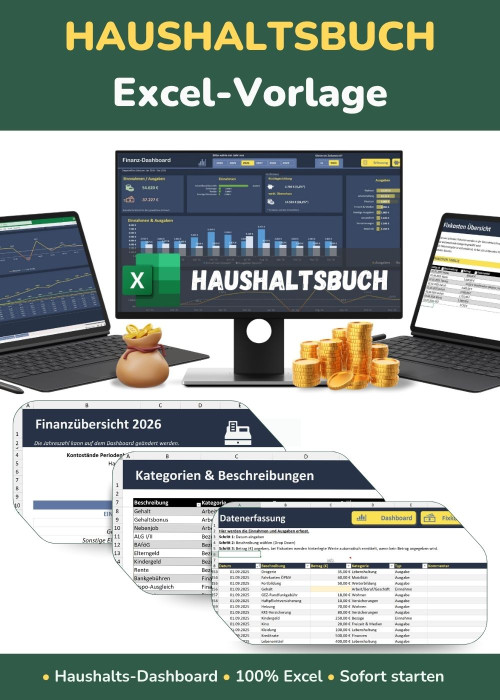
Ein brauchbarer Budgetplaner für 2027 hat zwölf Monatsspalten und eine Zeile pro Ausgabenkategorie, mehr braucht es für den Überblick nicht. Die Bilanz selbst ist danach nur ein Abgleich von Soll und Ist, den du am Monatsende mit dem Kontoauszug in etwa zehn Minuten machst.
Einnahmen und Ausgaben im Haushaltsbuch
Links stehen die Einnahmen. Rechts trägst du jede Ausgabe ein, auch die kleinen Beträge am Kiosk, denn nur so siehst du am Monatsende, wo das Geld tatsächlich geblieben ist. Wer den Budgetplaner 2027 auf dieselbe Weise führt, kann Monate direkt vergleichen. Fixkosten trägst du zuerst ein. Stimmt die Summe nicht mit dem Kontoauszug überein, hast du meist eine Buchung vergessen.
Fixkosten in einer Kategorientabelle
Trag jeden Vertrag einzeln ein. Im Budgetplaner 2027 bekommen Versicherungen, Abos und Miete je eine Zeile, dazu Betrag, Abbuchungstag und Kündigungsfrist. Jahresbeiträge teilst du durch zwölf und trägst den Monatswert ein. Der häufigste Fehler ist ein jährlich abgebuchter Versicherungsbeitrag, der in der Übersicht fehlt, denn dann wirkt der Monat um ein Vielfaches günstiger, als er tatsächlich ist. Am Monatsende zeigt die Summe der Spalte, wie viel Luft für Einkäufe und Rücklagen bleibt.
Kassensturz auf einem Wochenblatt
Am Sonntag reichen zwanzig Minuten. Du nimmst ein Blatt im Querformat und ziehst vier Spalten: Datum, Kontostand laut Banking-App, Bargeld im Portemonnaie und Differenz zur Vorwoche. Sieben Tage später zeigt die Differenz, wohin das Geld gewandert ist. Offene Vormerkungen verfälschen diese Zahl, deshalb ziehst du sie vom Kontostand ab, bevor du ihn einträgst. Im Ordner hinter dem Budgetplaner 2027 liegt es dann neben den Kontoauszügen der Woche.
Tipp
„Teile deinen Planer in feste Kategorien auf, etwa Fixkosten, Alltag und Rücklagen. Diese Struktur macht die Monatsbilanz deutlich schneller als ein freies Notizbuch.“
Welche Sparziele 2027 wirklich motivieren?
Ein DIN-A4-Blatt genügt. Darauf stehen das Ziel, der Monatsbetrag und ein Prüfdatum, an dem du schaust, ob der Plan noch zu deinem Alltag passt, und dieser unspektakuläre Zettel hält oft länger als eine App mit bunten Balken.
Sparziel-Tracker als Wandposter
Druck den Budgetplaner 2027 aus. Ein A2-Blatt mit 42 x 59,4 Zentimetern hat Platz für zwölf Monatsfelder im Raster von drei Spalten und vier Reihen. Pro Feld trägst du zwei Werte ein, den Zielbetrag des Monats und den tatsächlich zurückgelegten Betrag, weil eine einzige Summe am Ende nicht zeigt, in welchem Monat die Lücke entstand. Fülle das Feld am Monatsende aus, nicht erst im Dezember. Setz einen Whiteboard-Marker auf Klarsichtfolie, dann wischst du den Monat im Januar wieder frei.
Spardose mit Zählwerk für Monatsziele
Das Prinzip ist simpel. Jeden Monat legst du dir ein festes Ziel fest und füllst die Dose bis dahin. Scheine passen in so eine Dose nicht, also rechnest du das Ziel in Münzen um. Hundert Euro in Ein-Euro-Stücken ergeben einen Stapel von etwa 23 Zentimetern, und das siehst du sofort. Unregelmäßig eingeworfene Münzen lassen den Monat still hinter dem Ziel zurückbleiben. Gegenmittel: Trag das Monatsziel im Budgetplaner 2027 ein und überweise den Betrag am Monatsersten aufs Tagesgeldkonto, die Dose zeigt dann nur den Zwischenstand.
Tipp
„Wähle einen Tracker, auf dem du den Fortschritt sichtbar machen kannst, etwa über Felder zum Abhaken. Ein sichtbarer Stand motiviert meist stärker als eine Zahl in einer Tabelle.“
Digital oder analog: So ordnest du Belege sauber
Thermopapier verblasst. Der Kassenbon vom Drucker ist nach einigen Monaten oft nur noch ein heller Streifen, und genau dort beginnt das Problem mit Belegen, die nur auf Papier existieren.
Notizbuch für Haushaltsnotizen
Notiere Preise direkt im Laden. Pro Eintrag reichen vier Angaben: Datum, Produkt, Menge und der Preis pro Kilo oder Liter, weil nur dieser Wert zwei Packungsgrößen fair vergleichbar macht. Vorräte bekommen eine eigene Zeile mit Mindestbestand, zum Beispiel drei Rollen Küchenpapier. Sonntags fünf Minuten reichen, um die Woche zu übertragen. Den Budgetplaner 2027 speist du mit diesen echten Werten statt mit Schätzungen, und genau dort zeigt sich, wo das Geld wirklich hingeht.
Belegmappe mit Registern für Kassenzettel
Lose Zettel verschwinden schnell. Ein DIN-A4-Ordner mit zwölf Monatsregistern und zusätzlichen Kategorien wie Büro, Fahrt und Haushalt hält Belege für ein ganzes Jahr griffbereit, wenn jeder Bon in einer eigenen Klarsichthülle mit Datum auf dem Rand steckt. Thermopapier, das die meisten Kassenbons nutzen, verblasst bei Licht und Wärme oft schon nach wenigen Monaten. Fotografiere deshalb den Bon am Kaufabend mit dem Handy, bevor er in die Hülle wandert. Wer seine Ausgaben im Budgetplaner 2027 festhält, legt den Bon gleich ins passende Monatsregister.
Tipp
„Sortiere Belege direkt nach dem Kauf in einen Ordner mit Registern, das spart am Monatsende viel Zeit. Ein einheitliches Format wie A4 oder A5 vermeidet Knicke und verlorene Zettel.“
Was davon wirklich zählt
Das Haushaltsbuch bringt am meisten. Alle anderen Planer bleiben schöne Papiere, solange du nicht weißt, wohin das Geld tatsächlich fließt. Den Wandkalender würde ich weglassen, sobald der Jahresplaner an der Wand hängt. Das Nachtragen nervt in den ersten zwei Wochen, und die Zahlen sehen dann oft unordentlicher aus, als du erwartest. Wer dranbleibt, sieht nach ein paar Monaten, wo der Puffer wirklich schmilzt.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Was kostet ein Budgetplaner 2027?
Der Preis hängt vor allem von Format, Material und Ausstattung ab, etwa Softcover oder Leineneinband und Wochen- oder Monatsansicht. Die aktuellen Preise findest du bei den Produktempfehlungen im Beitrag. Dort siehst du die passenden Angebote zu jeder Idee.
Welcher Budgetplaner passt für Einsteiger?
Für den Einstieg eignet sich ein Haushaltsbuch mit fester Kategorieeinteilung, weil du sofort weißt, wo du eintragen musst. Ein A5-Format mit ausreichend Platz pro Tag oder Woche ist handlich und übersichtlich. Wer wenig Zeit hat, fährt mit einer klaren Struktur am besten.
Reicht ein Budgetplaner oder brauche ich eine App?
Ein Papierplaner reicht vielen Menschen aus, weil das Eintragen von Hand die Ausgaben stärker bewusst macht. Eine App kann Auswertungen automatisieren, ersetzt aber nicht die Gewohnheit, regelmäßig hineinzuschauen. Viele kombinieren beides, indem sie Belege sammeln und Monatsbilanzen im Heft ziehen.
Wie oft sollte ich meine Ausgaben eintragen?
Am besten trägst du Ausgaben täglich oder wöchentlich ein, damit nichts vergessen wird. Ein fester Termin, etwa am Sonntag, reicht für die meisten Haushalte. Am Monatsende ziehst du dann die Bilanz und vergleichst sie mit deinem Plan.
Welche Farbe passt zu einem Planer auf dem Schreibtisch?
Ruhige Töne wie Grau, Beige oder Schwarz wirken auf dem Schreibtisch zurückhaltend und lassen sich leicht kombinieren. Wenn du mehrere Planer und Ordner nutzt, bleibst du mit einer einheitlichen Farbwelt übersichtlich. Kräftige Farben eignen sich eher als kleiner Akzent.
Das könnte dich auch interessieren
- wocheneinkauf planen geld sparen
- 10 Geld Sparen Plan Ideen die du ausprobieren solltest
- 10 Budgetplanung Hochzeit Ideen die du ausprobieren solltest
- Geld sparen mit Kindern: So klappt's trotz Familienbudget
- haushaltsgeld fuer 2 personen: realistisches budget planen
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag dient ausschließlich der Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Zahlen und Konditionen können sich ändern – bitte vor einer Entscheidung selbst prüfen.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.