Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Umschlagmethode Starterset: Geld für Kategorien
Hinweis vorab: Das hier ist keine Finanz- oder Anlageberatung, sondern meine allgemeine Einordnung eines Budgetsystems. Wie viel du wofür einplanst, hängt an deinem Einkommen, deinen Fixkosten und deinen Verpflichtungen. Das solltest du für dich selbst durchrechnen. Spätsommer-Licht auf dem Küchentisch. Daneben liegt der Kontoauszug vom Monatsanfang, und genau hier setzt das Prinzip Geld für Kategorien an. Die Idee ist simpel: Jeder Teil deines Monatseinkommens bekommt vorab einen festen Platz, bevor du ihn ausgeben kannst. Bei der Umschlagmethode geschieht das ganz analog, mit Bargeld in beschrifteten Umschlägen, die je eine Kategorie tragen. Für Miete, Lebensmittel, Mobilität, Freizeit und eine kleine Rücklage reicht ein Umschlag pro Posten. Ein Umschlag im DIN-lang-Format misst 110 mal 220 Millimeter, passt also in jede Ablage, aber selten in ein Portemonnaie. Wer das zum ersten Mal sieht, unterschätzt oft, wie viele kleine Ausgaben im Alltag ohne Blick auf den Gesamtstand passieren. Der Knackpunkt ist der Monatsanfang. Alle Umschläge werden komplett befüllt, bevor der erste Einkauf ansteht, und zwar mit dem Betrag, den du dir für den Monat vorgenommen hast. Der häufigste Fehler ist das stille Umschichten: Freizeit wird leer, also nimmt man Geld aus dem Lebensmittel-Umschlag, und niemand schreibt es auf. Dagegen hilft eine Notiz pro Verschiebung mit Datum und Betrag, auf einem Zettel im Umschlag selbst. Wer das Geld für Kategorien auf diese Weise führt, sieht am Monatsende, welcher Posten tatsächlich zu knapp war, und kann es beim nächsten Plan korrigieren. Die Methode hat aber Grenzen. Wer fast alles mit Karte bezahlt, muss vorher Bargeld abheben oder mit virtuellen Töpfen im Online-Banking arbeiten, und dann fehlt der Reiz des Anfassens. Für wen lohnt sich das? Besonders für Leute mit festem Gehalt, die am Monatsende merken, dass ihr Konto schneller schrumpft als gedacht. Selbstständige mit schwankendem Umsatz arbeiten am besten mit einem Grundbetrag, der zuerst in einen eigenen Umschlag wandert. Ob das Modell zu dir passt, hängt auch davon ab, wie viel Bargeld du im Alltag überhaupt brauchst, und das schaust du dir vorher an. Im Hauptteil geht es deshalb zuerst um die Fixkosten, dann um die variablen Posten und zuletzt um die Frage, welche Rücklage du dir in den ersten Monaten leisten kannst.
Warum Geld für Kategorien?
Geld für Kategorien deckelt Ausgaben. Das Problem liegt selten am Gehalt, sondern am Überblick: Jede Kartenzahlung wirkt für sich harmlos, und erst der Kontoauszug zeigt am Monatsende, was Lebensmittel, Kaffee, Streaming und Spontankäufe zusammen gekostet haben. Die Umschlagmethode dreht die Reihenfolge um. Du legst für jede Ausgabenart einen Umschlag an, füllst ihn am ersten Werktag des Monats mit einem festen Betrag und zahlst nur noch aus diesem Topf, bis er leer ist. Wenn er leer ist, ist Schluss für diesen Monat, und genau dieser Stopp macht die Grenze sichtbar. Der Start scheitert meist an Kleinigkeiten. Oft sind es zu viele Umschläge: Mit zwölf Kategorien verliert man bei jeder Ausgabe den Überblick, mit fünf bis acht bleibt der Plan im Kopf. Beschrifte jeden Umschlag mit Kategorie, Monatsbetrag und einem Hinweis, was hinein darf. Ein Umschlag mit der Aufschrift Freizeit, auf dem der Betrag und die Regel stehen, zeigt auf einen Blick, wo die Grenze liegt, ohne dass du nachrechnen musst. Der Puffer-Umschlag fängt Reparaturen, Arztkosten und Geschenke auf, die sonst den Lebensmittel-Topf leeren. Ohne ihn wird jede Autoreparatur zum Loch im Essensbudget, das du erst bei der nächsten Einkaufsrunde bemerkst. Auch bei Kartenzahlung funktioniert Geld für Kategorien digital. Manche Banken bieten Unterkonten oder Sparziele an, auf die du den Umschlagbetrag überweist. Der Vorteil liegt im Trennen, nicht in der Technik: Der Betrag ist sichtbar abgezweigt, bevor du ihn ausgibst. Ein typischer Fehler ist eine zu knappe Kalkulation. Schätz nicht aus dem Bauch, sondern nimm die letzten drei Kontoauszüge und mittle die Ausgaben je Kategorie. Erst wenn du zwei Monate ehrlich befüllt hast, weißt du, ob die Beträge passen. Der Rhythmus entscheidet, nicht das Starterset.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | Preis | ||
|---|---|---|---|---|
| Trading-Code Praxiskurs | Fixbeträge am Monatsanfang abzählen | Ansehen | ||
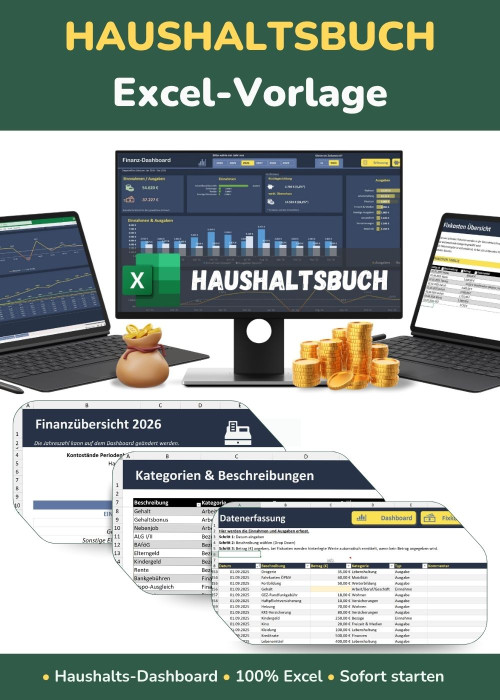
| Excel Haushaltsbuch | Kategorien in drei Gruppen ordnen | 24,90 € | Ansehen | |
| Günstigster PreisETFs kaufen für Anfänger | Beschriftbare Etiketten für jeden Umschlag | 9,75 € | Ansehen | |
| Millionär Mindset Audio Paket | Umschläge mit Sichtfenster für Bargeld | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten. · inkl. MwSt · Stand kann abweichen
So verteilst du Geld für Kategorien sauber
Fünf Töpfe auf einer DIN-A4-Seite reichen für den Anfang, wenn du sie nicht jeden Monat neu erfinden musst. Die folgenden Schritte zeigen dir, wie du aus Fixkosten, Alltag und Rücklagen Kategorien machst, die du ohne Dauerrechnen befüllen kannst.
Fixbeträge am Monatsanfang abzählen
Am Monatsanfang entscheidet sich viel. Wer Geld für Kategorien sauber trennen will, fängt bei den Fixkosten an: Miete, Strom und Versicherungen landen jeweils in einem eigenen Umschlag, befüllt mit der genauen Summe, die du am ersten Werktag abhebst. Jahresbeiträge wie die Kfz-Versicherung fallen selten im Monat an, für sie gilt deshalb: Jahressumme durch zwölf teilen und jeden Monat denselben Betrag zurücklegen. Ein Blick in die letzten zwölf Abrechnungen zeigt dir, wie hoch der Umschlag wirklich sein muss, denn Nebenkostennachzahlungen kommen meist einmal im Jahr auf einen Schlag.
Kategorien in drei Gruppen ordnen
Trenne deine Kategorien in drei Töpfe: Fixkosten, variable Ausgaben und Rücklagen. Jährliche Posten wie Kfz-Versicherung oder Haftpflicht rechnest du auf den Monat um, indem du den Jahresbetrag durch zwölf teilst, sonst fehlt er im Juli plötzlich. Trag zuerst die Fixkosten ein, dann fülle die variablen Kategorien mit einem festen Monatsbetrag, damit der Rest sichtbar wird. Wer Rücklagen nur übrig lässt, hat selten welche, deshalb bekommt dieser Topf ein eigenes Unterkonto mit Datum und Zweck. Geld für Kategorien bleibt so überschaubar, weil jeder Betrag schon einen Topf hat, bevor er ausgegeben wird.
Tipp
„Schreibe zuerst die Fixkosten auf. Denn sie lassen sich am genauesten planen. Variable Ausgaben wie Freizeit bekommen den Rest, sonst gerät das Gleichgewicht schnell ins Wanken.“

Welche Umschläge du für den Start wirklich brauchst?
DIN lang, also 110 x 220 Millimeter, ist das Format, das in fast jeden Briefkasten passt und in die gängigen Fensterkuverts für Rechnungen gehört. Für den Start reichen meist zwei Formate: DIN lang mit Fenster und Haftstreifen für Rechnungen und ein kleiner Vorrat C6 für Belege, die du nicht falten willst.
Grundkategorien für Alltag und Freizeit
Gruppiere deine Ausgaben in vier Bereiche. Lebensmittel, Mobilität, Freizeit und Kleidung bekommen je einen eigenen Umschlag mit festem Betrag, und wenn er leer ist, gibt es in diesem Bereich bis Monatsende nichts mehr. Der Vorteil liegt in der Grenze: Wer am Dienstag den Wocheneinkauf aus dem Freizeit-Topf bezahlt, sieht das sofort. Geld für Kategorien lässt sich am einfachsten aus drei Monaten Kontoauszügen ableiten, indem du die Summen je Bereich zusammenzählst und daraus einen Monatsdurchschnitt bildest. Jahreskarten für Bahn oder Verein teilst du durch zwölf und legst den Betrag jeden Monat zur Seite.
Notgroschen als eigener Umschlag einplanen
Reparaturen und Arztkosten fressen den Alltag. Wer die Waschmaschine oder eine Zahnbehandlung aus dem Alltagsumschlag zahlt, fehlt dann am Monatsende bei Miete und Lebensmitteln. Als Faustregel gelten drei Monatsausgaben, die nur für echte Überraschungen angerührt werden, nicht für Urlaub oder neue Schuhe. Lege das Geld auf einem separaten Tagesgeldkonto an, das du nicht mit der Girokarte verknüpfst, damit es im Alltag nicht unbemerkt verschwindet und du es im Ernstfall in einem Tag verfügbar hast. Geld für Kategorien verteilst du deshalb erst, nachdem der Notgroschen steht.
Tipp
„Lege nur Umschläge an, die du in den letzten Monaten wirklich gebraucht hast. Zu viele Fächer erzeugen Aufwand, den du nach zwei Wochen nicht mehr durchhältst.“
Umschläge beschriften: Mit Sticker und Farbe Ordnung halten
Ein DIN-lang-Umschlag misst 110 mal 220 Millimeter, und die Fläche für Beschriftung ist kleiner, als viele denken, sobald Absender, Datum und Thema draufsollen. Die folgenden Tipps zeigen, wie du mit Sticker und Farbe eine Ordnung aufbaust, die auch dann noch funktioniert, wenn der Stapel drei Monate gewachsen ist.
Farbcodes für Fixkosten und Freizeit
Drei Farben reichen für den Überblick. Fixkosten wie Miete, Strom, Handyvertrag und Versicherungen bekommen einen blauen Umschlag, weil sie jeden Monat ohne Ausnahme abfließen. Freizeit bekommt Grau, damit Kino, Restaurant und Konzerte nicht stillschweigend die Rücklagen auffressen. Wer das Geld für Kategorien schon am Zahltag auf die Umschläge verteilt, muss im Monat nicht bei jedem Einkauf neu abwägen, ob die Reserve noch reicht. Weiß gehört den Rücklagen, also Reparaturen, Zahnarzt und Steuern, und ein Farbpunkt auf der Vorderseite genügt, damit du den Umschlag aus dem Stapel sofort findest.
Beschriftbare Etiketten für jeden Umschlag
Sobald sich eine Kategorie ändert, klebst du einfach ein neues Etikett darauf. Geld für Kategorien lässt sich so flexibel verwalten, weil du Etiketten mit etwa 60 mal 30 Millimetern oben links auf die Vorderseite setzt, wo der Blick beim Herausziehen landet. Achte auf die Klebkraft: Ablösbare Etiketten sind fürs mehrmalige Umkleben gedacht, normale Aufkleber reißen beim zweiten Ablösen das Papier ein. Der häufigste Fehler: Das Etikett sitzt bis an die Kante. Lass einen Abstand von etwa einem Zentimeter, dann bleibt der Umschlag beim Herausziehen heil. Beschrifte in Blockbuchstaben mit wasserfestem Stift, dann liest du den Begriff auch über den Stapel hinweg.
Tipp
„Vergib jede Farbe nur für eine Gruppe, zum Beispiel Blau für Fixkosten. Wenn Farben doppelt belegt sind, verliert das System schnell seinen Nutzen.“
Budgetbinder oder Umschläge: Was passt zu dir?
Ein Briefumschlag im Format DIN lang misst 110 × 220 Millimeter und passt in fast jede Schublade. Ob dir Umschläge reichen oder du lieber einen Binder mit Fächern führst, entscheidet sich weniger am Preis als daran, wie oft du bar bezahlst und wie viele feste Posten du monatlich hast.
Budgetbinder für alles auf Papier
Papier braucht einen festen Platz. Ein Budgetbinder im A5-Format mit Registern und durchsichtigen Taschen hält Belege, Notizen und Geld für Kategorien an einer Stelle zusammen, sodass du am Monatsende nicht drei Schubladen durchsuchen musst. Setz für jede Kategorie ein Register, etwa Wohnen, Essen oder Mobilität. Thermopapier verblasst oft schon nach wenigen Monaten, also kopiere Kassenbons oder fotografiere sie vor dem Einheften.
Umschläge mit Sichtfenster für Bargeld
Ohne Öffnen siehst du den Rest. Geld für Kategorien funktioniert mit Umschlägen nur, wenn du den Stand jederzeit ablesen kannst, ohne jedes Mal Scheine zählen zu müssen, und genau dafür sitzt das Fenster über dem Bargeld. Die Scheine liegen mit etwa 120 mm Länge quer, und ein Fenster von rund 6 cm Breite zeigt die Stapelkante. Glatt einlegen statt knicken, sonst täuscht das Fenster. Beschrifte die Vorderseite mit dem Kategorienamen, dann liest du beim Griff zum Umschlag sofort, welcher Topf gemeint ist.
Tipp
„Wer viel mit Karte zahlt, fährt mit einem Binder oft besser, weil er Buchungen festhält. Wer Bargeld bevorzugt, profitiert eher vom greifbaren Umschlag.“
Wie du dein Starterset Schritt für Schritt einrichtest
60 Zentimeter Tiefe sind schnell voll. Bevor du das erste Gerät auspackst, miss die Stellfläche und die Kabelwege nach, denn genau dort musst du später oft nachbessern.
Erste Befüllung mit Bargeld am Monatsanfang
Der Betrag steht vorher fest. Miete, Strom und Versicherungen laufen weiter über das Konto und gehören nicht in die Umschläge. Geld für Kategorien verteilst du am besten auf Umschläge, je einen pro Posten wie Lebensmittel, Mobilität, Freizeit und Kleidung, beschriftet mit Name und Betrag. Reste bleiben im Umschlag, weil sonst die Kategorie verschwimmt. Wer einmal im Monat abhebt statt wöchentlich, sieht schneller, wie viel Puffer übrig bleibt.
Kategorien ins Haushaltsbuch übertragen
Trag die Umschläge als Spalten ein. Jede Spalte bekommt den Namen eines Umschlags, also Miete, Lebensmittel, Tanken, Freizeit und Rücklage, und zu Monatsbeginn schreibst du darunter den Betrag, der hineinkommt. Jede Barausgabe landet noch am selben Tag in der passenden Spalte, sonst stimmt das Geld für Kategorien bald nicht mehr. Am Sonntag zählst du das Bargeld nach und gleichst es mit der Summe aller Spalten ab. Stimmt die Zahl nicht, liegt es fast immer an einem Kassenbon, den du noch nicht eingetragen hast.
Tipp
„Plane den Befüllungstermin fest in deinen Kalender ein, zum Beispiel direkt nach dem Gehaltseingang. Ein fester Termin verhindert, dass Umschläge leer bleiben, bevor sie neu gefüllt werden.“
Fehler, die deine Umschläge schnell leeren lassen
Ein C6-Umschlag (114 × 162 mm) fasst ein paar Scheine. Aber keinen ganzen Monat. Die Löcher entstehen selten im Papier, sondern beim Befüllen, beim Nachlegen und bei dem Moment, in dem ein Umschlag plötzlich für etwas anderes herhalten muss.
Kleinbeträge mit Karte ohne Eintrag zahlen
Kleinbeträge fallen kaum auf. Ein Kaffee, zwei Parkscheine: Jede Kartenzahlung wirkt für sich harmlos, und genau deshalb summieren sich die Beträge am Monatsende unbemerkt zu einem Posten, den niemand mehr erklären kann. Mit einem festen Wochenbetrag für Kleinkram klappt das nur, wenn du das Geld für Kategorien getrennt führst. Jede Kartenzahlung trägst du am selben Abend ein, solange der Bon noch im Portemonnaie steckt. Sonst zeigt dir erst der Kontoauszug im Monatsende, wo das Budget geblieben ist.
Ohne Puffer geraten Umschläge schnell ins Minus
Ohne Reserve kippt jeder Umschlag schnell. Wer den Alltagsumschlag exakt auf die Fixkosten rechnet, hat keinen Spielraum für Tankfüllung, Zahnarzt oder Geschenke. Im Sparumschlag legst du deshalb einen Puffer an, etwa in der Höhe der größten Abweichung aus den letzten drei Monaten, bevor der Alltagsumschlag überhaupt leer wird. Schreib die Ausreißer in eine Liste. Geld für Kategorien bleibt so planbar, wenn du den Puffer nur bei echten Ausreißern anfasst, nicht bei jedem Einkauf im Supermarkt.
Tipp
„Notiere Kartenzahlungen am selben Tag im Haushaltsbuch. Was du später nachträgst, vergisst du meist und die Umschläge stimmen dann nicht mehr.“
Was davon wirklich zählt
Am meisten bringt der Notgroschen-Umschlag. Ohne ihn wandert die Autoreparatur still in den Lebensmittel-Umschlag, und am Monatsende fehlt das Geld für Essen, obwohl niemand etwas falsch gemacht hat. Die Farbcodes und Etiketten sind Komfort, die Reihenfolge der Gruppen ist Geschmackssache. Gerade der Notgroschen braucht Disziplin: Bei der ersten unerwarteten Rechnung bist du versucht, ihn anzuzapfen, und ich habe dem nicht immer widerstanden.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Was kostet ein Starterset für die Umschlagmethode?
Den Preis bestimmen vor allem Anzahl der Umschläge, Material und Verarbeitung. Den aktuellen Preis findest du bei den Produktempfehlungen im Beitrag, dort stehen die passenden Suchbegriffe.
Wie funktioniert die Umschlagmethode im Alltag?
Du teilst dein Monatsbudget auf Umschläge mit festen Beträgen auf. Ist ein Umschlag leer, wird in dieser Kategorie nichts mehr ausgegeben, bis der nächste Monat beginnt.
Welche Umschläge brauche ich für den Anfang?
Ein paar Grundkategorien wie Miete, Lebensmittel, Mobilität und Freizeit reichen oft für den Start. Ein Notgroschen-Umschlag ist sinnvoll, damit unerwartete Kosten nicht den Alltag sprengen.
Sind Geldumschläge mit Sichtfenster besser?
Sichtfenster zeigen den Stand, ohne dass du den Umschlag öffnen musst. Ob das für dich passt, hängt davon ab, wie oft du nachsehen möchtest.
Kann ich die Umschlagmethode auch mit Karte nutzen?
Ja, wenn du jede Kartenzahlung einer Kategorie zuordnest und den Betrag sofort vom Umschlag abziehst. So bleibt der Überblick erhalten, auch wenn du kein Bargeld verwendest.
Das könnte dich auch interessieren
- Geld sparen als Student: 20 Spartipps fürs knappe Budget
- Geld sparen im Haushalt: 25 Tipps für mehr Budget im Monat
- Geld sparen im Alltag: 33 easy Spartipps, die wirklich wirken
- 20 Geld Sparen im Alltag Ideen die du nicht verpassen darfst
- halloween ausgaben im haushaltsbuch erfassen
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag dient ausschließlich der Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Zahlen und Konditionen können sich ändern – bitte vor einer Entscheidung selbst prüfen.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.