Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Sparen im Alltag für Anfänger: was du wirklich brauchst
Disclaimer Das hier ist keine Finanz- oder Anlageberatung, sondern meine allgemeine Einordnung, wie ich das Thema sehe. Was du sparen kannst, hängt von deinem Einkommen, deinen Fixkosten und deiner Lebenssituation ab. Ein Rezept, das für alle passt, gibt es dafür nicht. Einleitung Kaffee am Küchentisch, Kontostand ohne Rätsel. Genau dieses Gefühl ist das Ziel, wenn es um Sparen im Alltag geht, und es ist erreichbar, ohne dass du dir jeden Kaffee unterwegs verbieten musst. Das Problem ist selten die große Anschaffung. Meistens sind es zwanzig kleine Abbuchungen, die zusammen den halben Monat auffressen, und keine davon fühlt sich wie eine echte Ausgabe an. Ein Blick auf die Kontoauszüge der letzten drei Monate zeigt die Muster. Drei Schritte entscheiden, ob es klappt. Zuerst sortierst du jede Abbuchung in Fixkosten, also Miete, Versicherungen und Telefon, und in variable Ausgaben wie Essen, Kleidung und Freizeit. Die Faustregel 50/30/20 gibt dafür eine grobe Richtung: rund die Hälfte des Nettoeinkommens für Fixkosten, 30 Prozent für Wünsche, 20 Prozent für Rücklagen. Der häufigste Fehler ist, das Sparen ans Monatsende zu hängen und auf den Rest zu hoffen. Die Gegenmaßnahme ist ein Dauerauftrag, der am Tag nach dem Gehaltseingang auf ein separates Tagesgeldkonto läuft. Der Hauptteil beginnt deshalb bei den Abos, denn dort geht Geld oft unbemerkt ab. Sparen im Alltag braucht Geduld. Die Sortierung schaffst du an einem Abend, das Umstellen der Daueraufträge dauert ein paar Minuten pro Konto. Bis die neue Routine sitzt, vergehen aber eher zwei bis drei Monate, und in dieser Zeit rutscht man öfter zurück in alte Muster, als man zugeben möchte. Angestellte mit festem Gehalt sehen den Effekt meist schneller. Wer selbstständig ist oder unregelmäßige Einnahmen hat, sollte zuerst einen Puffer von mindestens drei Monatsausgaben aufbauen, bevor er Rücklagen ernst nimmt.
Sparen im Alltag, das Wichtigste vorab
Sparen im Alltag beginnt beim Überblick. Der Grund ist simpel: Solange du nicht weißt, welche Ausgaben jeden Monat wiederkehren, kannst du auch nichts gezielt verändern, selbst wenn du es dir fest vorgenommen hast. Abos, Mitgliedschaften und Jahresbeiträge fallen oft nur einmal im Jahr auf, obwohl sie den Monat stetig belasten. Ein Blick in die Kontoauszüge der letzten drei Monate zeigt meistens schnell, welche Posten sich wiederholen. Wer das Ergebnis in ein einfaches Haushaltsbuch oder ein Umschlagsystem überträgt, sieht sofort, wo der größte Teil des Geldes tatsächlich landet. Danach kommt die Planung. Wer für die Woche drei oder vier Hauptgerichte festlegt und dabei gemeinsame Zutaten nutzt, geht seltener spontan in den Supermarkt, wo sonst die Zusatzkäufe im Korb landen. Die Zutatenliste schreibst du direkt aus dem Plan, Mengen eingeschlossen, und Mehl oder Reis kaufst du dann nicht doppelt. Beim Lagern zählt das Datum: Das Mindesthaltbarkeitsdatum ist ein Qualitätshinweis, Frisches wie Hackfleisch oder Fisch trägt dagegen ein Verbrauchsdatum, das du einhalten solltest. Vorratsdosen mit dichtem Deckel halten Haferflocken, Nudeln oder angebrochenes Brot trocken, und Vorratsmotten kommen schwerer an die Packungen. Gekochte Reste kommen am selben Tag in eine Dose und in den Kühlschrank, der auf 7 Grad oder kälter eingestellt sein sollte. Für den Start reicht wenig. Ein Haushaltsbuch brauchst du nicht zu kaufen, eine Tabelle oder ein Notizbuch genügt. Beim Umschlagsystem helfen einfache Briefumschläge im Format DIN lang, 110 mal 220 Millimeter, die du mit Kategorien beschriftest. Ich setze dabei auf Naturtöne wie Beige, Holz und Weiß, weil sie sich gut kombinieren lassen und den Blick auf die Beschriftung nicht mit bunten Flächen ablenken. Ein typischer Fehler ist der Start mit zu vielen Kategorien; drei bis fünf Posten reichen für die ersten Wochen, und ein Puffer-Umschlag fängt hektische Phasen auf, ohne dass das System zusammenbricht. Ein schlichtes System, das du in einer stressigen Woche noch füllst, bringt mehr als eine aufwendige Tabelle, die nach zwei Wochen brachliegt.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | Preis | ||
|---|---|---|---|---|
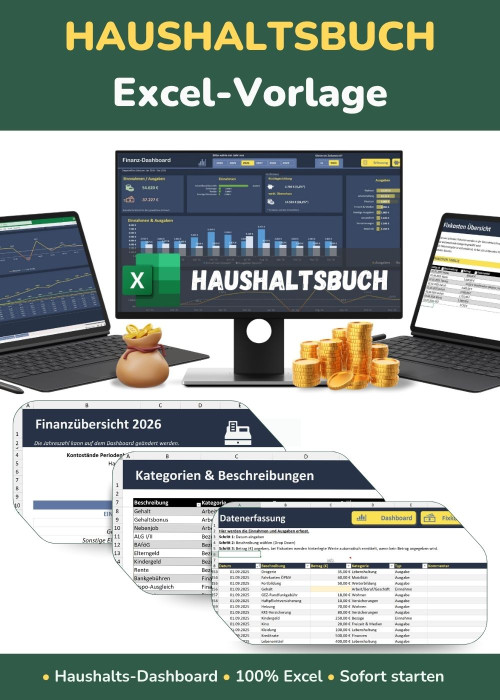
| Excel Haushaltsbuch | Kontoauszüge als Ausgangspunkt nutzen | 24,90 € | Ansehen | |
| Finanzplaner für Paare | Fixkosten in einer festen Übersicht festhalten | 14,90 € | Ansehen | |
| Trading-Code Praxiskurs | Sparglas aus Klarglas für kleine Rücklagen | Ansehen | ||
| Günstigster PreisETFs kaufen für Anfänger | Wasserfilter-Kanne statt Flaschenwasser | 9,75 € | Ansehen | |
| immocation XL Tool-Paket | Strom- und Handyverträge einmal im Jahr prüfen | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten. · inkl. MwSt · Stand kann abweichen
Wo dein Geld im Monat wirklich hinfließt
Geh den Kontoauszug einmal durch. Die Abbuchungen, an die du dich nicht erinnerst, sind meist Abos, Mitgliedschaften oder Kleinbeträge, die still weiterlaufen, bis jemand die Zeilen einzeln prüft.
Kontoauszüge als Ausgangspunkt nutzen
Drei Monate Kontoauszüge reichen erstmal. Lade die Umsätze als CSV-Datei oder PDF aus dem Online-Banking, trag jede Buchung in eine Tabelle ein und vergib eine Kategorie: Wohnen, Versicherungen, Abos, Essen, Mobilität, Freizeit, Sonstiges. Der häufigste Fehler: Du schaust nur auf Kartenzahlungen. Dauerabos, Bargeld-Abhebungen und Überweisungen an Freunde fallen so unter den Tisch, obwohl sie jeden Monat wiederkommen, also gehst du jede Zeile einzeln durch. Erst die Summe pro Kategorie zeigt dir, wo Sparen im Alltag überhaupt Sinn ergibt.
Fixkosten in einer festen Übersicht festhalten
Schreib alle festen Posten auf. Auf ein DIN-A4-Blatt, das du an die Kühlschranktür hängst, passen Miete, Strom, Internet, Handy, Versicherungen und jeder Vertrag mit Mindestlaufzeit, wenn du jede Zeile mit Betrag und Fälligkeitstag versiehst. Beim Sparen im Alltag werden Jahresbeiträge am ehesten übersehen. Dann teilst du den Jahresbetrag durch zwölf und legst jeden Monat ein Zwölftel beiseite. Trag bei Verträgen zusätzlich die Kündigungsfrist ein, etwa drei Monate vor Laufzeitende, sonst verlängert sich der Vertrag stillschweigend meist um ein Jahr.
Tipp
„Trage Fixkosten wie Miete, Versicherungen und Abos mit Fälligkeitsdatum in eine Übersicht ein. So erkennst du, welche Beträge du kaum beeinflussen kannst und wo sich Einsparungen tatsächlich lohnen.“
Sparen im Alltag gelingt mit Bargeld-Umschlägen
C6 hat 114 mal 162 Millimeter. Genau dieses Maß nimmt Scheine, Kassenbons und einen beschrifteten Zettel mit dem Wochenbetrag auf, und du siehst beim Öffnen sofort, wie viel noch drin ist.
Umschlagsystem für Freizeit und Einkauf
Sparen im Alltag gelingt mit Umschlägen. Du füllst zu Monatsbeginn für Einkauf, Freizeit und Kleinkram je einen beschrifteten Umschlag aus Kraftpapier, und mehr Geld kommt in dieser Runde nicht hinein. Ist ein Umschlag leer, endet das Ausgeben in dieser Kategorie bis zum nächsten Monat. Der häufigste Fehler ist das Umschichten aus dem Freizeit-Umschlag in den Einkauf, und dagegen hilft nur eine feste Regel: Umschläge werden nie gegenseitig aufgefüllt. Nach zwei Monaten zeigt dir die Füllmenge, welcher Posten zuerst leer wird.
Sparglas aus Klarglas für kleine Rücklagen
Das Glas gehört aufs Regal. Hol dir ein Einmachglas mit Schraubdeckel und rund einem Liter Inhalt, dann reicht es für kleine Rücklagen oft über viele Monate, bevor du es leerst. Fülle jede Woche oder jeden Monat einen festen Betrag ein. Gerade beim Sparen im Alltag hilft der tägliche Blick ins Glas mehr als jeder Vorsatz. Im Schrank vergisst man das Glas schneller, als man denkt, also klebe gleich außen ein Etikett mit Zielbetrag und Startdatum drauf.
Tipp
„Wähle Umschläge aus stabilem Papier und beschrifte sie deutlich mit Kategorie und Monat. Eine abschließbare Geldkassette hilft, wenn mehrere Personen im Haushalt Zugriff haben.“
Einkauf planen, bevor der Supermarkt dich lenkt
Die Kühltheke liegt in den meisten Supermärkten ganz hinten, damit du auf dem Weg dorthin an Snacks und Aktionsware vorbeigehst. Wer mit einer festen Liste kommt, bleibt an diesen Regalen seltener hängen.
Wochenplan mit Einkaufsliste verbinden
Plane zuerst die Mahlzeiten. Schreib für jeden Abend ein Gericht auf einen Zettel, den du am besten mit einem Magnetblock am Kühlschrank befestigst, und lass ihn dort hängen, bis die Woche um ist. Beim Sparen im Alltag entscheidet der Vorratscheck. Was schon im Kühlschrank liegt, streichst du von der Liste. Sortiere die Liste nach den Zonen im Laden, also Obst und Gemüse, Kühlregal und Trockenware, dann läufst du nur einmal durch jeden Gang.
Vorratsdosen aus Glas für übrig gebliebene Reste
Sparen im Alltag klappt mit Glas. Glasdosen mit Bügelverschluss oder Schraubdeckel halten Luft und Feuchte fern. Gekochte Reste sollten erst abgekühlt ins Glas und dort innerhalb von zwei bis drei Tagen verbraucht werden, weil warme Speisen Kondenswasser bilden, das Deckel und Inhalt schneller verderben lässt. Linsen und Bohnen bleiben trocken, wenn der Deckel nach jeder Entnahme sauber schließt und das Glas nicht im Sonnenlicht steht. Ein Klebeetikett mit Datum auf dem Deckel verhindert, dass der älteste Rest hinten im Kühlschrank vergessen wird.
Tipp
„Achte beim Vorrat auf luftdichte Verschlüsse aus Glas oder Edelstahl, damit Lebensmittel länger frisch bleiben. Gut sichtbare Behälter helfen dir, Reste schneller zu verwerten.“

Haushaltskosten senken mit zwei einfachen Routinen
Eine Steckdosenleiste mit Schalter genügt. Fernseher und Soundbar ziehen im Standby oft weiter Strom, auch wenn du sie dunkel siehst, und genau dort fängt die erste Routine an.
Wasserfilter-Kanne statt Flaschenwasser
Flaschenwasser kostet mehr, als man denkt. Wer Leitungswasser durch eine Filterkartusche laufen lässt und die Kanne danach in den Kühlschrank stellt, hat nach dem Einrichten praktisch keinen Aufwand mehr außer dem Nachfüllen. Die Kartusche vor dem ersten Gebrauch laut Anleitung durchspülen. Zu lange genutzte Kartuschen verlieren ihre Wirkung und können Keime ins Wasser bringen. Gegen das Vergessen hilft ein Datum auf dem Deckel, das du nach jedem Wechsel neu notierst. Für Sparen im Alltag stellst du die Kanne am besten auf Augenhöhe ins Kühlschrankfach.
Mehrweg-Trinkflasche für unterwegs
Unterwegs wird Durst teuer. Eine auslaufsichere Edelstahlflasche mit Schraubdeckel und Silikondichtung füllst du morgens am Wasserhahn, und unterwegs kaufst du dann kein Wasser mehr nach. Achte auf einen Dichtring, den du herausnehmen und ausspülen kannst, sonst setzt sich dort Schimmel an. Edelstahl wiegt leer schon einiges, und in schmale Seitentaschen passt sie oft nicht. Sparen im Alltag beginnt oft bei Kleinigkeiten, die sonst unbemerkt im Kiosk landen und sich summieren.
Tipp
„Achte bei Filterkartuschen auf die Angaben des Herstellers zur Wechselintervall, denn überlagerte Filter verlieren ihre Wirkung. Eine Kanne mit Deckel bleibt im Kühlschrank hygienischer.“
Abos und Verträge prüfen, bevor sie weiterlaufen
Die Kündigungsfrist steht selten vorn, meist versteckt sie sich im Kleingedruckten, oft zwei oder drei Monate vor dem Verlängerungstermin. Wer den Termin verpasst, zahlt automatisch weiter, und bei Jahresverträgen merkt man das oft erst, wenn das Geld schon abgebucht ist.
Abo-Liste mit Kündigungsfristen führen
Trag jedes Abo einmal vollständig ein. Dazu gehören Anbieter, Betrag, Zahlungsrhythmus, die Kündigungsfrist und das Datum, an dem der Vertrag ohne Kündigung automatisch verlängert wird, und genau dieses Datum zählt, nicht der Tag der Abbuchung. Viele Jahresabos verlängern sich um zwölf Monate. Neben dem Haushaltsbuch reicht dafür ein einfaches Heft mit einer Zeile pro Vertrag. Beim Sparen im Alltag kosten vor allem Probemonate Geld, die ohne Hinweis still in ein Jahresabo übergehen und erst auf dem Kontoauszug sichtbar werden.
Strom- und Handyverträge einmal im Jahr prüfen
Einmal im Jahr lohnt der Blick. Lege die Jahresabrechnungen von Strom und Handy in einen Ordner, denn so wird Sparen im Alltag überhaupt vergleichbar. Aus der Abrechnung liest du den Jahresverbrauch in Kilowattstunden ab, multiplizierst ihn mit dem Arbeitspreis pro Kilowattstunde und addierst den Grundpreis für zwölf Monate, dann siehst du, was dich der Tarif tatsächlich kostet. Beim Handy zählt das tatsächlich genutzte Datenvolumen, das du in den Mobilfunk-Einstellungen findest, und wer nur einen Bruchteil davon braucht, zahlt für ungenutzte Reserve. Viele Verträge verlängern sich automatisch um ein Jahr, deshalb schreibst du das Kündigungsdatum sofort in den Kalender.
Tipp
„Lege einmal im Jahr einen festen Termin fest, an dem du alle Abos und Versicherungen durchgehst. Das kostet wenig Zeit und verhindert, dass ungenutzte Dienste jahrelang weiterlaufen.“
Was davon wirklich zählt
Die Kontoauszüge kommen zuerst. Dort steht, was du tatsächlich ausgibst, nicht was du dir für den Monat vorgenommen hast. Ohne diesen Blick sind Fixkosten-Liste und Umschläge nur geschätzt, und genau an dieser Schätzung scheitern viele Pläne, bevor sie überhaupt begonnen haben. Die Stunde mit den Auszügen ist unangenehm, weil sie Abos zeigt, die du längst vergessen hattest. Das Sparglas und die Vorratsdosen würden bei mir hinten stehen, denn was sie einsparen, bleibt klein, solange die großen Posten unangetastet bleiben.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Wie fange ich mit einem Haushaltsbuch an?
Starte mit einer einfachen Tabelle oder einem Ausfüllbuch und trage zuerst nur die Fixkosten ein. Danach notierst du eine Woche lang jede Ausgabe, auch kleine Beträge am Kiosk. Nach wenigen Wochen erkennst du Muster, die du gezielt verändern kannst.
Was kostet ein Haushaltsbuch?
Der Preis hängt vor allem von Größe, Material und Verarbeitung ab, also davon, ob es ein schlichtes Heft oder ein gebundenes Buch mit Kategorien ist. Auch eine selbst erstellte Tabelle auf Papier funktioniert genauso gut. Aktuelle Preise findest du bei den Produktempfehlungen in diesem Beitrag.
Welches Umschlagsystem eignet sich für Einsteiger?
Für den Einstieg eignet sich ein Set mit wenigen, klar beschrifteten Umschlägen für drei bis vier Hauptkategorien. Achte auf stabiles Papier, damit die Umschläge bei häufigem Gebrauch nicht reißen. Eine abschließbare Kassette hilft dir zusätzlich, wenn du das Bargeld nicht offen herumliegen lassen möchtest.
Wie viel kann ich im Alltag realistisch sparen?
Das hängt stark von deinen Gewohnheiten und deinem Ausgangspunkt ab, eine allgemeingültige Summe gibt es nicht. Oft lassen sich die größten Beträge bei Fixkosten, Verträgen und spontanen Einkäufen finden. Beginne mit der Auswertung deiner letzten Kontoauszüge, dann siehst du, wo dein Potenzial liegt.
Lohnt sich ein Wochenplan wirklich für Sparanfänger?
Ja, weil du mit einem Wochenplan gezielter einkaufst und seltener spontan Lebensmittel nachkaufst. Du weißt vorher, welche Zutaten du brauchst, und kannst Reste aus dem Vorrat einplanen. Das reduziert Lebensmittelverschwendung und hält dein Budget im Rahmen.
Weiterlesen: Notgroschen für Anfänger: was du wirklich brauchst
Frisch dazu passend: Jahresplanung für Anfänger: was du wirklich brauchst
Das könnte dich auch interessieren
- Sparen im Alltag: die häufigsten Fehler und wie du sie vermeidest
- Sparen im Alltag: 20 einfache Hebel
- 20 Geld Sparen im Alltag Ideen die du nicht verpassen darfst
- Sparen im Alltag: Diese Denkfehler kosten dich Geld
- Haushaltsbuch für kleine Räume: platzsparend lösen
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag dient ausschließlich der Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Zahlen und Konditionen können sich ändern – bitte vor einer Entscheidung selbst prüfen.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.