Veröffentlicht:
Gratis E-Book + neue Ideen ins Postfach
Trag dich ein und wir schicken dir das E-Book sofort per Mail. Dazu jeden Sonntag neue Ideen, keine Werbeflut. Jederzeit abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Budgetplanung mit kleinem Budget
Passend dazu: Haushaltsbuch mit kleinem Budget
Passend dazu: Weihnachtsbudget mit kleinem Budget
Disclaimer Dieser Artikel dient der allgemeinen Information und ersetzt keine persönliche Finanz-, Steuer- oder Rechtsberatung. Zahlen und Faustregeln sind Orientierungswerte, keine Anlageempfehlung. Was für dich passt, hängt von deinem Einkommen, deinen Verträgen und deiner Lebenssituation ab. Das ist keine Beratung, sondern wie ich das Thema einordne. Einleitung Sonntagmorgen, Kaffee, ein Monat ohne Rätselraten. Genau dorthin führt eine Budgetplanung mit kleinem Budget, die ohne Software-Abo und ohne aufwendige Tabelle auskommt. Meistens fehlt nicht die Disziplin, sondern der Überblick über die Beträge, die still und leise abgebucht werden. Wer am Monatsende ratlos auf den Kontostand schaut, hat selten zu viel ausgegeben, sondern schlicht Posten übersehen, die alle paar Wochen oder jedes Quartal zuschlagen. Ein Blick auf die letzten drei Kontoauszüge zeigt meist, welche Abbuchungen sich wiederholen. Viele Abos verlängern sich automatisch, oft direkt nach einem kostenlosen Probemonat, den kaum jemand im Blick behält. Aus meiner eigenen Zeit als Selbstständiger kenne ich diese Unruhe gut. Wenig Spielraum heißt: Jeder Posten zählt. Bei einer Budgetplanung mit kleinem Budget bleibt wenig Luft, um Fehler aufzufangen, und deshalb sitzen die Fixkosten im Zentrum. Die Faustregel 50/30/20 teilt das Nettoeinkommen grob in Fixkosten, Wünsche und Rücklagen auf. Die Regel taugt als Startpunkt, nicht als Gesetz. Wenn die Miete allein schon die Hälfte deines Nettoeinkommens frisst, bleibt für Wünsche und Rücklagen kaum Raum, und die Regel wird zur Wunschvorstellung. Dann hilft es mehr, die Kosten nach Kategorien zu sortieren und die drei größten Blöcke zuerst anzufassen. Ein häufiger Fehler: Jahreskosten, die man im Kopf vergisst. Kfz-Versicherung, Mitgliedsbeitrag oder Domain-Verlängerung tauchen nur einmal im Jahr auf, und dann fehlt das Geld. Teile den Jahresbetrag durch zwölf und lege jeden Monat genau diesen Anteil auf ein separates Konto. Genau dort setzt der Hauptteil an: mit einer Liste deiner Fixkosten, sortiert nach Fälligkeit. Für wen lohnt sich das? Eine Budgetplanung mit kleinem Budget lohnt sich besonders, wenn das Einkommen schwankt, etwa bei Freelancern mit unregelmäßigen Zahlungseingängen. Auch wer fest angestellt ist, sollte einen Notgroschen einplanen, der mindestens drei Monatsausgaben abdeckt. Das ist eine gängige Faustregel und keine feste Vorgabe. Für den Anfang reichen ein Notizbuch oder eine einfache Tabelle, Tools mit Abo kommen später, wenn überhaupt. Rechne mit einem Nachmittag für die erste Übersicht und mit ein paar Monaten, bis die Routine sitzt. Dafür musst du dein Konto nicht umkrempeln, nur regelmäßig hinschauen.
Warum Budgetplanung mit kleinem Budget?
Budgetplanung mit kleinem Budget scheitert selten. Es fehlt meistens der Überblick, nicht der Wille zum Sparen. Wer nicht weiß, wie viel nach Miete, Strom und Versicherung für Lebensmittel übrig bleibt, gibt unbewusst mehr aus, als er eigentlich wollte, und merkt es oft erst am Monatsende. Das Gegenmittel ist ein fester Betrag pro Woche. Ein Monat hat im Schnitt 4,33 Wochen, also teilst du das Lebensmittelbudget durch 4,33. Das ist eine Rechnung, die du im Kopf behältst. Dafür genügen einfache Hilfsmittel. Das Haushaltsbuch ist ein Heft oder eine Tabelle, in die du jeden Kontoauszug mit Kategorien einträgst: Miete, Lebensmittel, Freizeit und Rücklagen. Einmal pro Woche genügen dafür etwa 15 Minuten. Bei Bargeld hilft ein Umschlag pro Kategorie: Du legst nur so viel hinein, wie bis zum Monatsende reichen soll. Der Haken: Mit Karte oder Online-Abo fällt dieses System komplett aus. Deshalb gehören in die Umschläge nur die Ausgaben, die du tatsächlich bar zahlst, etwa Wochenmarkt oder Kaffee. Das Sparglas ist der Puffer für Unerwartetes, etwa eine kaputte Waschmaschine. Ein Schraubglas mit Deckel reicht, beschriftet mit einem Ziel, und du greifst seltener aus Gewohnheit zu. Am Ende hängt alles an Routinen. Setz dir einen festen Termin, etwa den Sonntagabend, und geh den Kontoauszug der letzten sieben Tage durch. Abbuchungen ziehen oft am Monatsanfang, deshalb lohnt der Blick auf die Fixkosten gleich nach dem Gehaltseingang. Ein typischer Fehler: Man prüft nur die großen Posten und übersieht die kleinen Abos, die sich still summieren. Gegenmittel: Eine Woche lang jede Abbuchung markieren, dann siehst du die Summe. Für das Heft empfehlen sich Naturtöne wie Sand, Beige, Grau oder Weiß, weil ein ruhiges Cover beim Eintragen nicht ablenkt. Budgetplanung mit kleinem Budget lebt von diesen Wiederholungen, nicht von einem Kraftakt im Januar.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | ||
|---|---|---|---|
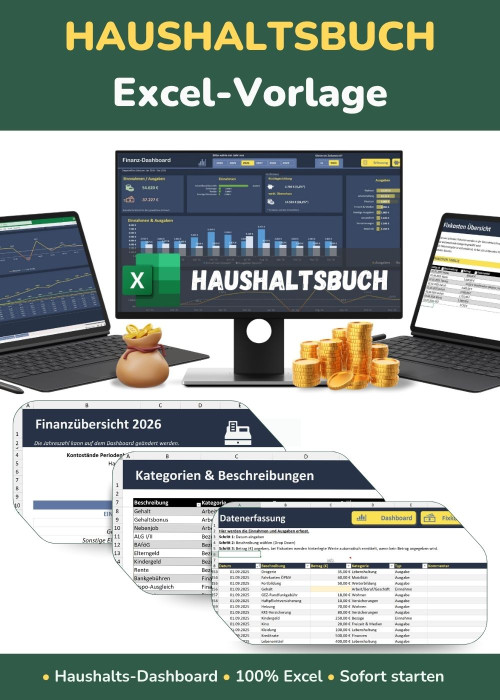
| Excel Haushaltsbuch | Haushaltsbuch mit Spalten für Fixkosten | Ansehen | |
| Trading-Code Praxiskurs | Ordner mit Registern für Fixkosten | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten.
Budgetplanung mit kleinem Budget beginnt mit dem Überblick
Drei Spalten reichen für den Anfang. Einnahmen, Fixkosten und ein Puffer, der nicht angerührt wird: mehr braucht es zu Beginn nicht, und wer diese Tabelle jeden Monat pflegt, sieht schnell, was wirklich frei bleibt.
Haushaltsbuch mit Spalten für Fixkosten
Zuerst die Fixkosten. Miete, Strom, Handy, Versicherungen und Abos gehören in eine eigene Spalte, die du einmal im Monat komplett abgleichst, und zwar mit dem Kontoauszug und nicht mit dem Gedächtnis. Jährliche Beiträge, etwa die Kfz-Versicherung, teilst du durch zwölf und trägst den Betrag jeden Monat ein. Der häufigste Fehler ist, nur die Fixkosten zu notieren und die Einnahmen wegzulassen. Budgetplanung mit kleinem Budget hängt genau an dieser Gegenüberstellung: Was reinkommt, muss größer sein als alles, was fix abgeht.
Wochenplaner am Kühlschrank für Ausgaben
Sichtbar wird Geld erst kontrollierbar. Auf einem Magnet-Wochenplaner im A4-Format, den du mit einem Whiteboard-Marker beschreibst, notierst du die Wocheneinkäufe links und die Budgetgrenze oben in einer eigenen Zeile. Für Budgetplanung mit kleinem Budget teilst du das Monatsbudget durch 4,3, und die Zahl hängt dann dort, wo du sie jeden Morgen beim Griff zur Milch siehst. Ein Magnet hält nur an Stahl, und bei Glasfronten oder Kunststoffverkleidungen brauchst du stattdessen ein Klebe-Board oder eine Pinnwand. Am Freitagabend siehst du dann, ob noch ein Rest für den Wochenendbummel bleibt.
Tipp
„Bei Haushaltsbüchern zählt vor allem, dass du es regelmäßig nutzt. A5 ist für Eintragungen im Alltag oft handlicher als A4, und ein Heft mit klarer Spaltenaufteilung spart Zeit beim Nachtragen.“
Bargeld-Umschläge statt Kontostand raten
Ein gewöhnlicher DL-Umschlag misst 110 mal 220 Millimeter und passt in jede Schublade, ohne aufzufallen. Dieses einfache Prinzip steckt hinter allen Tipps in dieser Gruppe: Du verteilst dein Geld vorab auf Fächer, statt am Monatsende im Kontostand nachzusehen.
Briefumschläge für jede Ausgaben-Kategorie
Beschrifte pro Kategorie einen Umschlag. Am Monatsanfang legst du Lebensmittel, Freizeit und Mobilität getrennt ab, und jedes Fach bekommt genau den Betrag, den du dafür ausgeben willst. Für Budgetplanung mit kleinem Budget reicht ein C6-Kuvert (114 × 162 mm) pro Kategorie, und festes Papier hält die Scheine auch nach Wochen zusammen. Häufig wandert Geld aus dem Freizeit-Umschlag ins Lebensmittelfach, sobald irgendwo ein Loch entsteht; dagegen hilft, jede Umbuchung mit Datum auf die Außenseite zu schreiben. Sobald das Bargeld leer ist, ist für diese Kategorie bis zum nächsten Monat Schluss, und genau das macht den Umschlag wirksamer als jede Warnung auf dem Handy.
Ordner mit Registern für Fixkosten
Fixkosten gehören in einen eigenen Ordner. Ein grauer Ringordner mit sieben Zentimetern Rückenbreite fasst ein ganzes Jahr Belege. Für Miete, Versicherungen und Abos legst du je ein eigenes Register an und steckst die Belege nach Abbuchungsdatum hinein. Jahresbeträge wie die Kfz-Versicherung teilst du durch zwölf und schreibst den Monatswert vorne auf das Register, sonst fehlt sie in der Monatsplanung und taucht erst bei der Abbuchung auf. Wer Budgetplanung mit kleinem Budget betreibt, sieht so auf einen Blick, welcher Betrag jeden Monat fest weg ist, bevor der Rest verteilt wird.
Tipp
„Bei Umschlagsystemen entscheidet die Beschriftung: Kategorie außen, Betrag innen notiert. Achte auf stabiles Papier mit mindestens 90 g/m², damit Scheine nicht durchscheinen und sich beim Abheben nicht verbiegen.“
Sparziele sichtbar machen mit kleinen Hilfen
Ein Einmachglas mit Skala genügt. Die Markierungen, meist in Millilitern gedruckt, zeigen dir nach jeder Einzahlung den Stand, und genau dieser sichtbare Fortschritt hält einen Plan länger am Laufen als gute Vorsätze.
Sparglas mit Skala als Zielanzeige
Teile dein Ziel in gleiche Abschnitte. Nimm den Wunschbetrag, teile ihn durch zehn und markiere jeden Abschnitt mit einem wasserfesten Stift direkt auf dem Glas, dann stimmt die Anzeige von Anfang an. Bei Milchglas verschwimmt die Skala, Klarglas zeigt sie scharf. Scheine rollst du zusammen, sonst bleiben sie am Rand hängen und die Anzeige stimmt dann nicht mehr. Wer Budgetplanung mit kleinem Budget betreibt, braucht dafür nur ein Schraubglas mit Deckel und einen Stift.
Sparschwein aus Keramik für Kleinbeträge
Kleingeld sammelt sich nur mit Plan. Wer das Ziel als Zahl auf einen Zettel an der Unterseite klebt, sieht nach wenigen Wochen, wie weit er ist. Ein sandfarbenes Modell mit Stopfen am Boden lässt sich öffnen, doch Keramik bricht beim Sturz von der Kommode. Für die Budgetplanung mit kleinem Budget reicht dieses Schwein, solange du die Münzen jede Woche zählst und nicht nur zufällig einwirfst. Gegen Ende klingt das Schwein dumpfer, weil die Münzen dichter aufeinanderliegen.
Zielkarte mit Fortschrittsbalken ausmalen
Zeichne dir ein Raster auf A4. Ein Raster aus zehn Reihen mit je zehn Kästchen ergibt hundert Schritte, und bei einem Zentimeter pro Kästchen bleibt genug Rand für Beschriftung. Bei Budgetplanung mit kleinem Budget zeigt die Karte schnell, was schon geschafft ist, weil jedes ausgemalte Feld ein echter Schritt ist. Male jedes Kästchen sofort aus, sobald der Betrag im Topf liegt, und häng die Karte dorthin, wo du täglich vorbeikommst, zum Beispiel an die Kühlschranktür.
Tipp
„Für kleine Budgets ist ein Glas mit Skala hilfreich, weil du Fortschritt siehst, ohne Zahlen zu addieren. Ein Deckel aus Holz oder Metall schützt zusätzlich vor spontanem Zugriff.“

Welche Wochen-Routinen halten dein Budget im Lot?
Ein DIN-A5-Heft mit sieben Wochenspalten passt in jede Jackentasche und reicht für die Kassensturz-Routine, die fast jeder Selbstständige am Anfang unterschätzt. Die folgenden Gewohnheiten brauchen keine Software und kaum Vorbereitung, sondern einen festen Termin pro Woche, meist zwischen 15 und 20 Minuten.
Wöchentlicher Kassensturz mit Belegmappe
Such dir einen festen Wochentag. Freitagvormittag oder Sonntagabend funktionieren gut, weil dann keine Bons mehr ungeordnet im Portemonnaie liegen und die Woche noch im Kopf ist. Mit einer DIN-A4-Klarsichthülle pro Kategorie bleibt jeder Bon auffindbar. Der häufigste Fehler ist, die Belege bis zum Monatsende zu sammeln, denn dann schiebst du die Arbeit vor dir her. Budgetplanung mit kleinem Budget braucht keine App, sondern nur diese Mappe und zehn Minuten, in denen die Summen ins Haushaltsbuch wandern.
Einkaufsliste mit festem Budget oben
Zuerst der Wochenbetrag, dann die Dinge. Schreib die Summe als feste Zahl auf, zum Beispiel für Lebensmittel und Haushalt zusammen, und lass sie während der Woche unverändert stehen. Darunter stehen nur die Dinge, die wirklich fehlen, am besten auf einem A6-Zettel, der in die Jackentasche passt. Wer Budgetplanung mit kleinem Budget ernst nimmt, schaut vorher im Kühlschrank und Vorratsfach nach und streicht alles, was schon da ist.
Abo-Check mit Übersicht aller Verträge
Ein Abo-Check kostet dich eine Stunde. Geh die Kontoauszüge der letzten drei Monate durch und schreib jede wiederkehrende Abbuchung in eine Tabelle mit vier Spalten: Anbieter, Betrag, Abbuchungstag, Kündigungsfrist. Viele Verträge verlängern sich nach der Mindestlaufzeit still, und die Kündigungsfrist läuft dann meist einen Monat vor dem Vertragsende, nicht vor der Abbuchung. Trag die Frist als Erinnerung in den Kalender ein, zwei Wochen vorher. Mit dieser Liste siehst du in einer Minute, welche Posten in deine Budgetplanung mit kleinem Budget gehören und welche nur Geld vom Konto ziehen.
Tipp
„Ein fester Termin, etwa am Sonntagabend, funktioniert besser als spontanes Nachsehen. Achte darauf, dass Belege sofort im selben Ordner landen, sonst gerät die Übersicht schnell durcheinander.“
Werkzeuge, die Kassensturz und Bargeld-Kasse vereinfachen
Die Ordnung steckt im Fach. Ein Einsatz mit acht getrennten Münzfächern passt in die meisten Standardschubladen, und wer Münzen beim Einnehmen gleich sortiert, zählt am Abend nur noch nach.
Taschenrechner mit großem Display
Kopfrechnen geht beim Kassensturz schief. Achte beim Kauf auf mindestens zwölf Stellen im Display, denn bei Münzrollen mit mehreren Summen läuft eine kürzere Anzeige schnell über. Jede Rolle addierst du einzeln, die Zwischensumme wandert mit M+ in den Speicher. Für die Budgetplanung mit kleinem Budget genügt ein Solarmodell mit Speicher völlig, Batteriewechsel fallen dann weg. Am Ende steht die Summe im Display, und die Kasse sollte am Tag danach dieselbe Zahl zeigen.
Textmarker für Ausgabenkategorien
Vier Farben reichen. Mehr brauchst du für die Kategorien nicht, und Naturtöne wie Salbei, Sand, Lehm und Taupe bleiben beim Durchblättern gut lesbar, während Leuchtfarben auf dünnem Papier schnell auf die Rückseite durchscheinen. Schreib die Zuordnung einmal als Legende auf die erste Seite, etwa Salbei für Wohnen, Sand für Essen, Lehm für Mobilität und Taupe für Freizeit. Markiere nur den Kategorienamen am Zeilenrand und nie den ganzen Betrag, sonst verschwimmt die Zahl. Gerade bei Budgetplanung mit kleinem Budget zeigt dir der Blick auf die Farbblöcke am Monatsende, wo das Geld hängen geblieben ist.
Geldkassette für Bargeld-Umschläge
Abschließbar muss sie sein. Für DIN-lang-Umschläge brauchst du eine Innenhöhe von etwa 23 Zentimetern, denn die Umschläge messen 22 Zentimeter und sollen sich ohne Knicken herausziehen lassen. Stell sie hochkant ein und beschrifte die Oberkante, dann findest du jede Kategorie mit einem Griff. Ein Zahlenschloss spart dir den Schlüssel, aber nur, wenn du die Kombination nicht auf die Kassette schreibst. Bei Budgetplanung mit kleinem Budget reicht ein einfacher Stahlkasten, den du zusätzlich mit zwei Dübeln am Schrankboden befestigst, damit ihn niemand einfach mitnimmt.
Tipp
„Achte bei Rechnern auf ein großes Display und Solarbetrieb, damit du nicht ständig Batterien wechseln musst. Bei Kassetten zählt eine abschließbare Metallausführung mehr als die reine Größe.“
Was davon wirklich zählt
Das Haushaltsbuch kommt zuerst. Es zeigt dir nach einem Monat, wo die Fixkosten tatsächlich landen, und genau diese Zahlen brauchst du für alle anderen Systeme. Das Sparschwein würde ich dagegen zuletzt aufstellen. Ehrlich gesagt vergesse ich bei Einkäufen oft, den Umschlag zu füllen, und merke das erst, wenn das Fach schon leer ist. Das ist keine Systemfrage, sondern eine Frage der Gewohnheit.
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Eigenes Produkt
Zwei Nettogehälter und eure gemeinsamen Kosten eintragen — das System sagt auf den Euro, wer wie viel aufs Gemeinschaftskonto überweist…
Wie viel kostet ein Haushaltsbuch?
Der Preis hängt vor allem von Format, Material und Verarbeitung ab, etwa ob Leinen oder einfaches Papier verwendet wurde. Den aktuellen Preis der einzelnen Modelle findest du bei den Produktempfehlungen im Beitrag.
Reicht ein Papier-Haushaltsbuch oder brauche ich eine App?
Ein Papierheft reicht, wenn du es wöchentlich pflegst, weil du beim Schreiben deine Ausgaben bewusster wahrnimmst. Eine App lohnt sich vor allem, wenn du oft digital zahlst, ist aber kein Muss.
Wie fange ich mit Budgetplanung an, wenn wenig Geld da ist?
Notiere zuerst einen Monat lang jede Ausgabe, ohne sie zu bewerten. Teile danach dein Geld in Fixkosten, Alltag und Rücklage auf und starte mit einem Umschlag pro Kategorie.
Welches Format ist für ein Haushaltsbuch am praktischsten?
DIN A5 misst 148 x 210 mm und passt gut in eine Tasche, DIN A4 mit 210 x 297 mm bietet mehr Platz für Spalten. Für den Alltag ist A5 meist handlicher, für viele Kategorien eher A4.
Wie oft sollte ich mein Budget überprüfen?
Eine wöchentliche Runde von etwa 15 Minuten hält dir den Überblick, ohne viel Zeit zu kosten. Zusätzlich lohnt sich am Monatsende ein Blick auf Fixkosten und Abos.
Was sind typische Fehler beim Sparen mit Sparglas oder Sparschwein?
Ein häufiger Fehler ist, ohne festes Ziel zu sparen, weil dann kein Fortschritt sichtbar wird. Lege deshalb vorab einen Wunschbetrag fest und markiere Etappen am Glas oder auf der Zielkarte.
Das solltest du auch lesen: Budgetplanung für kleine Räume: platzsparend lösen
Das solltest du auch lesen: Budgetplanung ohne Bohren: Lösungen für Mietwohnungen
Das könnte dich auch interessieren
- Haushaltsbuch mit kleinem Budget: gute Lösungen unter 30 Euro
- Geld sparen als Student: 20 Spartipps fürs knappe Budget
- Geld sparen im Haushalt: 25 Tipps für mehr Budget im Monat
- Meal Prep günstig: Die besten Rezepte fürs kleine Budget
- pendeln kosten sparen fahrgemeinschaft
- Mehr aus Haushaltsbuch, Sparen
Noch mehr Ideen
Hinweis: Dieser Beitrag dient ausschließlich der Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Zahlen und Konditionen können sich ändern – bitte vor einer Entscheidung selbst prüfen.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.