 Merken
Neue Ideen & Tipps – kostenlos ins Postfach
Ein kurzer Klick, keine Werbeflut. Jederzeit mit einem Klick abbestellbar.
Mit der Anmeldung stimmst du dem Erhalt des Newsletters zu. Details in der Datenschutzerklärung.
Dispo Ausgleichen als Jahresziel setzen
🛠️ Probier unser kostenloses interaktives Tool: Zinseszins- & 50/30/20-Budget-Rechner
Das Gefühl, endlich schuldenfrei zu sein, ist befreiend. Du blickst in die Zukunft, ohne ständig an den Dispokredit denken zu müssen. Das Dispo Ausgleichen als Jahresziel zu setzen, kann dir dabei helfen, deine Finanzen nachhaltig zu verbessern und finanzielle Sicherheit zu erlangen. In diesem Artikel erfährst du, wie du realistische Schritte unternimmst, um deine Schulden abzubauen und deine finanziellen Ziele zu erreichen. Ein Dispokredit kann schnell zur finanziellen Belastung werden. Mit hohen Zinssätzen, die oftmals zwischen 8 und 15 Prozent liegen, können sich die Schulden schneller summieren, als du denkst. Umso wichtiger ist es, dir konkrete Ziele zu setzen und einen strukturierten Plan zu entwickeln. Das Dispo Ausgleichen erfordert Disziplin, aber es ist machbar. Feste monatliche Rückzahlungen sind ein effektiver Weg, um Schulden langsam, aber stetig abzubauen. Dabei hilft es, einen Überblick über deine Einnahmen und Ausgaben zu haben. Nutze ein Haushaltsbuch oder eine App, um deine Finanzen zu überwachen. So erkennst du, wo du Einsparungen vornehmen kannst. Der nächste Schritt ist, deinen Rückzahlungsplan zu konkretisieren. Setze dir ein realistisches Budget, das auch Platz für unerwartete Ausgaben lässt. Viele Menschen unterschätzen, wie wichtig es ist, einen Puffer für unerwartete Kosten einzuplanen. Ein solches Vorgehen hilft, Rückschläge zu vermeiden und das Dispo Ausgleichen als Jahresziel erfolgreich zu verfolgen. Im Hauptteil des Artikels gehe ich auf spezifische Strategien ein, die dir beim Dispo Ausgleichen helfen können.
Warum Dispo Ausgleichen?
Dispo Ausgleichen sollte ein zentrales Ziel deiner Finanzplanung sein. Ein Dispokredit bietet zwar kurzfristige Liquidität, kann jedoch hohe Zinsen von bis zu 12 Prozent jährlich verursachen. Das bedeutet, dass jeder Euro, den du über den Dispo ausgibst, teuer werden kann. Besonders kritisch wird es, wenn der Dispo über einen längeren Zeitraum in Anspruch genommen wird. Das führt zu finanziellen Belastungen und schränkt deine finanzielle Freiheit ein, weil du weniger Geld für andere wichtige Ausgaben zur Verfügung hast. Ein klarer Plan zur Dispo-Reduzierung ist entscheidend. Setze dir ein realistisches Jahresziel, um deinen Dispo langfristig auszugleichen. Das bedeutet, monatlich einen festen Betrag. Analysiere deine Ausgaben und finde Bereiche, in denen du sparen kannst, um diesen Betrag zu tilgen. Ein häufiger Fehler ist, die monatlichen Zinsen für den Dispo einfach zu begleichen, ohne den Betrag aktiv zu reduzieren. Vermeide das, indem du deine Finanzströme regelmäßig überprüfst und Anpassungen vornimmst, um den Dispo aktiv zu senken.
Die Top-Auswahl im Vergleich
| Produkt | Ideal für | Preis | ||
|---|---|---|---|---|
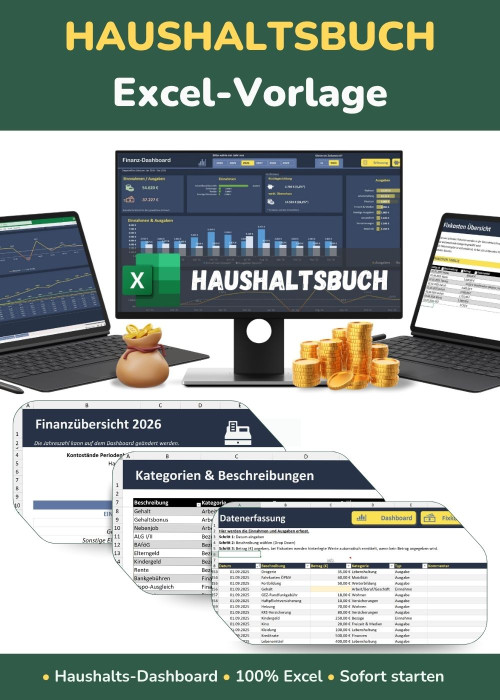
| Excel Haushaltsbuch | Monatliche Budgetplanung einführen | 24,90 € | Ansehen | |
| Trading-Code Praxiskurs | Unnötige Abonnements kündigen | Ansehen | ||
| Finanzplaner für Paare | Finanzziele regelmäßig anpassen | 14,90 € | Ansehen | |
| Günstigster PreisETFs kaufen für Anfänger | Automatisiertes Sparen einrichten | 9,75 € | Ansehen |
*Werbung · Als Partner ausgewählter Shops verdiene ich an qualifizierten Käufen — für dich ohne Mehrkosten. · inkl. MwSt · Stand kann abweichen
Wie du deine Ausgaben analysierst und reduzierst
Ein Euro hier, zwei Euro da, oft summiert sich das schneller, als du denkst. In diesem Abschnitt findest du praktische Tipps, wie du deine Ausgaben systematisch analysierst und gezielt reduzierst.
Monatliche Budgetplanung einführen
Monatliche Budgetplanung bringt Klarheit. Erstelle eine Übersicht für alle Einnahmen und Ausgaben. Nutze dafür ein einfaches Tabellenkalkulationsprogramm oder eine Budget-App. Listest du feste Kosten wie Miete oder Versicherungen sowie variable Ausgaben wie Lebensmittel oder Freizeitaktivitäten, siehst du schnell, wo es Einsparpotenziale gibt. Setze dir ein Limit für jeden Bereich, um den Dispo ausgleichen zu können. Oft geht schief, Ausgaben zu unterschätzen; notiere deshalb auch kleine Beträge, denn sie summieren sich. Nach ein, zwei Monaten hast du wertvolle Daten, um dein Budget anzupassen und unnötige Kosten zu identifizieren.
Unnötige Abonnements kündigen
Mit einem Blick auf deine Abonnements kannst du oft überraschende Einsparungen erzielen. Vergleiche, welche Dienste du tatsächlich nutzt, viele zahlen für Streaming-Plattformen, die sie kaum verwenden. Ein typischer Fehler ist, Verträge nicht regelmäßig zu prüfen, sodass über Monate Geld für ungenutzte Dienste fließt. Viele Anbieter haben einfache Möglichkeiten zur Kündigung, oft online und ohne Wartezeit am Telefon. Das Kündigen weniger genutzter Abonnements hilft beim Dispo Ausgleichen und sorgt dafür, dass nur das bleibt, was du wirklich brauchst.
Tipp
„Achte darauf, deine Ausgaben wöchentlich zu überprüfen, um Trends zu erkennen und schnell reagieren zu können.“
So findest du zusätzliche Einkommensquellen
Der Markt für digitale Produkte wächst. Viele Selbstständige und Freelancer nutzen Plattformen wie Etsy oder Fiverr, um ihre Fähigkeiten oder Produkte anzubieten. Das Angebot reicht von Grafikdesign bis hin zu Online-Kursen. Hier sind einige Möglichkeiten, wie du deine Einkommensquellen diversifizieren kannst.
Freelance-Arbeiten annehmen
Freelance-Arbeiten sind eine gute Wahl, zusätzliches Einkommen zu generieren. Plattformen wie Upwork oder Fiverr bieten dir die Chance, deine Fähigkeiten zu bewerben. Dabei ist es wichtig, ein aussagekräftiges Profil zu erstellen, das klare Beispiele deiner Arbeit enthält. Ein häufiges Problem ist, dass viele Anfänger ihre Preise zu niedrig ansetzen. Wer seine Fähigkeiten richtig einordnet, kann sich abheben und auch entsprechend mehr verdienen. Das kann dir helfen, deinen Dispo auszugleichen und gleichzeitig wertvolle Erfahrungen zu sammeln.
Verkauf von nicht mehr benötigten Gegenständen
Der Dachboden ist oft ein Ort voller ungenutzter Schätze. Viele Gegenstände wie alte Bücher, Möbel oder Elektronik können eine zweite Chance auf dem Markt finden. Nutze Plattformen wie eBay Kleinanzeigen oder Facebook Marketplace, um deine Artikel zu verkaufen. Wichtig ist, die Preise realistisch zu gestalten; häufig wird zwischen 20 und 50 Prozent des Neupreises für gebrauchte Artikel akzeptiert. Ein häufiger Fehler ist die unzureichende Beschreibung oder schlechte Bilder. Gute Fotos und klare Informationen bringen mehr Interessenten. Durch das Ausmisten kannst du zusätzlichen Platz schaffen und deinen Dispo ausgleichen, indem du ordentlich Geld damit verdienst.
Tipp
„Nutze Plattformen wie eBay oder Kleinanzeigen, um nicht mehr benötigte Dinge zu verkaufen und schnell Geld zu verdienen.“

Wie du deine Schulden nachhaltig abbaust
Schulden in Höhe von mehreren Tausend Euro können eine große Belastung darstellen. Ein strukturierter Plan hilft dir, diese Last schrittweise zu reduzieren. Hier sind einige Tipps, die dir dabei helfen, deine finanziellen Verpflichtungen nachhaltig abzubauen.
Schulden mit höchsten Zinsen zuerst tilgen
Die Tilgung von Schulden mit den höchsten Zinsen ist ein entscheidender Schritt, um Zinskosten langfristig zu sparen. Beginne damit, deine Schulden zu priorisieren: Notiere alle Verbindlichkeiten und ihren Zinssatz. Zinsen über 10 Prozent sollten zuerst angegangen werden, da sie schnell anwachsen können. Wenn du beispielsweise einen Dispo ausgleichen musst, der mit 12 Prozent belastet ist, könnte es sich lohnen, zusätzliche Zahlungen dorthin zu leisten. So reduzierst du die Gesamtschuld schneller als durch das Abbezahlen von niedrig verzinsten Krediten. Halte einen Blick auf deine monatlichen Ausgaben, um Spielraum für diese Zahlungen zu schaffen.
Monatliche Rückzahlungen automatisieren
Automatische Überweisungen helfen dir, deine Rückzahlungen pünktlich zu leisten. Richte einen Dauerauftrag bei deiner Bank ein, um sicherzustellen, dass der Betrag immer am gleichen Tag im Monat abgebucht wird. Entscheidend ist, dass du den Betrag genau berechnest und den aktuellen Stand deiner Schulden im Blick behältst. Das sorgt dafür, dass du nicht vergisst zu zahlen und minimiert das Risiko zusätzlicher Gebühren.
Tipp
„Der Schuldenabbau wird einfacher, wenn du jeden Monat einen festen Betrag zur Seite legst, um deine Schulden schneller zu tilgen.“
Wie du deine Finanzen regelmäßig überprüfst
Eine monatliche Übersicht kann dir helfen, den Überblick über deine Ausgaben und Einnahmen zu behalten. Es gibt einfache Tools, mit denen du deine Finanzen strukturieren und regelmäßig abgleichen kannst. So erkennst du schnell, wo es Verbesserungspotenzial gibt.
Finanzübersicht einmal im Monat erstellen
Ein klar strukturierter Überblick hilft dir, den finanziellen Überblick zu behalten. Nimm dir jeden Monat Zeit, um deine Einnahmen und Ausgaben festzuhalten. Dazu eignet sich einfach ein Tabellenkalkulationsprogramm oder eine kostenlose App zur Budgetverfolgung. Halte die wichtigsten Kategorien fest: feste Kosten wie Miete, variable Ausgaben wie Lebensmittel und Einnahmen aus Gehalt oder Freelance-Projekten. Überprüfe, ob du im Dispo bist oder die Ausgaben im Vergleich zum Vormonat gestiegen sind. Solche Analysen zeigen dir schnell Trends und bieten Ansatzpunkte, wie du Ausgaben senken oder den Dispo ausgleichen kannst. Ein monatlicher Check hat sich für viele als wertvoll erwiesen, um Geld gezielt zu sparen.
Finanzziele regelmäßig anpassen
Ziele verändern sich. Wenn du deine Finanzziele mindestens vierteljährlich überprüfst, bleibst du auf Kurs. Nimm dir dazu 30 Minuten Zeit, um deine aktuellen Ausgaben und Einnahmen zu analysieren. Überlege, ob deine Ziele noch realistisch sind oder Anpassungen brauchen. Schiefgehen kann, sich an alten Plänen festzuklammern, während sich die Lebensumstände ändern. Setze dir zum Beispiel ein Ziel für den Dispo Ausgleichen: Wenn du feststellst, dass du monatlich mehr ausgibst als geplant, passe dein Sparziel entsprechend an. Du kannst auch ein einfaches Excel-Dokument oder eine Finanz-App nutzen, um Änderungen festzuhalten und die Entwicklung zu verfolgen.
Tipp
„Setze dir einen festen Termin im Monat, um deine Finanzen zu überprüfen und Anpassungen vorzunehmen.“
So baust du ein finanzielles Polster auf
Ein finanzielles Polster von mindestens drei Monatsgehältern ist oft das empfohlene Ziel. Damit kannst du unerwartete Ausgaben oder Einkommensausfälle besser abfedern. Hier sind einige Tipps, um dieses Ziel schrittweise zu erreichen.
Automatisiertes Sparen einrichten
Automatisiertes Sparen funktioniert am besten, wenn du einen festen Betrag festlegst, den du jeden Monat zur Seite legen möchtest. Ein Überweisungsauftrag ist dafür ideal: Einmal eingerichtet, wird der Betrag automatisch von deinem Girokonto auf ein Sparkonto überwiesen. Das spart Zeit und verhindert, dass du das Geld versehentlich ausgibst. Viele Banken bieten mittlerweile kostenlose Sparkonten mit attraktiven Konditionen an, die sich gut für diese automatisierten Transfers eignen. Wer beispielsweise jeden Monat 9 Euro spart, hat nach einem Jahr schon 1.200 Euro zusammen, was einen soliden Grundstock zum Dispo Ausgleichen bildet.
Notgroschen für unerwartete Ausgaben
Unerwartete Ausgaben kommen oft, und ein Notgroschen hilft, diese finanziell abzufedern. Ein solches Polster sollte mindestens drei bis sechs Monatsgehälter betragen, um dich über die erste Hürde zu bringen. Das Geld kann auf einem Tagesgeldkonto liegen, das eine höhere Verzinsung als ein normales Girokonto bietet, ohne dass du dabei auf Flexibilität verzichten musst. Wenn du in den Dispo fallen musst, ist das meist teuer, weil hohe Zinsen anfallen. Mit einem gut gefüllten Notgroschen sind unvorhergesehene Rechnungen oder Reparaturen kein Grund zur Panik.
Tipp
„Ein automatisierter Sparplan hilft dir, regelmäßig Geld zur Seite zu legen, ohne es zu merken.“
Was davon wirklich zählt
Eine konkrete Maßnahme, die dir sofort helfen kann, ist die Kündigung unnötiger Abonnements. Viele von uns zahlen für Dienste, die wir kaum nutzen. Das überrascht oft, denn die Beträge summieren sich schnell, und es kostet mehr Zeit, die Kündigungen durchzuführen, als man denkt. Der Prozess erfordert auch etwas Disziplin, um wirklich alle laufenden Kosten zu überprüfen und nicht nur die offensichtlichen Posten zu streichen. Doch der finanzielle Spielraum, den du dadurch gewinnst, ist einen Versuch wert.
Wie viel kostet ein Haushaltsbuch?
Ein einfaches Haushaltsbuch kostet zwischen 9 und 25 Euro. Du kannst auch Apps nutzen, die oft kostenlos oder im Abo erhältlich sind.
Wie viel Geld sollte ich für Notfälle sparen?
Es wird empfohlen, mindestens drei bis sechs Monatsgehälter als Notgroschen zu sparen. Das gibt dir Sicherheit in unerwarteten Situationen.
Was ist der Unterschied zwischen Dispo und Ratenkredit?
Ein Dispo ist ein Kreditrahmen, den du flexibel nutzen kannst, während ein Ratenkredit feste Raten und Laufzeiten hat.
Wie lange dauert es, Schulden abzubauen?
Die Dauer des Schuldenabbaus hängt von der Höhe der Schulden und deiner Rückzahlungsmöglichkeiten ab. Mit einem klaren Plan kann es mehrere Monate bis Jahre dauern.
Wie finde ich einen guten Freelancer Job?
Besuche Plattformen wie Upwork oder Fiverr, um passende Freelancer Jobs zu finden. Achte auf deine Stärken und erstelle ein ansprechendes Profil.
Das könnte dich auch interessieren
- dispo zinsen vermeiden tipps
- notgroschen als neujahrsvorsatz aufbauen
- budgetplaner zum ausdrucken: kostenlose vorlage
- notgroschen aufbauen wie viel
- finanz jahresrückblick machen
- Mehr aus Finanzen
Mehr aus unserem Netzwerk
Hinweis: Dieser Beitrag dient ausschließlich der Information und ist keine Anlage-, Steuer- oder Rechtsberatung. Zahlen und Konditionen können sich ändern – bitte vor einer Entscheidung selbst prüfen.
Dieser Beitrag wurde mit KI-Unterstützung erstellt und redaktionell geprüft.